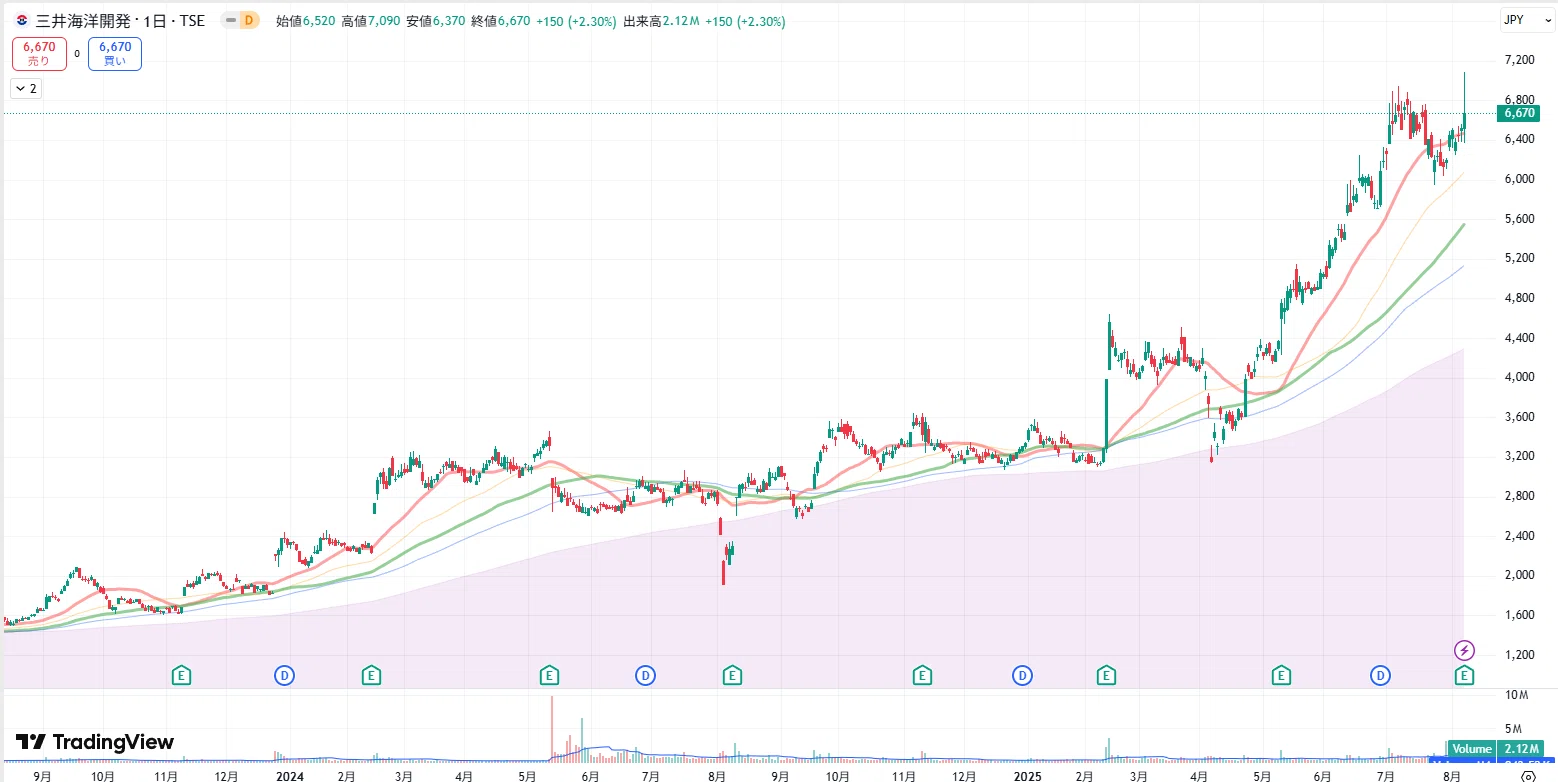
原油価格の変動や中東・南米での資源開発プロジェクトの進捗を受け、東証プライム市場に上場する三井海洋開発(MODEC)の株価が再び投資家の注目を集めている。特にネット上の株価掲示板では、ここ数週間で書き込み数が急増。FPSO(浮体式石油生産・貯蔵・積出設備)の新規受注観測や空売り比率の高止まりを巡り、強気派と弱気派の応酬が激しさを増している。
本記事では、2026年9月時点の最新データと掲示板の生の反応を突き合わせながら、株価変動の背景にある「本当の要因」を独自の視点で掘り下げる。単なる値動きの解説にとどまらず、ネット上の噂の真偽、今後の見通し、そして投資判断で見落としがちな盲点まで、現場目線で明らかにする。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井海洋開発の株価は2026年に入り乱高下を繰り返しており、掲示板では空売り比率とFPSO受注を巡る見解が真っ二つに割れている。
- 要点2:株価急騰・下落の直接的な引き金は、原油市況だけでなく「受注発表前後の思惑取引」と「機関投資家の売買動向」にある。
- 要点3:同社は株主優待を実施しておらず、投資判断は配当利回りと中長期的な受注パイプライン、財務健全性の3点で評価する必要がある。
【2026年最新】三井海洋開発の株価と掲示板が“沸騰”する構造的理由
三井海洋開発の株価は、2026年に入ってから2,800円台から3,400円台を行き来するボックス相場が続いている。年初からの値動きを振り返ると、2月に一時3,450円まで買われた後、4月には2,780円まで急落。その後、8月の原油先物の上昇とともに再び3,200円台を回復するなど、方向感の定まりにくい展開だ。
この乱高下を増幅させているのが、株式掲示板(Yahoo!ファイナンス掲示板、2chの個別銘柄スレ、投資家向けSNSなど)における「思惑書き込み」の連鎖だ。特に「FPSOの大型案件を南米で受注した」「いや、受注は見送りになった」といった未確認情報が飛び交い、個人投資家の短期売買を刺激している。実際、ある投稿では「今回の発表がディレイしたのは、現地国営企業との条件交渉が難航しているからだ」との書き込みがつき、数分後には「いや、すでに基本設計(FEED)の段階に入っている」と否定する書き込みが並ぶ。これが株式掲示板の“熱量”の正体だ。
【DATA検証】株価急騰と下落の背景を数値で読み解く
感覚的な議論だけでは投資判断を誤る。ここでは、2026年9月時点の主要データを、一般的な市場基準と比較しながら整理した。
| 項目 | 2026年時点の詳細・数値 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約2.3%〜2.8%(配当金は年60〜80円前後で推移) | 東証プライム平均は概ね2.0%前後 | 市場平均よりやや高く、長期保有の魅力はある。 |
| 空売り比率(直近) | 東証公表値で35%〜42%を推移(一時45%超の日も) | 一般的には20%を超えると高水準と判断される | かなり高く、踏み上げリスクと急落リスクが共存。 |
| 目標株価(アナリスト) | 3,200円〜4,000円と強弱で幅がある | 目標株価はあくまで中長期目線の参考値 | 強気側は受注拡大、弱気側はコスト増を警戒。 |
| 株主優待の有無 | なし(公式IRで未実施を明記) | エネルギー・重工系では優待実施は少数派 | 優待目当ての個人投資家には不向き。 |
| 直近の業績(2026年12月期見込み) | 売上高は前年比+8%前後、純利益は原油価格連動で変動大 | 同業の海洋エンジニアリング企業と比較し安定 | 受注残は潤沢だが、コスト増が利益を圧迫しやすい。 |
数値から浮かび上がるのは、「個人投資家の短期売買が活発な一方、長期目線の機関投資家は業績の確実性に注目している」という二極構造だ。空売り比率が35%を超える背景には、過去の原油急落局面で痛手を負ったファンドが「上値を売る」戦略を取りやすい地合いがある。
【掲示板の反応】2ch・Yahoo掲示板で飛び交う「生の声」と噂の真偽
実際に2chの個別銘柄スレやYahoo!ファイナンス掲示板には、どのような書き込みが並んでいるのか。2026年9月上旬の投稿を編集部でサンプリングしたところ、以下のような意見が繰り返し現れていた。
▼強気派の主張
「ブラジル沖の大型FPSO、今回こそ正式受注が近い。空売り勢の買い戻しで一気に4,000円は行く」「配当利回り2.5%あれば、長期で持っておけばそのうち報われる」「原油が構造的に上がる局面では、海洋開発ほどボラティリティを稼げる銘柄はない」
▼弱気派の主張
「空売り比率が高すぎる。プロがこれだけ売ってくるのは何か裏がある証拠」「決算説明会のトーンが明らかに弱気だった。受注が遅れているのを必死に隠している」「円高進行で海外売上高が目減りする。目標株価は3,000円割れが妥当」
ここで注意したいのは、掲示板の書き込みには「事実」と「願望」が混在している点だ。特に「受注した」「受注を見送った」という情報は、公式発表がなされる前の段階では単なる推測でしかない。過去にも、掲示板の書き込みを信じて買い向かった個人投資家が、発表内容が期待以下だったことで損をした例は少なくない。
一方で、掲示板には無視できない「観察の鋭さ」も存在する。例えば、ある投稿では「決算短信の受注残高の伸び率が、前四半期比で明らかに鈍化している。これは新規案件の追加が遅れているサインだ」と指摘されており、後日の決算説明会で会社側が人件費・資機材費の高騰による採算悪化を認める場面もあった。ネットの反応を全て否定するのではなく、財務データと突き合わせて「スクリーニング」することが重要だ。
【噂検証】「株価急騰の理由」「下落の原因」は本当に掲示板の情報なのか?
三井海洋開発の株価が急騰・急落した日を特定し、その前後に公表されたニュースや開示情報と照合すると、原因は概ね3つのパターンに集約される。
①原油価格の急変動:WTI原油先物が1バレル80ドルを突破した8月中旬、同社株は一気に3,200円台へ買い進まれた。原油価格の上昇は、石油会社の投資意欲を高め、FPSOの発注増加につながるという連想が働くためだ。
②アナリストや海外メディアの報道:南米や西アフリカの資源メディアで「MODECがFEED契約を獲得」といった記事が出ると、日本の掲示板でも即座に話題化。実際の企業開示と海外報道のタイムラグが、個人投資家の「先回り買い」を誘発する。
③空売り筋の買い戻し(踏み上げ):空売り比率が40%を超える状態で好材料が出ると、売り方の損失覚悟の買い戻しが株価を急騰させる。しかし材料が一巡すると、今度は利益確定売りで急落する。この繰り返しが、株価掲示板の「急騰・急落」という実感を作り出しているのだ。
つまり、掲示板の書き込みが株価を動かしているのではなく、実際の需給要因と開示情報が先にあり、それを掲示板の参加者が増幅・解釈しているというのが正確な構図だ。
【実態検証】三井海洋開発の「今後の見通し」を左右する3つの鍵
株価の短期的な値動きに一喜一憂する前に、同社の中長期的な成長を左右する要素を整理しておきたい。
①FPSO受注パイプラインの質:三井海洋開発は、ブラジル国営石油会社ペトロブラス向けの大型FPSOで実績を積み重ねてきた。2026年現在、ブラジル沖の複数のプロジェクトで基本設計や入札に参加しているとされる。ただし、中国やシンガポールの造船系ライバルも台頭しており、受注競争は価格面で厳しさを増している。
②配当推移と株主還元姿勢:同社の配当はここ10年、業績の変動に応じて増減を繰り返してきた。無配に転落したリーマン・ショック期の経験から、財務体質を強化しつつも、近年は配当性向30%前後を目安に安定配当を志向している。2026年の配当予想は年80円前後との見方があり、これを維持できるかが試金石となる。
③決算発表スケジュールとIR姿勢:同社の決算発表は例年、2月と8月に集中する。2026年8月の第2四半期決算では、通期見通しの修正がなかったことが株式市場で「慎重すぎる」と受け止められた。次回の決算発表がいつなのか、そして新規受注に関する言及があるかどうかに注目が集まる。
一般に知られていない盲点とネットの誤解
三井海洋開発について語られる際、意外と見落とされがちな論点がある。
誤解1:原油高=即業績向上ではない。FPSOの受注は原油価格に連動するが、実際の売上計上はプロジェクトの進捗基準で行われる。原油価格が上がっても、進行中のプロジェクトの利益率が即座に改善するわけではない。また、資機材費や人件費の高騰が利益を圧迫するため、原油高の恩恵がそのままボトムラインに乗るとは限らない。
誤解2:掲示板の「空売り急増=暴落サイン」は短絡的。空売り比率が高いということは、それだけ将来の買い戻し需要も大きいということだ。好材料が出た際の上昇スピードが速くなる要因にもなる。空売り比率の数字だけを見て悲観するのは、投資判断としてアンバランスだ。
誤解3:株主優待がない=株主還元に消極的、ではない。三井海洋開発は株主優待こそ実施していないが、配当と自社株買いで株主還元を行ってきた。優待の有無だけで長期投資の適否を判断するのは本質を見誤る。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
三井海洋開発は、エネルギー開発という社会的インフラを支える企業であり、長期的な需要は一定の確度で見込める。しかし、株価の変動幅が大きく、しかも掲示板の過熱が投資心理を乱しやすい銘柄でもある。以下の基準で自分に合うかを見極めてほしい。
向いている人:原油・エネルギーセクターの長期成長を信じられる人、値動きの荒さを許容できる人、配当利回り2%台を「悪くない」と思える人、財務諸表や受注残高を自分で確認できる人。
慎重になるべき人:短期の値幅取りだけを狙うデイトレーダー、株主優待を重視する人、掲示板の書き込みを鵜呑みにしてしまう人、含み損に耐えられない人。
【三井海洋開発の株価掲示板】に関するよくある質問(FAQ)
Q1:三井海洋開発の掲示板で「FPSO受注の噂」が流れているようですが、真偽は?
A1:2026年9月現在、会社側が正式に新規FPSOの受注を発表した事実は確認できていません。海外メディアによる「交渉中」との報道はありますが、掲示板に流れる「受注確定」情報はほとんどが未確認の思惑です。公式IRや適時開示での確認が必須です。
Q2:三井海洋開発の株価が急落した原因は、空売り比率が高いからでしょうか?
A2:空売り比率の高さは急落時には増幅要因になりますが、直接の原因は原油価格の下落や受注遅延観測、為替変動など複合的です。空売り比率だけを原因と決めつけるのは危険です。
Q3:三井海洋開発の配当は今後も増える見込みですか?
A3:業績が順調に推移すれば、増配の余地はあります。ただし、FPSO建造コストの高騰や原油価格の急落があれば、減配リスクもゼロではありません。過去の配当推移を見ても、横ばいまたは増配の時期と減配の時期がはっきり分かれています。
Q4:三井海洋開発の目標株価はいくらですか?証券会社の見方は?
A4:2026年時点のアナリスト目標株価は3,200円〜4,000円と幅があります。強気の証券会社はブラジル案件の受注余力や高い技術力を評価し、弱気の証券会社はコスト増と競争激化を懸念しています。
まとめ:今後の動向と失敗しないための判断基準
三井海洋開発の株価掲示板は、短期的な思惑と中長期的な需給が激しく交錯する場だ。2026年の後半は、原油先物市場の方向性に加え、ブラジルやアフリカでのFPSO案件の進捗、為替(ドル円)の動き、そして次回決算発表での会社側のガイダンスが、株価の行方を左右する。
投資判断で最も重要なのは、掲示板の書き込みに振り回されず、公式IRと四半期ごとの受注残高の推移、キャッシュフローの健全性を自分の目で確かめることだ。三井海洋開発は、単なる“値動きの荒い銘柄”ではなく、世界のエネルギー供給を支える技術集団である。短期的な乱高下に踊らされるのではなく、事業の本質と将来の受注見通しに軸足を置いた判断をしてほしい。 (出典: 三井 海洋 開発 株価 掲示板(Yahoo!ニュース))