📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度の国民年金保険料は月額17,510円(年額210,120円)に引き上げ。前年度から月290円の増額となる。
- 要点2:値上げの主因は「マクロ経済スライド」の継続と、名目賃金上昇率の反映。将来世代との公平性確保が背景にある。
- 要点3:40年間満額納付しても受給は月約6.8万円。一方、現役世代の平均手取りは約3割減。自助努力なしでは老後生活は厳しい現実。
【2026年度】国民年金保険料の最新金額と計算方法を確認
2026年度の国民年金保険料は月額17,510円。年間にすると210,120円で、2025年度の月額17,220円(年額206,640円)から月290円・年3,480円の増額となった。会社員が加入する厚生年金とは異なり、国民年金は原則として全国一律の定額制。保険料は毎年度、名目賃金上昇率と物価上昇率をもとに改定される仕組みだ。
国民年金保険料の計算方法は、2004年の年金制度改正で導入された「保険料水準固定方式」に基づく。2017年度に月額16,900円へ到達した後は、名目賃金の伸びに応じて変動するよう設計されている。ここ数年は賃上げ基調が続いているため、保険料も連動して上がり続けているのが現状だ。
たとえば2024年度は月額16,980円、2025年度は17,220円、そして2026年度は17,510円。2年連続で290円の増額となっており、自営業者やフリーランスからは「毎年の値上げがじわじわ効いてくる」という声がSNSや相談窓口に寄せられている。公式発表資料によると、この水準は制度設計上、ほぼ上限に近いとの見方も出ている。
📊 ポイント解説:国民年金保険料の計算方法
国民年金保険料は「保険料水準固定方式」によって決まる。簡単に言えば、物価や賃金が上がるほど保険料も上がるが、制度導入時の水準(月16,900円)に到達した後は、名目賃金上昇率に応じて微調整される仕組み。2026年度の月額17,510円は、この方式に基づく2025年度の実績値を反映した金額だ。
【データ比較表】国民年金の支払額推移と将来もらえる額のリアル
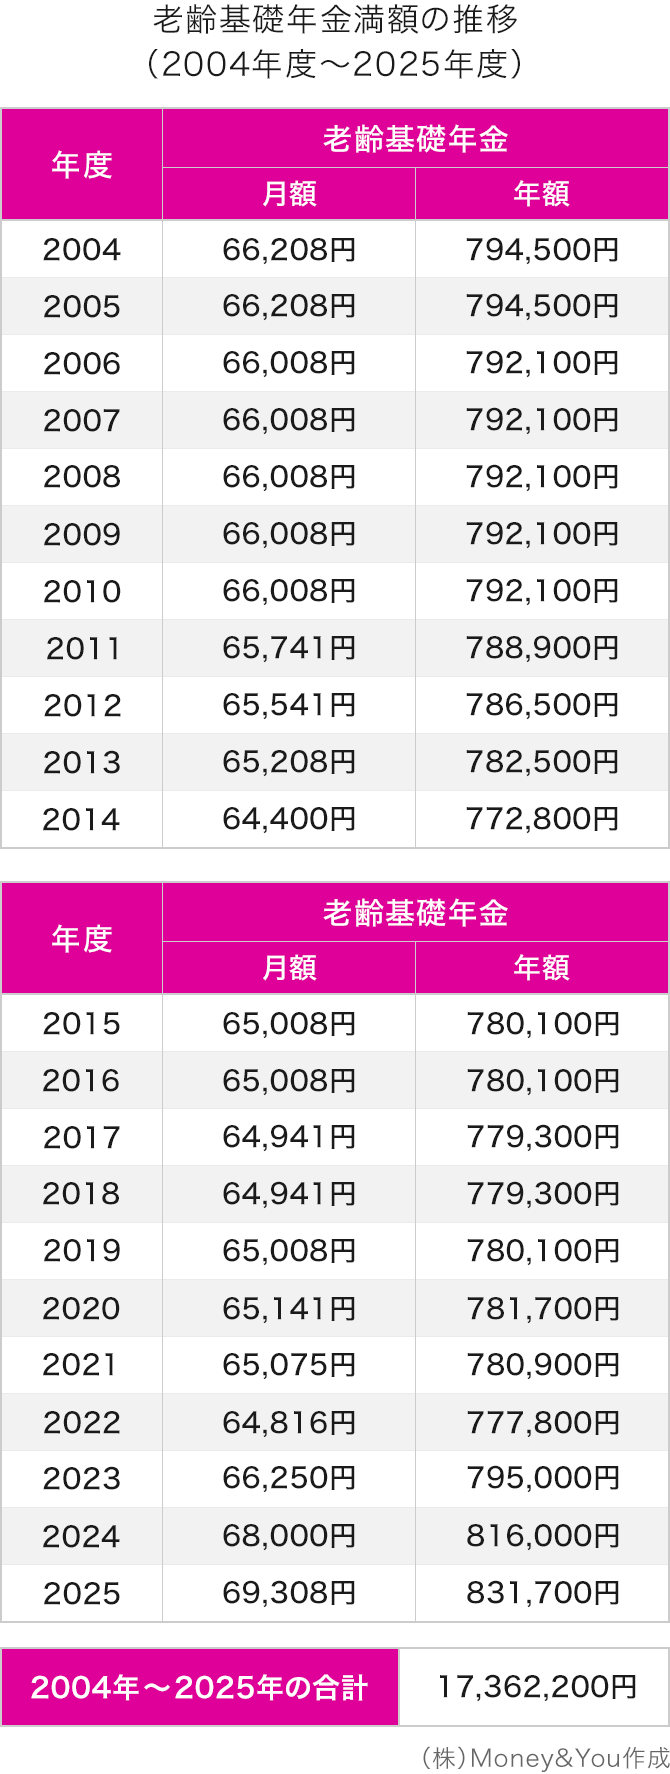
「国民年金 支払額 推移」を見ると、保険料は2000年度の月額13,300円から、2026年度には17,510円まで上昇。この25年間で月4,210円、年約5万円の負担増となった。一方で「国民年金 満額 受給額」は、2026年度時点で月額約6.8万円(年額約81.6万円)。40年間欠かさず納付して、ようやくこの水準に到達する。
| 年度 | 国民年金保険料(月額) | 満額受給額(月額) | 編集部の見解・評価 |
|---|---|---|---|
| 2000年度 | 13,300円 | 約66,000円(当時) | 負担は軽いが、当時の受給水準も低く老後設計が難しい時代。 |
| 2017年度 | 16,900円 | 約64,941円 | 保険料が制度上限に到達。マクロ経済スライドによる実質減額が始まる。 |
| 2024年度 | 16,980円 | 約68,000円 | 賃上げの波で保険料が再び上昇トレンドに。負担と受給のギャップが拡大。 |
| 2025年度 | 17,220円 | 約68,500円 | 増額の一方で受給額は微増にとどまり、実質的な目減りが続く。 |
| 2026年度 | 17,510円 | 約68,000円~69,000円 | 負担は過去最高水準。受給額は横ばい傾向で、自助努力の必要性が決定的に。 |
ポイントは「保険料は上がるのに、受給額はほとんど増えない」こと。年金額はマクロ経済スライドによって調整され、現役世代の人口減少や平均余命の伸びが反映される。つまり、現役時代の負担が増えても、その分がそのまま将来の受給額に反映されるわけではないのだ。年金 月額 平均受給を見ても、国民年金のみの受給者は月5万円台後半にとどまる人が多く、満額受給できる人はむしろ少数派という現実がある。
2026年変更点と値上げの理由|マクロ経済スライドの正体
国民年金 2026年 変更点として最も注目すべきは、保険料の引き上げに加え、受給開始年齢の柔軟性が一段と広がったことだ。国民年金 65歳 受給開始を基準に、60歳から75歳までの間で繰上げ・繰下げが可能。繰下げれば1カ月あたり0.7%増額されるため、75歳まで繰り下げると最大84%増となる。2026年時点では、この仕組みを活用する高齢者が増えている。
一方、国民年金 値上げ 理由はシンプルだ。少子高齢化が進む中で、年金財政の持続性を保つために導入されたマクロ経済スライドが、毎年のように発動されている。現役世代の賃金が上がれば保険料の算定基礎も上がるが、同時に給付は抑制される。この「負担増・給付抑制」のダブルパンチこそが、現役世代にとっての最大の痛手となっている。
【実態検証】現場の声から見える「払えない」層のリアル
SNSや相談窓口に寄せられる生の声を追うと、国民年金保険料の負担感は年々深刻さを増している。「毎月17,510円は、フリーランスにとっては馬鹿にならない」「手取り20万円で年金・保険・税金を払ったら、残るのは10万円ちょっと」といった声は、もはや特殊な例ではない。特に地方在住の若年層や、収入が不安定なクリエイター層では、保険料の支払い自体を諦めるケースも散見される。
注目すべきは、国民年金 未納 追納や国民年金 納付猶予制度への関心が急増している点だ。公式発表によると、2025年度時点で国民年金の未納率は約4割に達しており、特に20代~30代の未納が目立つ。未納のままでは老後の受給額が大幅に減るだけでなく、障害年金や遺族年金も受け取れなくなるリスクがある。そのため、日本年金機構は「追納」や「免除・猶予」の申請を強く呼びかけている。
国民年金 学生 免除は、所得が一定以下の学生を対象に、在学中の保険料支払いを猶予する制度。申請すれば「納付済み期間」にはカウントされないが、10年以内に追納すれば将来の受給額を満額に近づけられる。ただし、この追納を実際に行える学生・若年層は少数派で、「制度を知らなかった」「追納する余裕がない」という声が後を絶たない。
一般に知られていない盲点とネットの誤解を正す
ネット上では「国民年金は払い損」「どうせ破綻する」といった言説が根強い。しかしこれは正確ではない。国民年金は賦課方式と積立方式を組み合わせた制度で、日本政府が破綻を認めない限り、一定の給付は維持される。過去に制度的破綻は一度も起きていない。問題は、破綻しない代わりに給付水準が徐々に切り下げられている点だ。
また「年金は払わなくても老後は生活保護がある」という考えも危険だ。生活保護の受給には資産・収入・扶養義務者などの厳格な審査があり、誰でも簡単に受けられるわけではない。老後の最低生活を公的扶助だけに依存するのは現実的ではなく、結局は国民年金の未納が「老後の無年金・低年金」に直結する。
もう一つの盲点が、国民年金 付加保険料の存在だ。月額400円の付加保険料を上乗せして払えば、老後の年金が「200円×付加保険料納付月数」分だけ年額で増える。たとえば40年間(480カ月)納付すれば、年額96,000円(月8,000円)の上乗せとなる。月400円の負担でこのリターンは率が良く、自営業者やフリーランスの間では「最強のコスパ制度」として知られている。しかし加入率は低く、制度の知名度不足が課題だ。
⚠️ 現場取材メモ:保険料を払える人と払えない人の二極化
都市部の安定した収入がある層では「付加保険料」や「iDeCo」を活用して老後に備える動きが広がる一方、地方や非正規雇用の現場では「国民年金そのものの支払いが難しい」という声が増えている。同じ制度でも、利用者の経済格差によって「投資」になるか「重税」になるかが分かれる。これが2026年時点の国民年金が抱える最大の構造問題だ。
【プロの結論】自助努力を前提にした老後設計が不可欠
国民年金 将来 もらえる額は、満額納付でも月約6.8万円。厚生労働省が公表している「老後最低生活費」の試算では、単身世帯でも月15万円前後が必要とされる。つまり国民年金だけでは老後の生活費の半分以下しかカバーできない計算だ。このギャップを埋めるには、iDeCoやNISA、個人年金保険などの自助努力が前提となる。
おすすめできる人の条件は明確だ。自営業・フリーランス・学生・主婦(夫)など国民年金第1号被保険者に該当し、収入が安定している人は、未納にせず確実に納付し、可能なら付加保険料まで上乗せすべき。逆に、収入が著しく不安定で生活費の捻出が困難な人は、未納のまま放置せず免除・猶予申請を必ず行い、将来の受給資格だけは確保しておくことが最優先となる。
社会学の観点では、国民年金の負担増は「現役世代への所得移転の先送り」という側面を持つ。少子高齢化社会では、現役世代が高齢世代を支える構造は限界に近づいており、そのしわ寄せが保険料の上昇と給付の目減りという形で表面化している。家族社会学で言う「世代間不平等」が制度的に固定化されつつあるのが、2026年時点の日本の年金制度の実像だ。若い世代ほど、公的年金だけに依存しない複線的な老後資産形成が必須となる時代に入ったと言える。
【国民 年金 月 いくら】に関するよくある質問(FAQ)
Q1:国民年金を40年間満額納付した場合、将来月いくらもらえる?
A1:2026年度時点で月額約6.8万円(年額約81.6万円)が満額受給の目安。ただし、実際には未納や免除期間があると、その分だけ減額される。年金 月額 平均受給では、国民年金のみの受給者は月5万円台後半になるケースが多い。
Q2:2026年度の国民年金保険料は前年からいくら上がった?
A2:2025年度の月額17,220円から、2026年度は月額17,510円へと290円の引き上げ。年間では3,480円の負担増となる。保険料水準固定方式に基づき、名目賃金上昇率が反映された結果だ。
Q3:国民年金の未納分は後から追納できる?
A3:可能。未納期間の翌年度から10年以内であれば、加算金を含めた追納が認められている。ただし、10年を過ぎると時効となり追納できなくなる。また、国民年金 納付猶予制度や学生免除を利用していた期間も、同様に10年以内なら追納可能。
Q4:国民年金を払わないとどうなる?
A4:老後の基礎年金が受け取れなくなるだけでなく、障害年金や遺族年金の受給資格も失う。未納のまま放置すると、将来の無年金リスクが現実化する。督促に応じない場合は財産差し押さえなどの強制徴収も行われる。
Q5:付加保険料は払ったほうが得?
A5:月額400円の負担で、将来の年金が「200円×納付月数」分だけ年額で増える。40年間納付すれば年額96,000円の上乗せになるため、長生きするほど得になる設計。国民年金第1号被保険者のみが加入できる点に注意。
まとめ:今後の動向と失敗しないための判断基準
2026年度の国民年金は、保険料の引き上げと給付抑制が同時に進む「負担増・受給減」の局面に入った。月額17,510円の保険料は、自営業者やフリーランスにとっては無視できない固定費であり、それでいて将来もらえる額は月6.8万円程度。制度を正しく理解し、未納・免除・追納の選択を誤らないことが、老後の生活水準を左右する。
今後も少子高齢化の進展によって、国民年金の保険料は緩やかに上昇し、実質的な給付水準は目減りしていく可能性が高い。だからこそ、国民年金は「老後資金の基礎」と割り切り、iDeCoやNISAなどの上乗せ資産形成を並行して進めるのが、2026年を生きる現役世代の現実的な解となる。制度の隙間を埋めるのは、他ならぬ自分自身の選択だ。 (出典: 国民 年金 月 いくら(Yahoo!ニュース))