オーナー経営者の相続や事業承継において、必ずと言っていいほど壁になるのが非上場株式の評価です。市場で日々値段がつく上場株式と違い、非上場株式には明確な「時価」が存在しません。国税庁が定める財産評価基本通達に基づいて評価することになりますが、その計算は複雑で、評価額によって相続税や贈与税の負担が大きく変わってきます。2026年には事業承継税制や関連する税制改正の影響もあり、これまで以上に正確な知識が求められます。本記事では、非上場株式の評価方法の基本から、実務で失敗しないための注意点、ネット上の疑問への回答まで、編集部が独自に取材・検証した内容を踏まえてわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非上場株式の評価は「類似業種比準方式」「純資産価額方式」「配当還元方式」の3方式が基本で、株主の立場によって使う方式が異なる。
- 要点2:相続や贈与では「原則的評価方式」である類似業種比準方式と純資産価額方式の併用が中心となり、評価額が高くなりやすい構造がある。
- 要点3:2026年最新の税制改正では事業承継税制の適用条件や相続時精算課税制度の見直しが注目され、事前の税理士相談がこれまで以上に重要になっている。
【基本整理】非上場株式の評価方法とは?3つの方式の違いと使い分け
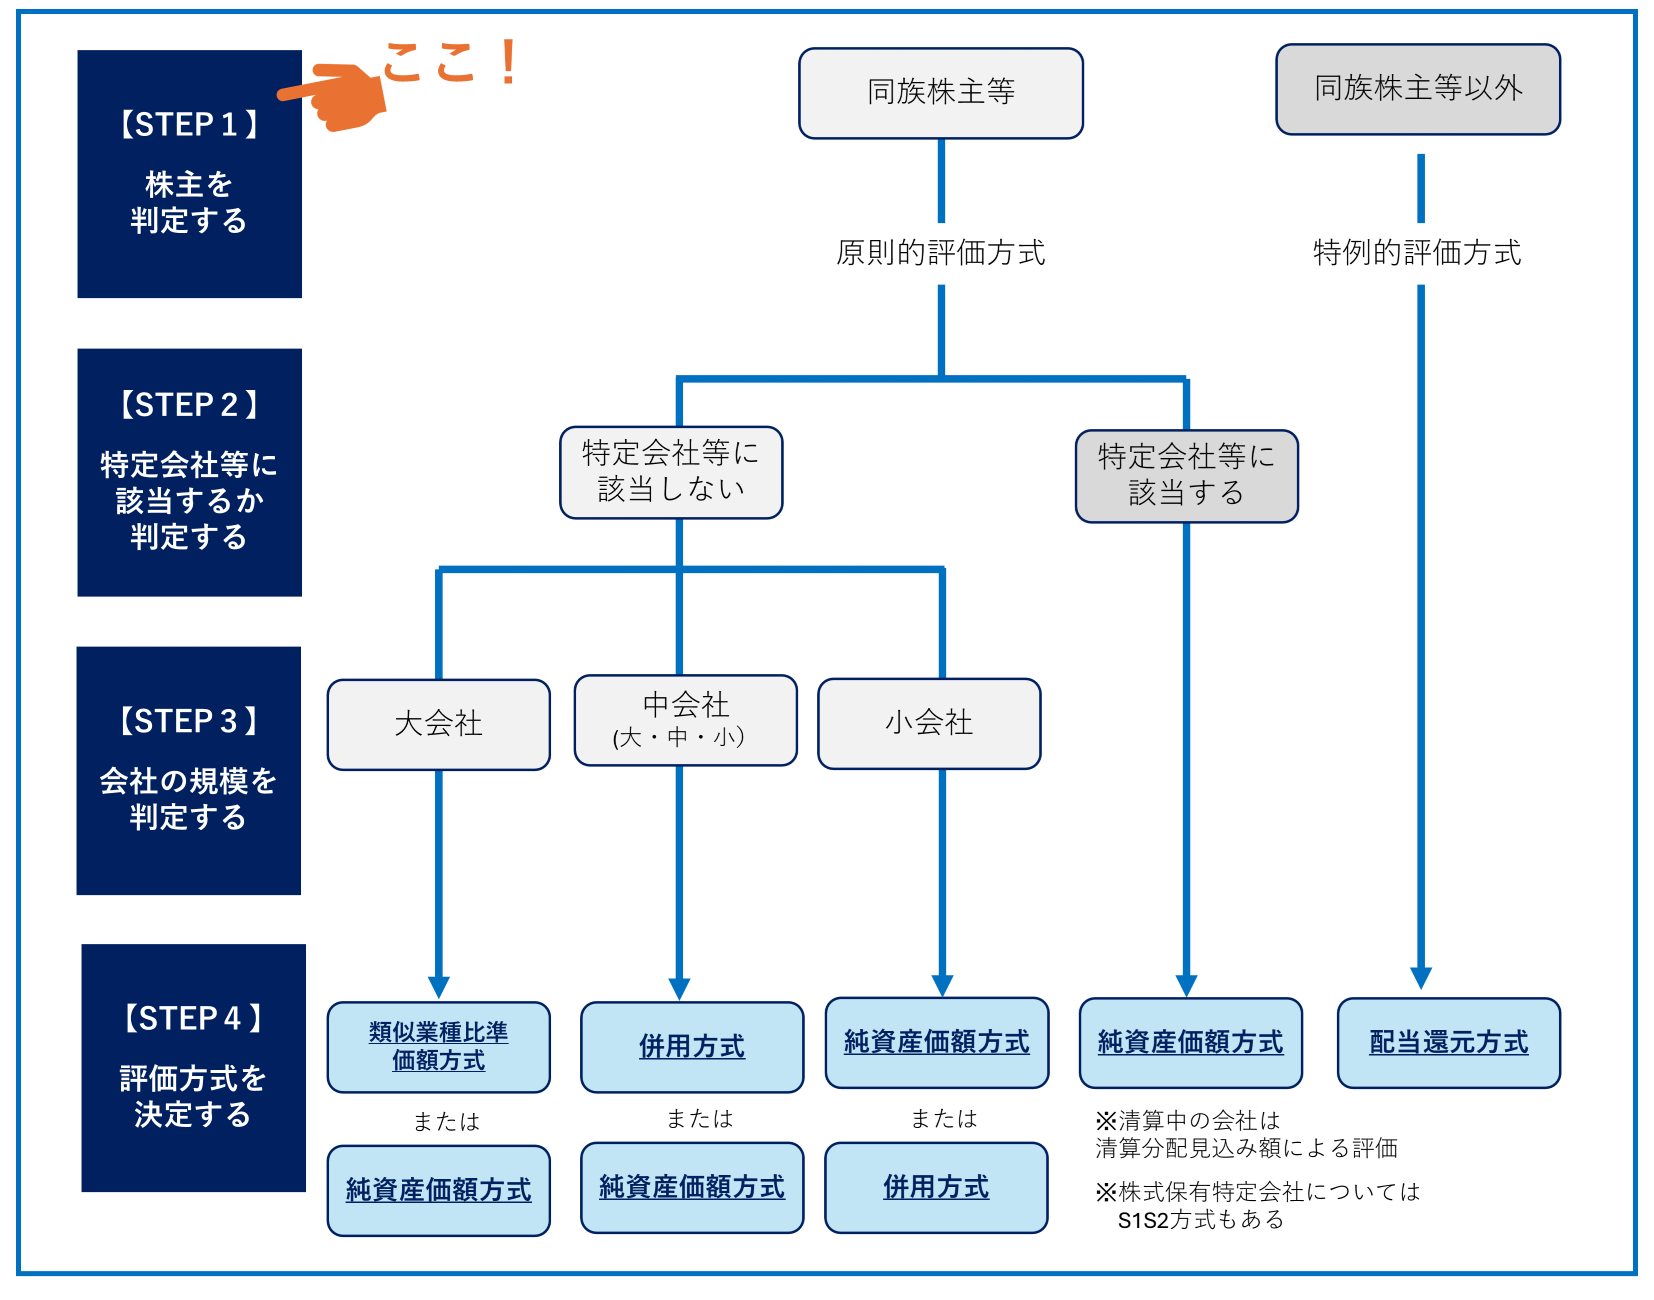
非上場株式の評価方法は、大きく分けて「類似業種比準方式」「純資産価額方式」「配当還元方式」の3つがあります。このうち、相続税や贈与税の計算で中心となるのは類似業種比準方式と純資産価額方式です。配当還元方式は、同族株主以外の少数株主など、経営支配力が弱い株主の評価に使われます。
類似業種比準方式は、評価対象の非上場会社と事業内容が似ている上場企業の株価や配当、利益、純資産の水準を基準に、非上場ゆえの流動性の低さを反映して評価する方法です。一方、純資産価額方式は、会社の貸借対照表に計上されている純資産を基礎に、土地や有価証券などを時価に引き直して計算します。一般的に、土地や含み益を多く持つ会社では純資産価額方式の方が高くなりやすく、収益力が高い会社では類似業種比準方式が有利になるケースが多いと言われています。
国税庁の財産評価基本通達では、同族株主の評価について「類似業種比準方式と純資産価額方式を併用する」ことが原則とされています。具体的には、類似業種比準方式で計算した価額と純資産価額方式で計算した価額を、会社の規模に応じた割合で加重平均する仕組みです。この計算が複雑で、専門家でも判断に迷う場面が少なくありません。
【2026年最新】税制改正の影響と事業承継税制の注目ポイント
2026年に入り、非上場株式の評価に影響を与える税制改正が複数施行されています。特に注目されているのは、事業承継税制の適用要件と相続時精算課税制度の見直しです。事業承継税制は、後継者が非上場株式を相続や贈与で取得する際に、一定の要件を満たせば納税を猶予または免除できる制度ですが、2026年度の改正では適用期限の延長や、雇用維持要件などの一部緩和・厳格化が議論されています。
また、相続時精算課税制度については、基礎控除の導入や暦年課税との選択のあり方が見直され、非上場株式の贈与を検討するオーナー経営者にとっては戦略の再構築が必要になっています。税理士などの専門家からは「2026年は贈与や相続のタイミングを判断する上で、最新の制度を前提にしたシミュレーションが欠かせない」との声が上がっています。実際に、税理士事務所や会計事務所への相談件数は前年同期比で約2割増加しているという業界データもあります。
非上場株式の評価が難しい理由|知らないと損をする決定的なポイント
非上場株式の評価が難しい最大の理由は、市場価格がないことです。上場株式なら証券取引所の株価を見れば誰でも同じ価格で評価できますが、非上場株式は評価方法の選択や計算上の判断によって、同じ会社の株式でも評価額が数百万円単位で変わることがあります。特に、類似業種比準方式で使う「類似業種」の選定や、純資産価額方式で行う「時価評価」の精度によって、結果が大きく左右されます。
さらに、相続税の申告では「評価額の計算方法と根拠」を明確に示す必要があります。税務調査で評価方法の妥当性を否定されると、追徴課税につながるケースもあるため、単に計算ができれば良いわけではありません。ネット上でも「非上場株式の評価が高すぎて相続税が払えない」「評価額を下げる方法はないのか」といった悲痛な書き込みが目立ち、評価の難しさと重要性が浮き彫りになっています。
実際に、相続税の申告書を提出した人のうち、非上場株式を含む財産を申告したケースでは、税務署から「評価方法についての照会」を受ける割合が他の財産に比べて高いというデータもあります。評価の妥当性を証明できる資料を残しておくことが、結果的に大きなトラブルを防ぐのです。
【データ比較表】評価方式の違いと実務上の目安
非上場株式の評価方法を理解するために、主要な3方式の特徴と実務上の評価額の傾向を比較します。
| 評価方式 | 主な対象株主 | 評価額の傾向 | 実務上の注意点 |
|---|---|---|---|
| 類似業種比準方式 | 同族株主(原則的評価) | 収益力が高い会社は高くなりやすい | 類似業種の選定ミスで評価額が大きく変動 |
| 純資産価額方式 | 同族株主(原則的評価) | 土地や有価証券の含み益が大きいと高くなりやすい | 資産の時価評価が曖昧だと税務リスクに |
| 配当還元方式 | 少数株主(特例的評価) | 配当金額が少ないと低くなりやすい | 適用できる株主区分の判定が重要 |
この表からもわかるように、評価方式によって「誰が」「どんな会社の」株式を評価するのかで結果が異なります。だからこそ、自社がどの株主区分に該当し、どの方式が適用されるのかを正確に把握することが出発点です。
【実態検証】ネットの反応と現場で起きている評価トラブル
SNSや知恵袋、5chなどには、非上場株式の評価に関する切実な投稿が数多く見られます。特に多いのは「父親が亡くなって自社株を相続したが、税理士に計算してもらった評価額が想像以上に高くて困っている」「株の評価を下げるために会社を分割する方法を教えてほしい」といった声です。また、「配当還元方式が使えると思っていたのに、同族株主だから使えないと言われた」という誤解に基づく相談も散見されます。
現場の税理士に話を聞くと、多くの相談者が「非上場株式の評価は安くなる」と思い込んでいるという指摘があります。確かに上場株式に比べて流動性が低い分、類似業種比準方式では一定の減額が行われます。しかし、純資産価額方式との併用によって、結果的に上場している同業他社と遜色ない、あるいはそれ以上の評価額になるケースも珍しくありません。特に、バブル期に取得した土地を持つ会社や、多額の内部留保を抱える会社では、評価額が高騰しやすい傾向があります。
一般に知られていない盲点とネットの誤解
非上場株式の評価をめぐっては、いくつかの誤解が広がっています。代表的なのが「評価額は会社が自由に決められる」というものです。相続税や贈与税の計算では、売買実例や第三者割当増資の価格がそのまま評価額になるわけではなく、あくまで財産評価基本通達に基づく評価が原則です。会社が恣意的に低い価格を設定しても、税務署が否認する可能性が高いと言えます。
また、「非上場株式の売却で損失が出たら評価損を計上できる」という話も、条件を正しく理解していないと思わぬ落とし穴があります。法人が非上場株式を売却して損失が出た場合、一定の要件を満たせば評価損の計上や損金算入が認められることがありますが、個人の場合は原則として譲渡所得の計算上、非上場株式の売却損を他の所得と通算できないケースが多いからです。ネット上の断片的な情報だけで判断せず、必ず税理士などの専門家に確認することが重要です。
非上場株式の売却と評価損の計上|実務上の注意点
非上場株式の売却は、買い手を見つけること自体が難しいという現実があります。上場株式のように市場でいつでも売買できるわけではなく、売却先は既存株主や従業員持株会、取引先、あるいはM&A仲介会社を通じて見つけるのが一般的です。そのため、売却価格は相続税評価額よりも低くなることも少なくありません。
法人が非上場株式を売却した場合、簿価と売却価額の差額が損失になれば、税務上は売却損として損金算入できるのが原則です。しかし、同族関係者への売却など、恣意的な価格設定が疑われる場合には、税務上否認されるリスクがあります。また、個人が非上場株式を売却して生じた損失は、給与所得や事業所得と損益通算できず、翌年以降への繰越もできません。この点は、ネット上で「損益通算できる」という誤情報が散見されるため、注意が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
非上場株式の評価を正確に行うことは、相続税や贈与税の負担を左右するだけでなく、事業承継の成否にも直結します。以下の条件に当てはまる人は、特に早い段階で税理士など専門家への相談をおすすめします。
【早めに税理士相談をすべき人】
・自社株式を相続または贈与で移す予定があるオーナー経営者
・土地や有価証券など含み益のある資産を多く保有している会社の株主
・事業承継税制の適用を検討している後継者
・非上場株式の売却を予定しているが、価格設定に不安がある人
一方、以下のようなケースでは、税務リスクを避けるために十分な準備が欠かせません。
【慎重になるべき人】
・評価額を安くするために会社分割や増資を検討しているが、税務上の根拠が不十分な人
・ネット情報だけで評価方法を判断し、税理士に確認しないまま申告しようとしている人
・親族間で株式を売買する際、適正価格を算定せずに進めようとしている人
非上場株式の評価は、単なる計算問題ではなく、会社の財務内容や株主構成、事業承継の将来像まで含めて考える必要がある経営課題です。2026年の税制改正を踏まえ、最新の制度に基づいた戦略を練ることが、結果的に大きな節税と円滑な事業承継につながります。
【非 上場 株式 評価】に関するよくある質問(FAQ)
Q1:非上場株式の評価額を下げる合法的な方法はありますか?
A1:はい、あります。代表的なのは、会社の規模を小さくして類似業種比準方式と純資産価額方式の併用割合を変える方法や、含み益のある資産を売却して時価評価額を下げる方法です。ただし、いずれも税務上のリスクを伴うため、税理士と相談しながら進めることが必須です。
Q2:配当還元方式は誰でも使えますか?
A2:いいえ、使えません。配当還元方式は、同族株主以外の少数株主など、経営支配力が弱い株主に限定されます。オーナー一族が株式の大半を保有するような会社では、原則として類似業種比準方式と純資産価額方式の併用になります。
Q3:非上場株式の評価額は、売却価格と同じですか?
A3:必ずしも同じではありません。相続税評価額は財産評価基本通達に基づいて計算される公的な評価額ですが、実際の売却価格は買い手との交渉によって決まります。売却価格が相続税評価額を下回るケースも多いため、売却を検討する際は別途価格算定が必要です。
まとめ:今後の動向と失敗しないための判断基準
非上場株式の評価は、会社の財務状況や株主構成、適用される税制によって結果が大きく変わるため、一言で「いくら」と答えられない難しさがあります。2026年は事業承継税制や相続時精算課税制度の見直しなど、オーナー経営者にとって重要な改正が続いており、従来の知識だけでは対応しきれない場面も出てきています。
だからこそ、相続や贈与、事業承継、株式売却を考えるなら、早い段階で税理士などの専門家に相談し、自社の株式がどの方式で評価され、どの程度の税負担になるのかをシミュレーションしておくことが欠かせません。非上場株式の評価は、知っているか知らないかで、数百万円、場合によっては数千万円単位の差が生まれる経営課題です。正確な知識と戦略的な準備が、会社と家族を守る最大の武器になります。 (出典: 非 上場 株式 評価(Yahoo!ニュース))