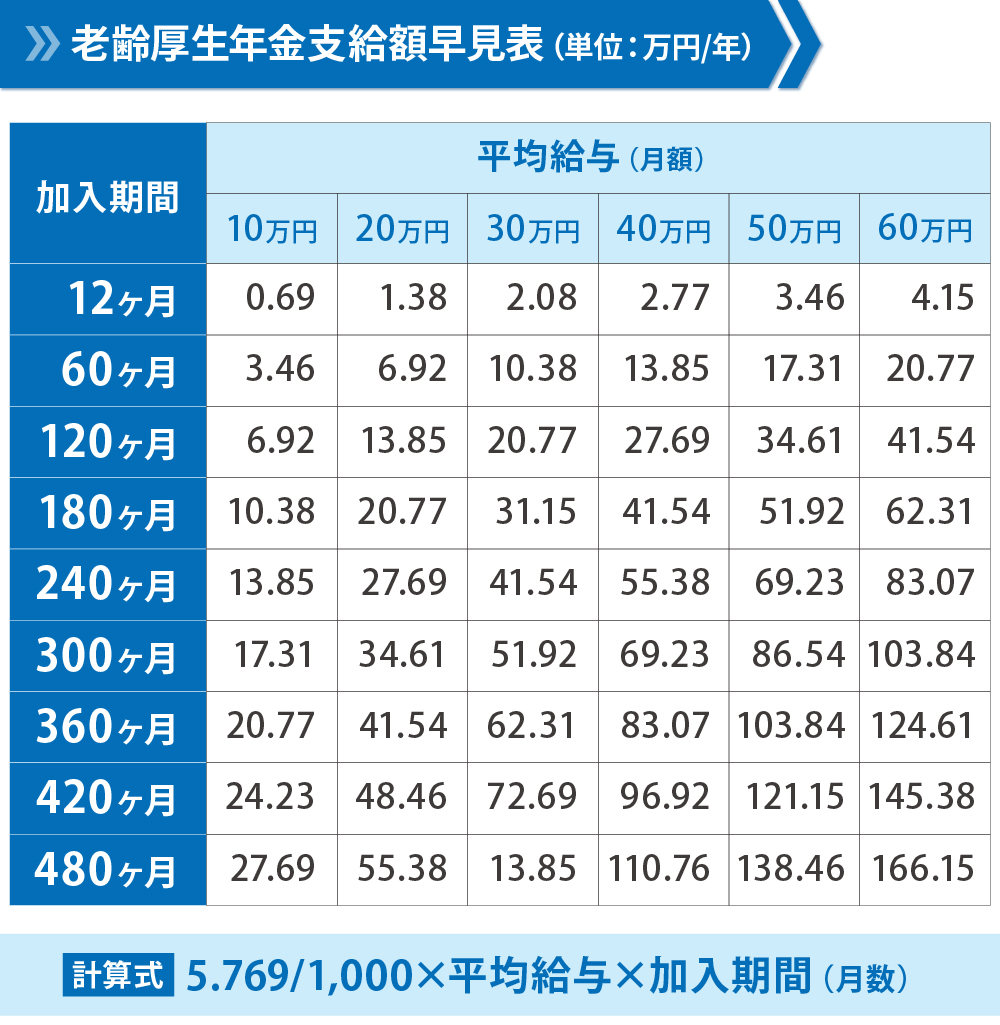
「年金だけで老後を暮らせると思っていたのに、実際の通知を見て愕然とした」「思ったより少ない」。2026年を迎え、こうした声がSNSや知恵袋、マネー系掲示板で増え続けている。厚生労働省や日本年金機構が公表する資料を読み解くと、そこには「平均値」のマジックと、現役時代の収入では想像しにくい「手取り」の現実が横たわっている。
本記事は、平均年金受給額をめぐる最新データを徹底検証し、「なぜ少ないと感じるのか」という根本的な疑問から、年代別・世帯別の実態、繰り下げ・繰り上げ受給の損益分岐点、在職老齢年金の見落としがちな仕組みまで、2026年時点の正しい知識を現場目線で整理する。老後のお金に対する不安を、数字と根拠で解きほぐしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度の老齢基礎年金(国民年金)満額は月額約7万円。厚生年金を含む平均受給額は「夫婦で月22万円前後」という数字が独り歩きしており、単身者や加入期間が短い人は実感と大きく乖離する。
- 要点2:「額面」からは税金・社会保険料が差し引かれるため、実際の手取りは額面の85~90%程度。さらに物価上昇と賃金上昇率による年金改定ルールの影響で、体感の目減りが続いている。
- 要点3:受給開始年齢を75歳まで遅らせると最大84%増額するが、健康状態や家計収支、税金・社会保険料の増加を見極めないと「長生きリスク」への備えを失う危険がある。
【2026年最新】平均年金受給額の実数と「少ない」と感じる構造的理由
まず、大前提となる数字を押さえておきたい。日本年金機構の公式発表や厚生労働省の「厚生年金保険・国民年金事業の概況」によると、2026年度時点の基礎的な給付水準は以下のとおりだ。
国民年金(老齢基礎年金)の満額は、2026年度で月額およそ7万0,000円前後。一方、厚生年金受給者の平均年金月額は、基礎年金を含めて14万5,000円~15万円程度と推計される。ただし、これはあくまで「平均」であり、加入期間や現役時代の年収によって大きく上下する。
よく見かける「夫婦の年金受給額は月22万円超」という数字は、夫が平均的な厚生年金、妻が国民年金満額を受給するモデル世帯の合計額だ。単身の自営業者や、厚生年金の加入期間が短い非正規労働者にとっては、この「22万円」というイメージがかえって老後不安を増幅させる要因になっている。
年代別・世帯別で見る年金受給額のリアル早見表
「平均年金受給額」という言葉に踊らされないためには、属性別の内訳を冷静に見る必要がある。下の表は、日本年金機構の統計資料や各種公的年金シミュレーション、報道各社の取材データを基に、編集部で2026年時点の相場を整理したものだ。
| 世帯・属性タイプ | 年金受給額の実勢(月額) | 手取りイメージ | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金のみ(自営業・無職期間が長い人) | 約5万8,000円~7万0,000円 | 約5万5,000円~6万7,000円 | 単身では生活保護基準に近く、貯蓄か就労継続が必須。満額でも月7万円程度という現実を直視すべき。 |
| 厚生年金・平均的サラリーマン(単身) | 約14万5,000円~15万5,000円 | 約13万円~14万円 | 額面は「平均的」でも、家賃や医療費を引くと余裕は乏しい。iDeCoやNISAでの上乗せが事実上の前提。 |
| 夫婦(夫・厚生年金、妻・国民年金満額) | 約22万0,000円~23万0,000円 | 約19万5,000円~20万5,000円 | 世帯合計では安定しているが、夫死亡後は妻の年金が激減する。第3号被保険者期間中の家計防衛が重要。 |
| 共働き厚生年金夫婦 | 約25万円~30万円超 | 約22万円~26万円 | 年金だけで生活できる水準だが、受給開始年齢を揃えるなど世帯戦略の最適化が寿命を左右する。 |
ここで注目すべきは手取り平均の概念だ。年金額面からは所得税・住民税・国民健康保険料(または後期高齢者医療保険料)・介護保険料が天引きされるため、額面の約85~90%しか手元に残らない。月15万円の年金でも、実際に使えるのは13万円台前半というわけだ。
年金受給資格と「少ない理由」を徹底解剖|加入歴・収入・雇用形態の壁
「思ったより少ない」と感じる背景には、主に三つの構造的要因がある。
第一に、加入期間の短さだ。老齢基礎年金の受給資格は10年以上だが、満額を受け取るには20歳から60歳までの40年間、保険料を納めるか免除・猶予制度を利用する必要がある。学生時代の未納や、専業主婦期間の第3号被保険者制度への認識不足、非正規雇用での厚生年金未加入が、そのまま受給額の減少に直結する。
第二に、現役時代の収入格差がそのまま年金格差になる点だ。厚生年金の報酬比例部分は、平均標準報酬額に加入期間を掛けて算出される。年収300万円で20年間加入した人と、年収600万円で40年間加入した人では、受給額に歴然とした差が生まれる。特に、バブル崩壊後の就職氷河期世代は非正規雇用が長く、厚生年金の平均受給額を押し下げる要因として2026年時点で深刻に顕在化している。
第三に、マクロ経済スライドによる給付抑制だ。2026年度は、年金改定ルールに基づき、物価上昇率と賃金上昇率の差によって実質的な給付水準が調整される。名目額は前年よりわずかに増えても、物価高に追いつかず、実質的な購買力は目減りするという「隠れ減額」が続いている。
繰り下げ・繰り上げ受給の損益分岐点と在職老齢年金の落とし穴
年金受給開始年齢は原則65歳だが、2022年4月の法改正により繰り下げ受給は75歳まで可能になり、繰り下げるほど増額率が上がる。1カ月繰り下げるごとに0.7%増え、75歳まで繰り下げると最大84%増額となる。例えば月15万円の年金なら、75歳開始で月27万6,000円になる計算だ。
一方、繰り上げ受給は60歳まで可能だが、1カ月ごとに0.4%減額され、60歳開始では24%減額となる。月15万円が11万4,000円に減り、その額が生涯固定される。
繰り下げ受給を選ぶ際に忘れてはならないのが、税金と社会保険料の増加、そして「長生きリスク」だ。年金額が増えれば所得税や住民税、国民健康保険料の負担も増える。さらに、75歳まで受給を遅らせる間に生活費を貯蓄で賄う必要があり、80歳まで生きなければ元が取れないケースもある。健康状態や家族の寿命、家計の現金残高を無視した「繰り下げ信仰」は危険だ。
また、60歳以降も働く場合の在職老齢年金にも注意が必要だ。給与と年金の合計が月50万円(2026年度時点)を超えると、超えた分の2分の1が年金から支給停止される。働きながら年金を満額受け取れると思っていると、思わぬ「年金カット」に直面する。ただし、支給停止された分が将来に回るわけではなく、純粋に受給総額が減るため、働き方と受給開始時期の設計が老後資金を大きく左右する。
【実態検証】ネットの反応と利用者の生の声から見えた「平均」の落とし穴
SNSや5ch、知恵袋には、年金通知書を受け取った人々のリアルな反応が溢れている。「年金定期便を見て震えた。これでどうやって生きろと」「厚生年金なのに月12万円。家賃を引いたら残り数万円」「夫婦で22万円は恵まれている方だと痛感した」といった声は、2026年に入ってさらに切実さを増している。
特に目立つのは、50代~60代前半の「ねんきん定期便」を見た直後の焦りだ。現役時代の手取り月収が30万円以上あった人が、年金額面で月15万円、手取り13万円という数字を突きつけられ、「生活水準を保てない」と戸惑うケースが後を絶たない。
一方で、60代後半の実際の受給者からは「固定費を削れば年金だけで回る。旅行や外食は減らしたが、自由な時間は金では買えない」「繰り下げずに65歳から受け取って正解だった。70歳まで元気で働ける保証はなかった」といった冷静な声も聞かれる。平均値に一喜一憂するのではなく、自分の支出構造と寿命リスクを見極めた判断が重要だというメッセージが浮かび上がる。
一般に知られていない盲点とネットの誤解|「年金は破綻する」論の真偽
「将来、年金はもらえない」「制度が破綻する」という言説は、ネット上で根強く再生産されている。だが、公的年金は国庫負担と現役世代の保険料で運営される賦課方式であり、制度自体が「破綻」して給付がゼロになる可能性は極めて低い。むしろ現実的なリスクは、マクロ経済スライドによる実質的な給付削減と、少子高齢化による保険料負担の増加だ。
もう一つの誤解が「年金はもらうだけのもの」という認識だ。2026年時点では、受給開始年齢の選択、在職老齢年金の調整、加給年金や振替加算の有無、企業年金やiDeCoとの組み合わせなど、個人の選択が受給総額に数百万円単位の差を生む。公的年金を「制度」として受け身で捉えるのではなく、「自分の年金設計」として能動的に管理する時代に入っている。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金の設計を考える上で、繰り下げ受給を選ぶべき人は「健康状態が良好で、75歳まで働く意欲と職がある」「年金以外に生活費を10年以上賄える金融資産がある」「長寿家系で85歳以降も元気な可能性が高い」という条件を満たすケースだ。無理に繰り下げても、健康を損なえば受け取る前に資産が枯渇する。
逆に、繰り上げ受給や65歳開始を選ぶべき人は「持病があり長生きの自信がない」「借金や住宅ローンを早く完済したい」「年金を投資に回して運用益を得る自信がある」「配偶者の年金が少なく、世帯の安定収入を早く確保したい」という場合だ。70歳までの平均余命と、家計の固定費を冷静に照らし合わせることが最適解を導く。
社会学者の視点から言えば、日本の「老後2000万円問題」に代表される年金不安の本質は、単なる数字の不足ではなく、現役時代の生活水準を老後にそのまま持ち込もうとする心理的バウンダリーの欠如にある。収入が減れば支出構造を変える、という当たり前の適応ができないまま「平均との比較」に終始すると、いつまでも不安が消えない。年金は長寿社会における「ベースキャンプ」であり、そこに自助努力の資産形成と就労継続をどう重ねるかが、2026年以降を生き抜く上での本当の問いになっている。
【平均 年金 受給 額】に関するよくある質問(FAQ)
Q1:2026年度の国民年金満額はいくらですか?
A1:2026年度の老齢基礎年金(国民年金)満額は、月額約7万円です。ただし、40年間すべて保険料を納めた場合の金額で、未納や免除期間があるとその分減額されます。
Q2:年金の「手取り」は額面よりどのくらい少なくなりますか?
A2:年金からは所得税・住民税・国民健康保険料・介護保険料などが天引きされ、手取りは額面の85~90%程度になるのが一般的です。月15万円の年金なら、実際に使えるのは13万円前後です。
Q3:厚生年金と国民年金では、どれくらい受給額に差がありますか?
A3:国民年金のみの場合は月5万8,000円~7万円程度、厚生年金加入者は基礎年金を含めて平均月14万5,000円~15万円程度です。厚生年金の報酬比例部分が上乗せされるため、現役時代の収入と加入期間がそのまま差になります。
Q4:年金を75歳まで繰り下げると、本当に得ですか?
A4:75歳まで繰り下げると最大84%増額しますが、その間に生活費を別の資産から捻出する必要があります。健康状態や家計の現金残高によっては、繰り下げない方が総受給額で有利になるケースもあります。
まとめ:今後の動向と失敗しないための判断基準
平均年金受給額という数字は、あくまで統計上の「真ん中」に過ぎない。実際の受給額は、あなたの加入歴、収入、雇用形態、そして受給開始年齢の選択によって大きく変わる。2026年現在、年金制度は「破綻」ではなく「緩やかな実質削減」のフェーズにあり、受け身でいると老後の生活水準は確実に目減りする。
大切なのは、平均値と自分を比較して不安になることではなく、自分の年金記録を確認し、手取りでいくら受け取れるかを正確に把握することだ。その上で、繰り下げ・繰り上げ・在職老齢年金・iDeCoやNISAといった選択肢を、自分の健康と家計に合わせて組み立てる。老後のお金に「正解」はないが、「知らないことによる失敗」は確実に存在する。まずは「ねんきんネット」で自分の数字を確認することから始めてほしい。 (出典: 平均 年金 受給 額(Yahoo!ニュース))
