「周りの40代って、正直貯金いくらあるんだろう」——。友人や同僚には聞きにくい、でも誰もが心の奥で気になっている問いです。2026年に入り、物価高と実質賃金の伸び悩みが続くなか、40代の家計は教育費・住宅ローン・老後資金という三重苦に直面しています。金融広報中央委員会の「家計の金融行動に関する世論調査」や各種民間調査の最新データを突き合わせると、平均値では語れない「貯蓄格差の二極化」がはっきりと浮かび上がってきました。本記事では、40代の貯金額を単身・二人以上世帯別に分解し、金融資産ゼロ世帯の割合まで踏み込んで赤裸々に解説します。あなたの預金残高は、世間のどの位置にいるのか。今すぐ確認してください。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代・二人以上世帯の平均貯蓄額は1000万円超でも、中央値は約400~500万円。平均と中央値の差が格差の実態を物語る。
- 要点2:40代で金融資産ゼロ世帯は約2割。単身世帯ではさらに高く、約3人に1人が貯蓄なしという調査結果もある。
- 要点3:「安心ライン」は人によって異なるが、40代で最低でも年収の1.5倍~2倍、理想は1000万円以上が老後資金を見据えた現実的な目安になる。
【2026年最新】40代の貯金額は平均いくら?中央値との差が示す残酷な現実
まず、40代が「みんな貯金どのくらいあるのか」を語るうえで外せないのが、金融広報中央委員会が毎年実施している家計の金融行動に関する世論調査です。最新の公表データによると、40代・二人以上世帯の金融資産保有額の平均は1000万円前後で推移しています。しかし、ここで注意すべきは「平均値」が一部の高額保有者に引っ張られているという点です。実際に貯蓄の分布を中央値で見ると、40代の中央値は400万円~500万円程度に落ち着きます。つまり、平均値の半分以下です。この「平均と中央値の乖離」こそが、40代の貯蓄額を考える際の最大のポイントです。
「自分の周りにはもっと貯めている人が多い気がする」と感じる人がいる一方で、「自分は全然だめだ」と焦る人がいる。この体感のズレは、まさに統計の二極化から生まれています。資産形成が順調な層は投資やiDeCo、NISAを活用して金融資産を大きく伸ばしている一方、収入の伸び悩みや教育費負担で貯蓄が全く増えていない層も確実に存在しています。
【表で比較】40代の貯蓄額・世帯別・分布データ一覧
言葉だけで理解するのは難しい貯蓄の実態を、データで整理しました。以下の表は、金融広報中央委員会の調査や各種民間調査(2024~2026年公表分)をもとに、40代の貯蓄額の傾向をまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 40代・二人以上世帯の平均貯蓄額 | 約1000万円~1100万円(調査年により変動) | 同年代の世間平均として参照される数値 | 高額保有層に引っ張られており、実感より高く見える傾向 |
| 40代・二人以上世帯の中央値 | 約400万円~500万円 | 「普通の家庭」のリアルな貯蓄額の目安 | 体感に近いのはこちら。平均値との差が格差を示す |
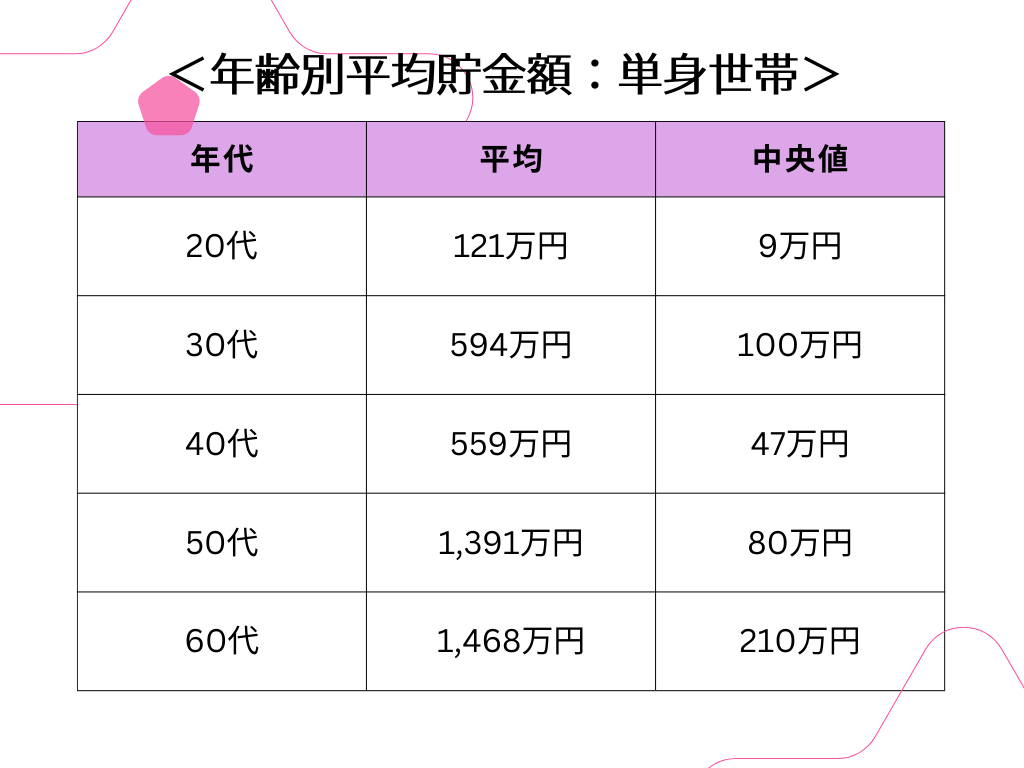
| 40代・金融資産ゼロ世帯の割合 | 二人以上世帯で約2割、単身世帯で約3割 | 年代別では20~30代より低いが、依然として高い水準 | 老後資金を考えるうえで看過できない数字 |
| 40代・独身世帯の平均貯蓄額 | 約500万円~700万円(調査により差) | 二人以上世帯より低い傾向が続く | 住宅費や教育費の有無が貯蓄差に直結 |
| 40代・既婚世帯の貯金額(中央値) | 約500万円~600万円(子供の有無で差) | 共働きか片働きかでも大きく変動 | 教育費ピーク世帯では目減りが顕著 |
この表から見えるのは、単純な「40代の平均」という数字だけでは語れない、世帯構成や家族構成による貯蓄格差です。特に「金融資産ゼロ世帯の割合」は、老後資金を考えるうえで重要な指標です。40代のうちに資産形成の第一歩を踏み出せるかどうかが、その後の人生設計を大きく左右します。
【実態調査】40代は貯金がいくらあれば安心?老後資金と年収の関係を考える
「貯金いくらあれば安心か」という問いに、万人共通の答えはありません。ただ、40代に求められる視点は明確です。単なる預金額ではなく、年収に対する貯金割合と、老後資金としての必要額から逆算して考える必要があります。一般的に、40代で年収の1.5倍~2倍の金融資産があれば、同年齢層の中では上位グループに入ると考えてよいでしょう。たとえば年収500万円なら750万~1000万円、年収700万円なら1050万~1400万円が目安です。
さらに、老後資金については総務省の家計調査や生命保険文化センターの調査で、夫婦二人が老後をゆとりある生活を送るには月約36万~38万円が必要とされ、公的年金との差額を30年分補填すると2000万円~3000万円の自助努力が求められるという試算もあります。40代のうちにこの必要額を認識し、iDeCoやNISAなどの税制優遇制度を活用しながら積み立てを進めるかどうかが、将来の安心感を分ける分岐点です。
ただし、ここで強調したいのは「みんながみんな2000万円を貯めているわけではない」という現実です。前章のデータで見たように、40代の金融資産ゼロ世帯は約2割、単身では約3割に達します。老後資金が十分に準備できていない層が一定数存在するのが、日本の40代のリアルな姿です。
【ネットの反応】40代の貯金額に衝撃・共感・ため息の声を検証
SNSや掲示板には、40代の貯金額に関する本音が溢れています。投稿を追うと、大きく3つのパターンに分類できます。1つ目は「自分は平均以下で焦る」という不安の声、2つ目は「貯金だけでは資産は守れない、投資へシフトした」という実践派、3つ目は「貯金ゼロでも何とかなっている」という生存報告です。
たとえば、ある匿名掲示板では「40代後半、貯金が300万円しかない。子供の大学費用がこれからなのに絶望している」「住宅ローンと教育費で毎月カツカツ。貯蓄に回せない」といった書き込みが共感を集めています。一方で「iDeCoとNISAを10年続けて40代で2000万円超えた。投資を始めたのが一番の転機」という成功体験も少なくありません。ネットの反応から浮かぶのは、貯蓄額の多寡がそのまま人生の満足度に直結するわけではないという、複雑な心理です。
興味深いのは、40代の貯金額に対する「驚きの声」が年々高まっている点です。物価高の影響で生活防衛意識が強まり、預貯金の重要性が再認識される一方、銀行預金だけでは資産が目減りするというインフレ時代のジレンマも広がっています。「みんなの貯金 ネットの反応」を定点観測すると、この葛藤が色濃く表れています。
一般に知られていない盲点とネットの誤解|平均値だけ見て安心してはいけない理由
ここで、40代の貯蓄にまつわる3つの誤解を指摘しておきます。1つ目の誤解は「平均値=普通の人の貯金額」と思い込むことです。前述のとおり、平均値は高額保有層に引っ張られるため、体感よりも高く出ます。自分の立ち位置を確認するなら中央値を見るべきです。
2つ目の誤解は「貯金がない=浪費している」という決めつけです。40代で貯蓄が少ない背景には、住宅ローン、教育費、親の介護など構造的な支出増があります。特に子供が大学生の時期は年間100万~200万円の学費がかかり、貯蓄が一気に減る「教育費のピーク」が重なります。努力不足ではなく、ライフステージ上の不可避な支出です。
3つ目の誤解は「貯金が多いほど安全」という過信です。インフレ率が預金金利を上回る状況では、現預金だけに置いておくと実質的な購買力は目減りします。40代の資産形成で重要なのは、預貯金・投資・保険をバランスよく組み合わせることです。銀行預金だけを増やしても老後資金問題は解決しません。
【実態検証】40代の資産形成、現場目線で見えた本当の分岐点
ここまでのデータとネットの声を突き合わせると、40代の資産形成には明確な分岐点があることが見えてきます。それは「30代までに投資を始めたかどうか」です。40代で金融資産1000万円以上を達成している層の多くは、30代からiDeCoやNISA、投資信託の積立を継続しているという共通点があります。時間を味方につけた複利運用こそが、貯蓄格差を生む最大の要因です。
一方、40代から資産形成を始める場合でも、手遅れではありません。老後までの20年~25年間で、月3万円を年利3~4%で運用できれば、元本720万~900万円が1000万円以上に育つ可能性があります。重要なのは、過去の貯蓄額を嘆くことではなく、今日から積立の仕組みを作ることです。実際に、40代で資産形成の第一歩を踏み出した人からは「もっと早く始めていれば」という声と同時に、「それでも始めたことで将来への不安が減った」という前向きな反応が多く寄せられています。
【プロの結論】40代の貯蓄、家族社会学と行動経済学から読み解く本質
社会学的に見ると、40代の貯蓄格差は個人の努力だけで説明できるものではありません。親世代からの経済的支援の有無、配偶者の就業状況、住んでいる地域の住宅コストなど、本人にはコントロールできない構造的要因が大きく影響します。心理学的には、将来の自分よりも現在の家族の必要を優先してしまう「現在バイアス」が、40代の貯蓄を難しくさせています。子供の教育費や住宅ローンに追われるなかで、老後資金を後回しにするのは合理的な判断ですらあります。
だからこそ、40代に求められるのは罪悪感ではなく「仕組み化」です。給与天引きのiDeCoや自動積立のNISAは、意思の弱さに依存せずに資産形成を進めるための有効なツールです。貯金がいくらあるかは重要な指標ですが、それ以上に「これから増やせる仕組みがあるか」が40代の明暗を分けます。貯蓄ゼロからの逆転は可能です。ただし、何も行動しなければ現状維持か悪化の二択しかありません。
【正直 みんな貯金 どのくらい ある 40代】に関するよくある質問(FAQ)
Q1:40代で貯金が1000万円あれば安心ですか?
A1:1000万円あれば40代の中では上位グループに入ります。ただし、子供の教育費や住宅ローンの残債、老後の生活水準によって安心度は変わります。老後資金だけで見ると2000万円以上が望ましいとされるため、1000万円は「合格点」ではなく「通過点」と考えましょう。
Q2:40代で貯金ゼロです。今からでも間に合いますか?
A2:結論から言えば、間に合います。40代から65歳までの約20年間、毎月3万円を年利3%で積み立てれば、元本720万円が約1000万円になります。ゼロからのスタートでも、仕組みを作れば十分に挽回可能です。重要なのは今日から始めることです。
Q3:40代の独身と既婚では、貯金額にどれくらい差がありますか?
A3:平均値で比較すると、独身世帯は二人以上世帯の約半分~7割程度です。既婚世帯でも、子供の有無や共働きかどうかで大きく変わります。独身は住宅費や教育費の負担が少ない分、計画的に貯蓄すれば高額を目指せる立場でもあります。
Q4:貯金はいくらまで増やせばいいですか?増やしすぎるデメリットは?
A4:現預金は生活防衛資金として年収の半年~1年分が目安です。それ以上はインフレによる目減りリスクがあるため、投資へのシフトを検討しましょう。貯金を増やすこと自体にデメリットはありませんが、全てを現預金で持つことは機会損失になります。
まとめ:40代の貯蓄格差と向き合い、今からできる最善の判断
「正直、みんな貯金どのくらいあるのか」という問いへの答えは、「平均1000万円、中央値400万~500万円、ゼロ世帯2~3割」という、喜びと不安が入り混じる現実です。あなたがどの位置にいるにせよ、過去の数字を変えることはできません。変えられるのは、今日からの行動だけです。まずは自分の金融資産を正確に把握し、年収に対する貯金割合を確認してください。そのうえで、給与天引きや自動積立の仕組みを一つでも増やすこと。それが、40代の老後資金不安を和らげる最も確実な方法です。2026年の今、あなたの預金残高と将来設計を、もう一度見直してみませんか。 (出典: 正直 みんな貯金 どのくらい ある 40代(Yahoo!ニュース))
