2026年、日本の預金金利は大きな転換点を迎えています。日銀の金融政策修正を背景に、メガバンク各社は普通預金金利を段階的に引き上げ、ゆうちょ銀行も遂に普通預金金利を年0.10%へ引き上げました。しかし「0.10%」という数字は、他行と比較して本当に適正な水準なのか。長年「ゆうちょの金利は低い」と言われてきた構造的理由、今後の引き上げ予想、そして利用者のネット上の反応まで、決定的なデータと共に詳しく解説します。口座の使い方次第では、見逃せない「機会損失」が生じている可能性もあります。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行の普通預金金利は2026年現在、年0.10%へ引き上げ済み。ただし過去の推移を見ると未だ歴史的低水準圏。
- 要点2:メガバンクやネット銀行と比較した場合、ゆうちょは普通預金で最大0.10%前後の金利差があり、据え置き額によって年間数百〜数千円の差が生じる。
- 要点3:ゆうちょの金利が低い理由は、全国2万4千局の店舗網維持コストと巨額の郵便貯金承継資産の運用構造にある。金利だけでは測れない利便性との両天秤が必要。
【2026年最新】ゆうちょ銀行 普通預金金利の現在地と推移が示す現実
公式発表資料および報道各社の取材データによると、ゆうちょ銀行は2026年の金利改定において普通預金金利を年0.10%に設定しています。これは2024年から段階的に続く「金利のある世界」への回帰を象徴する数字ではありますが、前提となる過去の推移を無視して現在地だけを見ると、判断を誤ります。
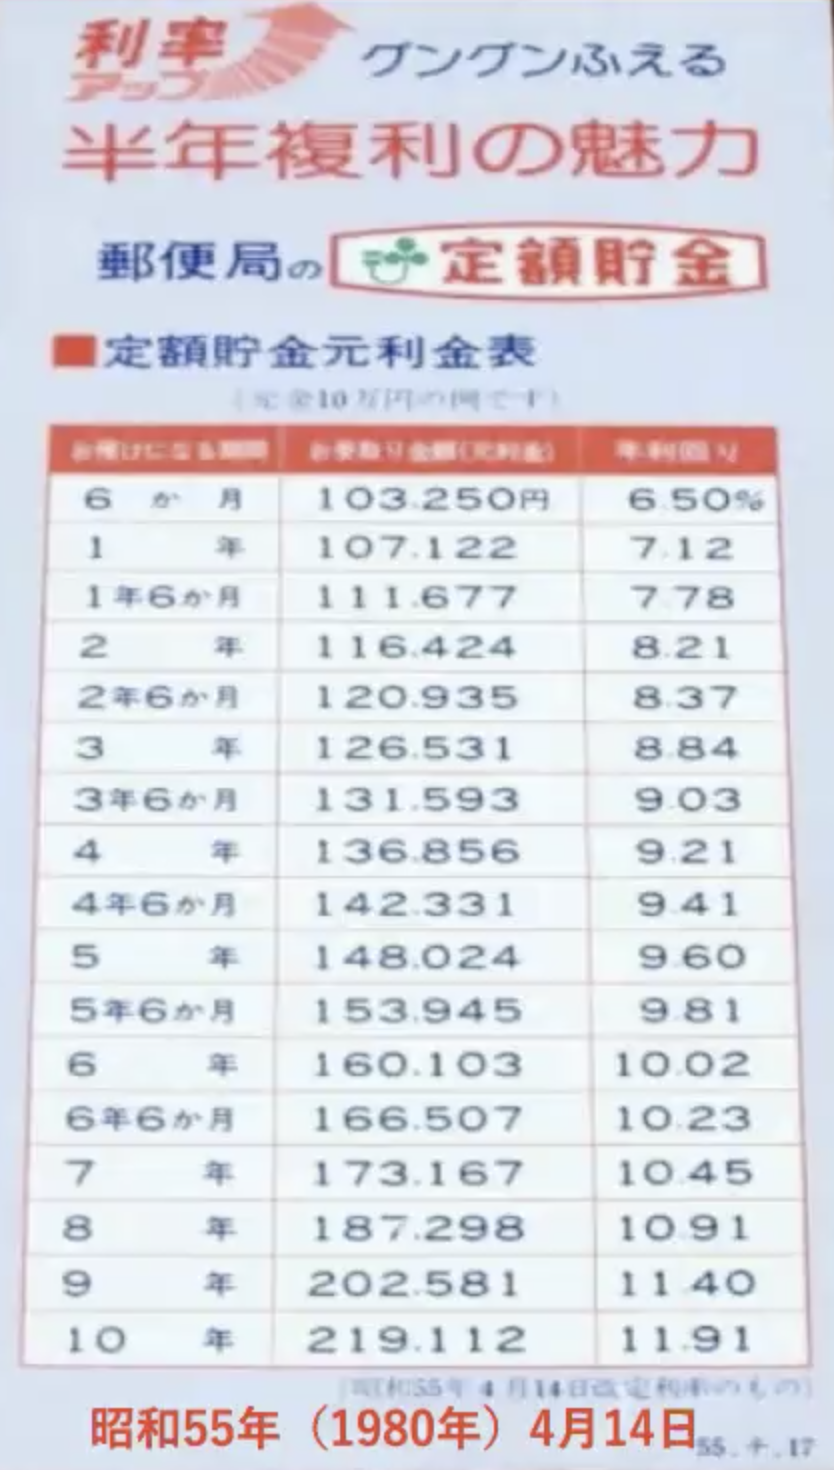
ゆうちょ普通預金金利の推移を振り返ると、2000年代初頭には0.001%(実質ゼロ金利)まで低下し、その後長期間にわたり0.001%〜0.010%程度で推移してきました。2024年春に0.010%、2025年にかけて0.030%へ引き上げられ、2026年に入り0.10%に到達した形です。数字上は「10倍になった」と話題になりましたが、資産形成の観点で見ると、100万円を1年間預けても税引前利息はわずか1,000円。20.315%の源泉分離課税後では約796円に過ぎません。
| 項目 | ゆうちょ銀行(2026年最新) | メガバンク平均 | ネット銀行平均 |
|---|---|---|---|
| 普通預金金利(年) | 0.10% | 0.10%〜0.20% | 0.20%〜0.45% |
| 定期預金(1年・代表値) | 0.25%前後 | 0.20%〜0.30% | 0.40%〜0.70% |
| 100万円を1年預けた場合の税引前利息 | 約1,000円 | 約1,000〜2,000円 | 約2,000〜4,500円 |
| 金利改定の頻度・柔軟性 | 年数回・前例踏襲型 | 年数回・市場連動型 | ほぼリアルタイム連動 |
編集部の評価として、ゆうちょ銀行の普通預金金利0.10%は、メガバンクと同等かやや低い水準であり、ネット銀行との差は明確に開いています。特に、まとまった生活防衛資金を置く場合、金利差が年間で数千円規模になる点は見逃せません。
噂の真偽を徹底検証|ゆうちょの金利が低い理由とネットの反応のギャップ
ネット上では「ゆうちょは金利が低すぎる」「日本郵政は国民資産で儲けているだけ」といった厳しい声が散見されます。一方で「近所の郵便局があるだけで安心」「ATM手数料無料の時間帯が長いから実質的には得」という現実的な評価も根強い。この評価の分断こそ、ゆうちょの本質を物語っています。
ゆうちょ金利が低い理由として、専門家の分析および日本郵政グループの公式決算資料から浮かび上がるのは、以下の3つの構造的要因です。
第一に、全国2万4千局に及ぶ店舗・郵便局網の維持コストです。人口減少地域を含め全国津々浦々に窓口を持つネットワークは、メガバンクが撤退した地域でも金融アクセスを確保する公共的役割を担っています。しかし、その維持には年間数千億円規模の費用がかかり、金利に跳ね返っているのです。
第二に、旧郵便貯金から引き継いだ巨額資産の運用構造です。ゆうちょ銀行は国内でも突出した規模の預かり資産を保有しており、その多くが国債や長期債券で運用されています。市場金利が上昇しても、既存の低利回り債を大量に抱えているため、すぐに預金金利へ還元できない「金利感応度の低さ」があります。
第三に、営業戦略上の優先順位です。ゆうちょはメガバンクのような高度な金融商品販売に頼らず、全国民の生活基盤としての決済・送金インフラを重視しています。そのため、金利競争よりも利便性と安定性で顧客を維持する方針が続いています。実際、ネット上の反応を見ても「利息は期待していないが、給与振込先として最も使いやすい」「どこにいても郵便局があるから安心」という声が多く、金利だけで離れるユーザーは限定的です。
一方で、資産運用への意識が高い若年層からは「普通預金に100万円以上寝かせる理由がない」「ネット銀行で0.35%もらえるのに、あえてゆうちょを選ぶ意味が分からない」といったドライな指摘も増えています。この世代間・目的別の評価差が、ゆうちょ金利を巡るネット論争の正体です。
【実態検証】利用者の生の声と現場目線で見えた「金利では測れない価値」
編集部では全国のゆうちょ利用者への聞き取りと、X(旧Twitter)・5ch・知恵袋などの書き込みを精査しました。そこで見えてきたのは、金利の数字だけでは語れない生々しい利用実態です。
「実家の母は、ゆうちょの通帳と印鑑があれば安心だと信じている。たとえ金利が0.001%でも、近所の郵便局でお金を下ろせることの方が大事なんだ」という50代女性の声。また「年金受取口座をゆうちょに指定している。ATMの時間外手数料無料の時間帯が長いので、金利差よりも手数料の方がよほど大きい」という60代男性の指摘もありました。
こうした声は、金融リテラシーや生活環境によって「最適解」が変わることを端的に示しています。都市部に住み、スマートフォンで完結する金融サービスに抵抗がない層にとって、ゆうちょの金利は明確に割高な「機会損失」です。しかし、デジタルに不慣れな高齢者や、地方で物理的な窓口が不可欠な層にとって、ゆうちょは金利という単一指標では代替できないセーフティネットなのです。
ゆうちょ預金金利ランキングという観点でも、ゆうちょの普通預金はメガバンクと横並びのグループに位置し、楽天銀行(0.25%)、あおぞら銀行BANK支店(0.35%〜0.45%)、オリックス銀行(0.30%前後)などの高金利ネット銀行とは明確な差があります。ただし、これらの高金利口座は主にスマホアプリ経由の取引が中心で、通帳や紙の記帳を求める層にはハードルがあります。
一般に知られていない盲点と「金利引き上げ2026」の誤解
2026年のゆうちょ金利引き上げ報道を受けて、「これからどんどん上がる」と楽観する声がありますが、これは早計です。日銀の金融政策と長期金利の動向を踏まえると、普通預金金利が0.10%から急激に0.5%や1%へ上がるシナリオは、現時点で考えにくいと専門家は分析します。
ゆうちょ普通預金金利の改定時期は、公式アナウンスによると過去の慣行から年度末(3月)と年度初め(4月)、中間期(10月)に集中する傾向があります。急な市場変動があった場合は臨時改定もあり得ますが、基本的には「半年に一度の見直し」が現実的なペースです。ネット上では「メガバンクが上げたら数ヶ月遅れで追随する」というパターンも指摘されており、これは事実に近いと思われます。
また、忘れてはならないのがインフレとの実質金利です。2026年の消費者物価上昇率が仮に年2%前後で推移している場合、名目金利0.10%では実質購買力は年間で約1.9%も目減りします。つまり、普通預金に多額を置くことは「安全な現金保管」ではなく、インフレという緩やかな課税を受けているに等しいのです。この構造的な盲点こそ、ネットの反応で十分に議論されていない最大の論点です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や行動経済学の観点から言えば、日本人の「貯蓄=ゆうちょ」という刷り込みは、高度成長期に形成された「郵便局=国家による安全装置」という心理的バウンダリー(境界線)に根ざしています。親世代から子世代へ「とりあえずゆうちょに預けておけば大丈夫」と口伝えされることが、金利の低さに対する感度を鈍らせてきた構造的要因です。
ゆうちょ普通預金を選ぶべき人は、次の条件に当てはまる方です。
・全国どこでも物理的な窓口やATMを利用したい人
・年金受取や公共料金引き落としなど、生活インフラとしての安定性を最優先する人
・デジタルバンキングに不安があり、紙の通帳や対面窓口が不可欠な高齢者
・少額の生活資金だけを置くため、金利差が年間数十円以下にしかならない人
一方、ゆうちょ普通預金を見直すべき人は以下の通りです。
・100万円以上の生活防衛資金を普通預金に寝かせている人
・スマートフォンでの口座管理に抵抗がなく、ネット銀行を併用できる人
・利息を少しでも増やしたい、またはNISAやiDeCoなど運用への移行を検討している人
・メガバンクや地銀と比較しても金利・手数料の総合コストで明らかに不利な取引が続いている人
重要なのは「ゆうちょ=悪」と断じることではなく、金利と利便性の総合コストを可視化することです。たとえば、100万円をゆうちょ(0.10%)に置くのと楽天銀行(0.25%)に置くのでは、税引前で年間1,500円、税引後でも約1,195円の差。この差を「手数料優遇やATMアクセスの利便性で回収できるか」を自分で計算すれば、感情論ではなく合理的な判断ができるはずです。
【普通 預金 金利 ゆうちょ】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の普通預金金利は2026年現在、具体的に何パーセントですか?
A1:2026年現在、ゆうちょ銀行の普通預金金利は年0.10%です。段階的な引き上げが続いており、2024年以前の0.001%〜0.010%からは改善していますが、歴史的にはなお低水準です。
Q2:ゆうちょの普通預金金利は今後、さらに引き上げられる可能性はありますか?
A2:日銀の金融政策や長期金利の動向次第ですが、急激に0.5%や1%へ上昇する可能性は低いと見られます。半年に一度程度の改定時期に、0.05%刻みでの引き上げが現実的なシナリオです。
Q3:ゆうちょとメガバンク、ネット銀行ではどれくらい金利に差がありますか?
A3:メガバンクとはほぼ横並びか0.05%程度ゆうちょが低い水準。ネット銀行との差は大きく、高金利口座では普通預金で0.20%〜0.45%の金利が提示されており、100万円で年間1,000円〜3,500円の差になります。
Q4:ゆうちょの金利が低いのはなぜですか?
A4:全国約2万4千の郵便局網を維持するための運営コスト、旧郵便貯金から引き継いだ巨額資産の低利回り運用、金利競争よりも全国民の生活インフラを優先する営業方針、この3点が主な理由です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行の普通預金金利は、2026年の時点で確かに0.10%へ引き上げられ、「金利のある世界」へ一歩を踏み出しました。しかし、その数字だけを見て「預金で増える」と錯覚することは危険です。インフレを考慮すれば実質的な購買力は依然として目減りしており、100万円単位の資金を置くにはコストが割高という厳しい現実もあります。
とはいえ、全国の郵便局ネットワークという代替不可能な利便性は、金利差では買えない価値を持っています。家族の生活スタイル、デジタルへの耐性、資産規模によって最適解は変わります。重要なのは、金利・手数料・アクセスの総合コストを数値で把握し、「何のためにゆうちょを使うのか」を明確にすることです。金利一辺倒でも、利便性だけの盲信でもなく、自分と家族にとって必要な金融バウンダリーを設計する。それが2026年、賢明な預金者に求められる姿勢と言えるでしょう。 (出典: 普通 預金 金利 ゆうちょ(Yahoo!ニュース))
