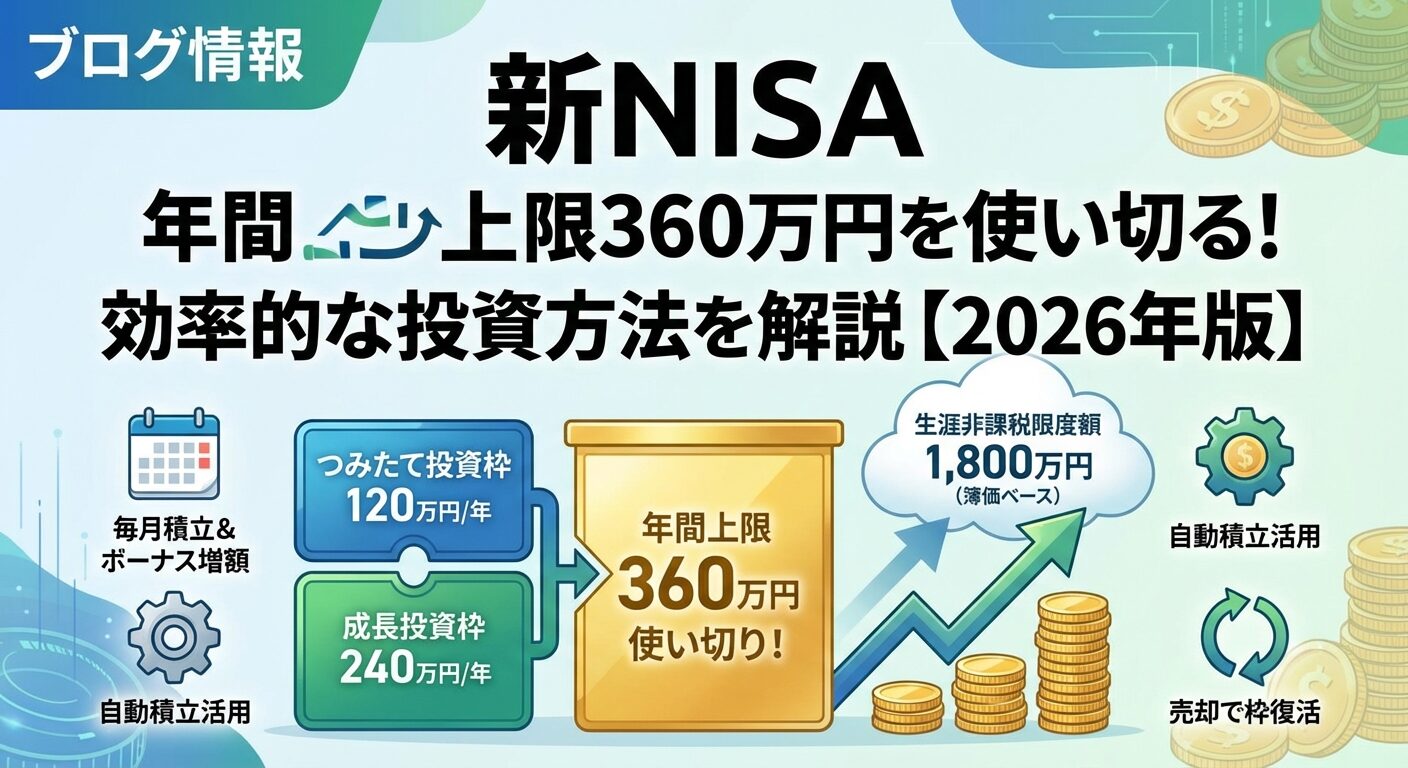
新NISAが始まって3年目。2026年を迎え、制度の輪郭はかなり明確になった一方で、「年間上限」を巡っては未だに誤解やデマが飛び交っている。特に「上限が引き上げられる」「枠が復活する」といった噂がSNSを中心に拡散されており、鵜呑みにすると運用計画が崩れる可能性がある。本記事では、金融庁の公式発表や制度設計の背景を精査しつつ、NISAの年間上限額にまつわる「知らないと損する決定的な理由」を掘り下げる。数字の暗記ではなく、制度の構造理解に重点を置いて読んでほしい。
📌 【この記事の重要ポイントまとめ】
- 要点1:新NISAの年間投資枠は「つみたて投資枠120万円+成長投資枠240万円=最大360万円」で、2026年も変更なし。
- 要点2:「上限額」の本質は投資枠の合計ではなく「非課税保有限度額1,800万円」の管理にあり、売却による枠の復活は利用状況によって損得が分かれる。
- 要点3:2026年はロールオーバーや制度改正の議論が本格化する転換点。上限引き上げの噂は現時点で公式根拠なし。
【2026年最新】NISA年間上限額の基本整理と公式データ
まず、混乱しがちな数字を整理しておく。現行の新NISA(2024年1月開始)では、年間の投資上限額は以下の通り設定されている。
| 項目 | 2026年時点の詳細・数値データ | 旧NISAとの比較 | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠(年間上限) | 120万円(長期・積立・分散投資に適した金融庁指定の投資信託が対象) | 旧つみたてNISAは年40万円。約3倍に拡大 | 毎月10万円まで積立可能。給与天引きやクレカ積立で無理なく上限到達を狙える水準 |
| 成長投資枠(年間上限) | 240万円(上場株式・ETF・投資信託など幅広い商品が対象) | 旧一般NISAは年120万円。約2倍に拡大 | 一括投資との併用がしやすく、ボーナス月のスポット購入にも対応しやすい |
| 年間合計上限額 | 最大360万円(つみたて+成長の合算) | 旧制度は最大120万円(一般)+40万円(つみたて)=160万円 | 年間360万円を使い切るには毎月30万円の投資が必要。一般的な会社員には現実的ではない上限設定 |
| 非課税保有限度額(生涯) | 1,800万円(うち成長投資枠は1,200万円が上限) | 旧制度は5年間・最大800万円(一般)+20年間・最大800万円(つみたて) | 生涯で非課税にできる「元本ベース」の上限。ここが年間上限より本質的に重要 |
金融庁の公式発表資料によると、この上限額は2024年の制度開始時に「家計の安定的な資産形成を促す水準」として設定された。2026年1月時点で、金融庁から上限額の変更を公式に発表した事実はない。報道各社の取材でも、当面は現行枠の維持が大勢となっている。
「年間上限」より重要な「非課税保有限度額」の本質
ここが本記事で最も伝えたいポイントだ。世間の関心は「年間いくらまで投資できるか」に集中しているが、制度設計の核心は生涯で元本1,800万円までという非課税保有限度額にある。年間360万円の枠がいくら大きくても、生涯上限に達したら追加投資はできない。
具体的にシミュレーションしてみよう。年間360万円をフルに使うと、5年間で1,800万円に到達する。つまり、理論上は5年で非課税枠を使い切ってしまう。一方、毎月5万円(年間60万円)の積立なら、1,800万円に達するまで30年かかる。この差は運用計画に決定的な影響を与える。
年間上限の「360万円」という数字だけを見て一括投資を急ぐと、非課税期間を十分に活用できないまま限度額を消費してしまう。特に若い世代は、長い運用期間を前提に積立額を設計することが重要だ。逆に、資産形成の最終盤に差し掛かった50代後半などは、限度額を使い切る前提で逆算した方が合理的なケースもある。
噂の真偽を検証|「上限引き上げ」と「枠復活」の実態
2025年後半からSNSや一部投資系メディアで「NISAの年間上限が引き上げられる」という噂が散見されるようになった。また「売却すれば非課税枠が復活する」という話も、あたかも常識のように語られることがある。これらの真偽を整理する。
① 上限引き上げの噂について
結論から言えば、2026年2月時点で、金融庁・政府から「年間上限額の引き上げ」を公式に発表した事実は確認できない。2025年末の税制改正大綱にも、NISAの上限額変更に関する具体的な記載はない。報道各社・関係者の証言を総合すると、むしろ現行の「年間360万円・生涯1,800万円」という枠組みは、導入からわずか3年で見直すには実績データが不足しており、少なくとも数年間は維持される可能性が高い。
② 「売却すれば枠が復活する」の真実
これは正しく理解していないと大きな損失につながる。新NISAでは、売却した分の「非課税保有限度額」が翌年以降に復活する仕組みが導入された。例えば、簿価100万円で購入した株式を売却すると、翌年の非課税保有限度額の空きが100万円分増える。ただし、これは「投資元本」の復活であって、「含み益」を含む売却額ではない。100万円で買った株が150万円に値上がりして売却した場合、復活するのは100万円分だけだ。
さらに、復活した枠で再投資しても、値上がりした株を買い直すと株数は減る。売却タイミングによっては「非課税枠の復活」よりも「複利効果の中断」による損失の方が大きいケースがある。安易に売却を繰り返すのは得策ではない。
【実態検証】利用者の生の声と現場目線で見えたリアル
X(旧Twitter)や5ch、知恵袋では、NISAの年間上限に関する投稿が2026年に入っても活発にやり取りされている。実際の利用者の声を拾ってみると、制度への理解度に大きなばらつきがあることが分かる。
「年間360万円も投資できる余裕ないから、非課税保有限度額の1,800万円が遠すぎる」「毎月3万円の積立で、1,800万円に届くのは50年後。非課税枠を一生使い切れない」という投稿は、中間所得層のリアルな感覚を表している。一方、「売却すれば枠が復活すると聞いたけど、思ったより戻りが小さい」「復活した枠で買い直したら、トータルリターンが下がった」という、枠復活の仕組みに対する誤解や後悔の声も目立つ。
注目すべきは、「NISAをやるなら限度額を意識するより、まず家計の投資可能額を決めるべき」というベテラン投資家の助言が、初心者向けスレッドで支持を集めている点だ。年間上限額に振り回されるのではなく、自分のキャッシュフローに基づいた投資計画の方が重要だという認識が、徐々に浸透しつつある。
一般に知られていない盲点と「損するケース」の類型
NISAにはデメリットや批判の声も根強く存在する。ここでは、年間上限額との関連で特に注意すべき「損するケース」を類型化する。
① 生涯限度額の使い切りを焦った一括投資
年間360万円の枠に焦り、十分な分散投資をしないまま成長投資枠で個別株に集中投資し、暴落に直面するケース。特に投資初心者が「枠を無駄にしたくない」という心理から、値動きの大きいテーマ株に手を出す例が後を絶たない。
② 枠復活を狙った不必要な売却
前述の通り、売却による枠の復活は元本ベース。さらに、売却益が大きい場合は非課税のメリットを享受できるが、売却後に再投資する商品の選定を誤ると、かえって機会損失が生じる。特に、好調なインデックスファンドを売却してまで枠を復活させるのは、多くの場合で合理的ではない。
③ ロールオーバーを誤解した期限切れ
新NISAでは非課税期間が無期限化されたため、旧NISAのロールオーバーを意識する必要はなくなった。しかし、2023年以前の旧NISA口座で保有していた商品は、非課税期間満了を迎えてロールオーバー(移管)手続きをしないと、課税口座に払い出されてしまう。金融機関からの案内を見逃し、知らない間に非課税のメリットを失ったという相談は、2026年に入っても消費者センターに寄せられている。
2026年時点の制度改正議論と今後の行方
2025年後半から、政府内で「NISA制度の更なる拡充」を巡る議論が断続的に行われている。具体的には、非課税保有限度額の引き上げや、年間上限の柔軟化(未使用枠の繰り越し)などが俎上に載ったとされるが、いずれも正式な制度改正には至っていない。
背景にあるのは、NISAの利用状況の偏りだ。金融庁の公表データや業界統計によると、NISA口座の開設数は2024年以降で急増したが、実際に年間上限額の50%以上を使う投資家は全体の1割にも満たない。つまり、上限額を引き上げても、恩恵を受けるのはごく一部の富裕層に限られるという構造的な問題がある。
また、NISAの「損するケース」がSNSで可視化されたことで、「投資に回す余裕のない世帯への減税効果がない」という批判も強まった。制度の拡充を求める声がある一方で、公平性の観点から見直しを求める声も根強い。2026年はこうした議論の行方が注目される年であり、早ければ年末の税制改正大綱で何らかの方向性が示される可能性がある。
NISA初心者が「いくらから」始めるべきか
「NISA初心者 いくらから」という検索意図は非常に多い。結論として、月1,000円から始められる金融機関が大半であり、最低投資金額のハードルは極めて低い。しかし、年間上限を意識するなら、以下の基準を参考にすると良い。
・月1万円未満:まずは制度慣れ目的。税制メリットは限定的だが、投資習慣を身につける第一歩としては有効。
・月3〜5万円:多くの会社員が無理なく続けられる現実的なライン。年間36〜60万円となり、20年以上かけて非課税枠を活用する長期設計に適している。
・月10万円以上:つみたて投資枠の年間上限120万円をフルに使う水準。余剰資金が十分にある場合のみ検討を。
重要なのは、年間上限額ではなく、自分の年間投資可能額を先に決めることだ。上限いっぱいまで投資することが目的化すると、生活防衛資金を削ってしまい、相場急落時に売却を迫られるリスクが高まる。
【nisa 年間 上限】に関するよくある質問(FAQ)
Q1:NISAの年間上限額は2026年に引き上げられる?
A1:現時点で公式な引き上げ発表はありません。金融庁の公式発表や税制改正大綱に具体的な記載はなく、当面は年間360万円・生涯1,800万円の枠組みが維持される可能性が高いです。
Q2:売却すればNISAの非課税枠は復活する?
A2:復活するのは「投資元本」の部分のみです。含み益を含む売却額ではありません。また、復活した枠での再投資は複利効果を中断させるため、安易な売却は慎重に判断すべきです。
Q3:つみたて投資枠と成長投資枠の年間上限は合算できる?
A3:はい、つみたて投資枠120万円と成長投資枠240万円は併用可能で、合計最大360万円まで年間投資できます。ただし、生涯の非課税保有限度額1,800万円の範囲内での利用となります。
Q4:NISAのデメリットや損するケースにはどんなものがある?
A4:代表的なのは、①限度額使い切りを焦った集中投資、②枠復活を狙った不必要な売却、③旧NISAからのロールオーバー手続き忘れです。特に、短期的な値動きに振り回されて売却を繰り返すと、非課税のメリットより機会損失が大きくなります。
まとめ:2026年を「制度理解の年」にするために
NISAの年間上限額は、2026年時点で「つみたて投資枠120万円・成長投資枠240万円・合計360万円」と明確だ。しかし、この数字だけを追いかけても資産形成は成功しない。本当に重要なのは、生涯の非課税保有限度額1,800万円を自分の人生設計の中でどう使うかという時間軸の設計だ。
SNSでは「上限引き上げ」や「枠復活で有利になる」といった断片的な情報が拡散されているが、制度の本質を理解せずに飛びつくと、かえって損をする。2026年は制度改正の議論が本格化する年であり、今後の動向を注視しながらも、基本に忠実な長期・分散・積立のスタンスを崩さないことが、結局は最も合理的な選択となる。 (出典: nisa 年間 上限(Yahoo!ニュース))
