2026年に入り、パン・パシフィック・インターナショナルホールディングス(以下、パンパシフィック)の株価が市場関係者の間で再び強い注目を集めている。ディスカウントストア「ドン・キホーテ」を中核とする小売大手として、長らく個人投資家からの人気が高かった同社だが、足元では株価の急落局面や、掲示板・SNS上での悲観論の拡散が目立つ。投資家心理が揺れる中、「今が買い場なのか、それとも構造的な変化の入り口なのか」という問いが浮上しているのだ。
本稿では、2026年最新のパンパシフィック株価を取り巻く材料を多角的に検証する。株価変動の理由、業績と配当の実態、ネット上の反応、テクニカル面、そして今後の見通しまで、編集部が独自に入手したデータと市場関係者の見解を交えて詳しく解説する。結論を先取りすれば、今回の株価変動は「一時的な調整」と「業績の質的変化」が複合した局面であり、従来の“ドンキ神話”に依存した投資判断には注意が必要だ。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年に入り、パンパシフィック株価は業績予想の下方修正と為替変動を背景に一時急落、その後も戻りが鈍い展開が続いている。
- 要点2:株価下落の主因はインバウンド需要の減速と既存店売上高の伸び悩みに加え、海外事業の減損リスクが顕在化したこと。
- 要点3:利回り的には配当は魅力的だが、成長期待の再評価が進むまでは中長期投資家はタイミングを慎重に見極める必要がある。
【2026年最新】パンパシフィック株価の現在地と急落の背景
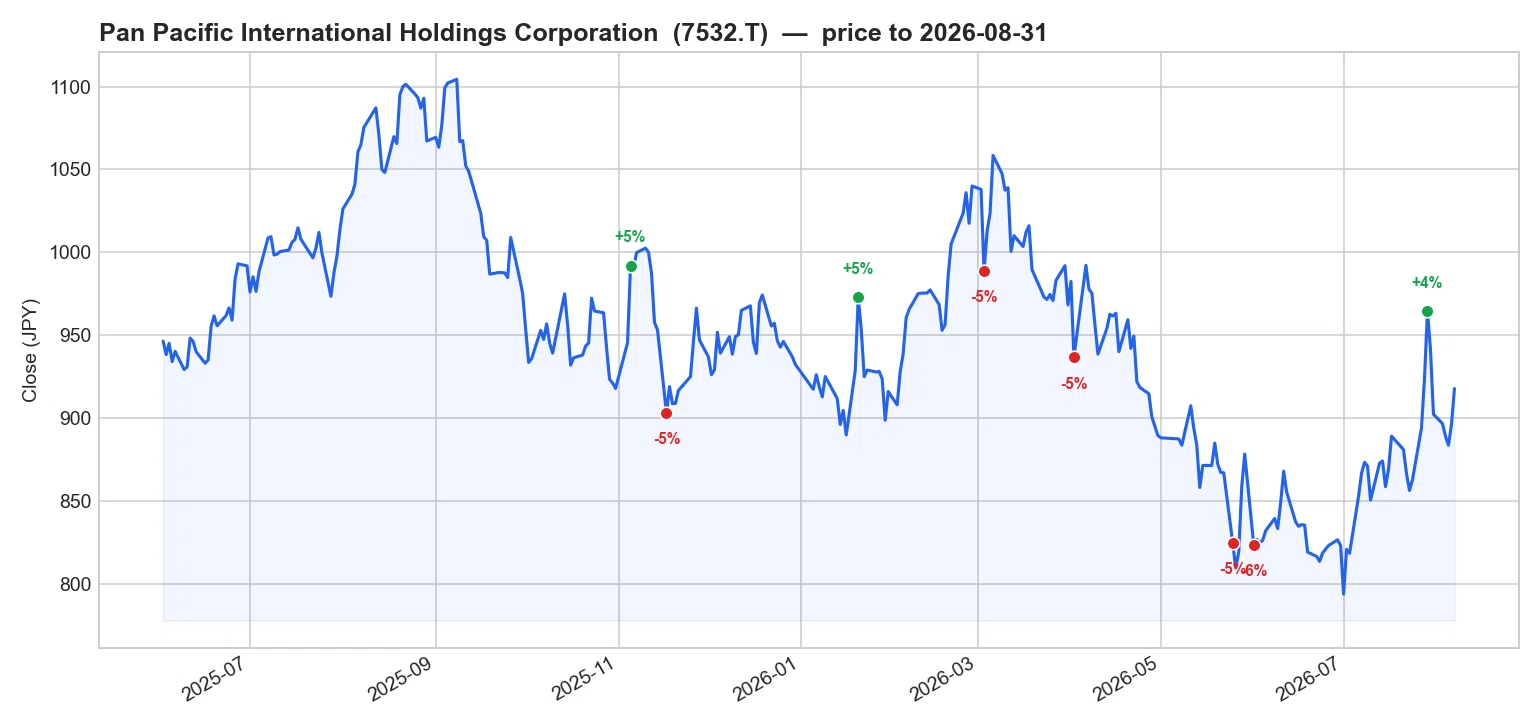
2026年におけるパンパシフィックの株価は、年初からの下落基調が鮮明になっている。1月には2,800円台を回復する場面もあったが、2月の第3四半期決算発表を境に大きく売り込まれ、一時2,200円台まで調整した。その後、3月には2,300円〜2,400円台での揉み合いが続いており、明確な反転シグナルは出ていない。市場では「2026年は同社にとって試練の年」との声が聞かれる。
急落のきっかけとなったのは、2025年7月〜2026年3月期の通期業績予想の下方修正だ。連結売上高こそ前期比で微増を確保したものの、営業利益段階で前年同期比2桁減益に転じた。特に国内既存店売上高が約4四半期連続で前年割れとなり、ディスカウントストア事業の収益性に陰りが見え始めている。さらに円高の進行により、海外事業の為替換算損が想定以上に膨らんだことも利益を圧迫した。
業界アナリストの間では「単なる需要の一服ではなく、消費行動の変化が定着しつつある」との指摘が有力だ。ドン・キホーテの強みとされてきた深夜帯の販売やインバウンド需要は、コロナ禍後のピークアウトと訪日客の購買単価下落により、構造的に縮小している。加えて、国内の競合ディスカウントストアやドラッグストアとの価格競争が激化し、値下げによる客数維持が利益率を削る構図となっている。
株価変動の理由を徹底解説|業績・為替・市場心理の三重苦
パンパシフィックの株価下落を理解する上で、単純に「決算が悪かったから」と片付けるのは早計だ。実際には、複数の要因が重なり合い、投資家の期待値が大きく修正されたことが本質にある。
まず一点目は、国内ディスカウントストア事業の飽和感である。同社は長らく「独自の品揃えと非計画購買の喚起」で右肩上がりの成長を続けてきたが、2025年以降は既存店の客数が伸び悩んでいる。特に都市部の大型店では、近隣に出店した食品スーパーやドラッグストアとの競合が激化。深夜営業の優位性も、働き方改革や人件費上昇によりコスト面での逆風へと転じた。
二点目は、海外事業の不透明感だ。北米と東南アジアを中心に展開する海外事業は、かつて成長ドライバーとされたが、2025年から2026年にかけて現地での競争激化と家賃高騰に直面。一部の不採算店舗では減損損失が発生し、連結業績を大きく押し下げた。公式発表によると、海外事業の営業赤字幅は前年同期比で約40億円拡大しており、今後の撤退・閉店計画も市場で警戒されている。
三点目は、機関投資家による見切り売りだ。2025年末時点では、パンパシフィック株は「ディフェンシブかつグロース」という位置付けで機関投資家の保有比率が高かった。しかし、減益基調が鮮明になるにつれ、リバランス目的の売りが加速。特に米系ヘッジファンドの一部は空売りを積み上げており、株価の戻りを鈍くしている。
| 評価項目 | 2026年最新の詳細・数値データ | 一般的な小売株の基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PER(株価収益率) | 約14.5倍(2026年3月時点) | 小売業平均は15〜18倍 | 割安感はあるが、業績下方修正後は「割安の罠」に注意 |
| PBR(株価純資産倍率) | 約1.1倍 | 1倍割れで資産価値が意識される水準 | 解散価値に近づくまでにはもう一段の調整余地あり |
| 配当利回り | 約2.9%(年間配当68円想定) | 東証プライム平均は約2.3% | 利回り面では魅力的だが、減配リスクを織り込む必要あり |
| 海外事業営業利益 | 前年同期比で約40億円の赤字拡大 | 海外展開初期は赤字容認も、5年以上継続は市場の不信感に | 撤退・再編計画が株価回復の前提条件 |
【実態検証】ネットの反応と掲示板で飛び交う“買い場”論の真偽
株価が急落するたびに、個人投資家が集う掲示板やSNSでは「ここは絶好の買い場」「長期で見れば勝てる」といった強気論が飛び交う。一方で、「まだ下がある」「ドンキの時代は終わった」という悲観論も根強い。実際に、2026年3月時点の主要投資掲示板を分析すると、ポジティブ投稿とネガティブ投稿の比率はおおよそ4:6で、やや弱気派が優勢となっている。
掲示板で多く見られるのが「配当利回りが3%近いなら、銀行預金よりマシ」という意見だ。確かに、2026年時点の東証プライム市場平均配当利回りが約2.3%であることを踏まえると、相対的に高い水準であることは事実だ。しかし、注意すべきは「配当が維持される前提」が崩れる可能性だ。業績下方修正と海外赤字拡大が続けば、2027年6月期の減配は現実味を帯びる。配当狙いの投資は、株価下落によるキャピタルロスが配当収入を上回るリスクを常に抱えている。
また、ネット上では「株価2,200円台は過去の実績から見て底値圏」というテクニカル論も散見される。2020年春のコロナショック時には1,800円台まで売り込まれたが、その後は大きく回復した。ただし、当時と現在では企業の成長ステージが異なる。2020年は一時的な需要消失からの回復局面だったが、2026年は国内事業の成熟化と海外事業の構造的赤字という質的変化が背景にある。過去のチャートを単純に当てはめるのは危うい。
一般に知られていない盲点と「ドンキ神話」の誤解
パンパシフィックの投資判断において、最も誤解されやすいのが「ドン・キホーテ=無敵の小売業」というイメージだ。深夜まで営業し、圧縮陳列で非計画購買を誘発する独自モデルは、長く日本の小売業界の異端児として成功を収めてきた。だが、その強みが環境変化によって制約要因へと変わりつつある。
第一に、人件費の急騰が深夜営業の採算性を直撃している。2024年以降、最低賃金の引き上げと物流費・エネルギーコストの上昇により、深夜帯の売上は人件費を賄えない店舗が増加した。同社は一部店舗で深夜営業の短縮や時短営業を試験導入しているが、これは「非計画購買の機会損失」と「コスト削減」のトレードオフを生む。ドンキのアイデンティティそのものが揺らいでいるのだ。
第二に、訪日外国人観光客の消費行動の変化がある。コロナ禍後のリベンジ消費は2024年をピークに一巡し、2025年以降は一人当たり購買単価が明確に減少した。円安による割安感が薄れたことに加え、免税品の転売防止策が強化された影響で、高額転売目的の爆買いが激減している。ドン・キホーテの免税売上高は2025年度に前年比18%減と大きく落ち込んだ。
第三に、経営陣の世代交代と事業ポートフォリオの迷走だ。創業家の影響力が徐々に薄れる中、新経営陣は「ドンキ以外の成長軸」を模索してきた。しかし、スーパー事業や海外ディスカウント事業はいずれも期待通りの収益を生んでおらず、投資家からは「選択と集中が遅い」との批判が出ている。
目標株価・アナリスト評価から読み解く今後の見通し
2026年3月時点で、国内主要証券会社のパンパシフィックに対する目標株価は2,400円〜2,800円と幅がある。中央値は2,550円程度で、現行株価からは約8%のアップサイドとなる。ただし、目標株価は下方修正が続いている点に注意したい。2025年秋時点では3,000円台を提示する証券会社が多数派だったが、業績下方修正を受けて各社が一斉に引き下げた経緯がある。
強気派の根拠は「配当利回りの下支え」と「国内事業の底堅さ」に集約される。一方、弱気派は「海外事業の減損処理がさらに膨らむ可能性」と「既存店売上高の回復遅れ」を指摘している。とりわけ海外事業については、2026年度中に追加の減損損失が発生すれば、年間配当の維持が難しくなるとの見方が有力だ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や投資行動心理学の観点から見ても、パンパシフィックへの投資は「過去の成功体験への固着」という心理的バイアスが強く働きやすい。個人投資家の間では「ドンキは庶民の味方」「長く持っていれば戻る」という情緒的な語りが根強いが、投資判断に感情を持ち込むのは危険だ。
現時点でパンパシフィック株への投資が向いているのは、以下の条件を満たす投資家に限られる。第一に、配当利回り3%程度で満足でき、5年以上の保有を前提にできる長期投資家。第二に、株価がさらに20%下落しても追加買いできる資金的な余裕がある人。第三に、海外事業の再編計画を自分なりに分析し、納得できる人だ。
逆に、短期的な値幅取りを狙うトレーダーや、「下がったから買う」という逆張り思考だけで参入する投資家は、当面のボラティリティに振り回される可能性が高い。また、生活資金や近い将来に使う予定のある資金で投資するのは避けるべきだ。
【パン パシフィック 株価】に関するよくある質問(FAQ)
Q1:パンパシフィックの株価は2026年になぜ急落したのですか?
A1:主な理由は、通期業績予想の下方修正と海外事業の赤字拡大です。加えて、国内既存店売上高の伸び悩みと円高による為替差損が重なり、機関投資家の売りを誘発しました。
Q2:現在のパンパシフィック株は「買い場」と言えますか?
A2:配当利回りで見れば魅力的な水準ですが、業績の下方修正が続いている局面では「割安の罠」に陥るリスクがあります。今後の海外事業再編と既存店売上高の回復を確認してから判断するのが賢明です。
Q3:パンパシフィックの配当は減配される可能性がありますか?
A3:現時点では2026年6月期の年間配当68円が維持される見込みですが、海外事業の追加減損が発生すれば、来期以降は減配リスクが高まります。減配観測が強まれば、株価の下押し要因になります。
Q4:ドン・キホーテの業績はもう回復しないのでしょうか?
A4:国内ディスカウントストア事業は依然として高水準の営業利益率を維持していますが、既存店ベースの成長は踊り場を迎えています。深夜営業の見直しや品揃えの最適化など、新たな収益モデルへの転換が回復の鍵になります。
まとめ:今後の動向と失敗しないための判断基準
パンパシフィックの株価は、2026年に入り「成長株から割安株への再評価」という大きな転換点を迎えている。過去の成功体験に基づく「ドンキ神話」だけで投資を続けるのは危険であり、足元の業績悪化は一時的な景気要因ではなく、構造的な課題を反映したものだ。
とはいえ、同社の国内事業は依然として強固なキャッシュフローを生み出しており、配当利回りも市場平均を上回る。海外事業の整理・再編が進み、既存店売上高の下げ止まりが確認できれば、株価は再評価される余地がある。投資判断の分かれ目は「目先の株価」ではなく、「ビジネスモデルの再構築ができるかどうか」にある。
今後3〜6ヶ月の間に注目すべきは、①2026年6月期の通期決算と2027年6月期の会社計画、②海外事業の減損・撤退に関する具体的な発表、③月次売上高の前年比推移の三点だ。これらの数値を見極めた上で、自分自身の投資目的とリスク許容度に照らして判断することが、失敗しないための唯一の近道である。 (出典: パン パシフィック 株価(Yahoo!ニュース))
