📌 【この記事の重要ポイントまとめ】
- 要点1:郵政民営化法は2005年に成立し、2007年に日本郵政グループが発足。巨大な郵貯・簡保マネーを民間市場へ還流させ、特殊法人の非効率を断つことが狙いだった。
- 要点2:2026年現在、ゆうちょ銀行とかんぽ生命の株式売却は完了したが、郵便局網の維持やサービス格差、かんぽ生命の不正契約問題など「民営化の副作用」が顕在化している。
- 要点3:株価と利用者の利益は必ずしも一致しない。今後の法改正と政府の関与方針次第で、郵便局の採算性と公益性のバランスが再び大きく動く可能性が高い。
【2026年最新】郵政民営化法の現在地と株価・グループ再編の実態
郵政民営化法が生まれた理由|小泉純一郎が仕掛けた「政治とカネ」の構造改革
郵政解散と郵政民営化法成立までの経緯|2005年の政治ドラマ
郵政民営化のメリット・デメリットを最新データで検証する
民営化から約20年。ここで改めて、郵政民営化によって何が変わり、何が失われたのかを客観データで整理したい。メリットとデメリットは表裏一体であり、立場によって評価が分かれる。しかし、主語を「国民」に置いた場合の実利は明確に計測できる。| 検証項目 | 民営化後の実態・数値 | 民営化前の公的運営時代 | 編集部の見解 |
|---|---|---|---|
| ゆうちょ・かんぽの資金規模 | ゆうちょ総資産約190兆円、かんぽ運用資産約60兆円(2025年度) | 合計350兆円超の資金が財政投融資に流入 | 資金規模は維持されたが、運用先は市場へ移行。官製マネーの縮小は一定の成果。 |
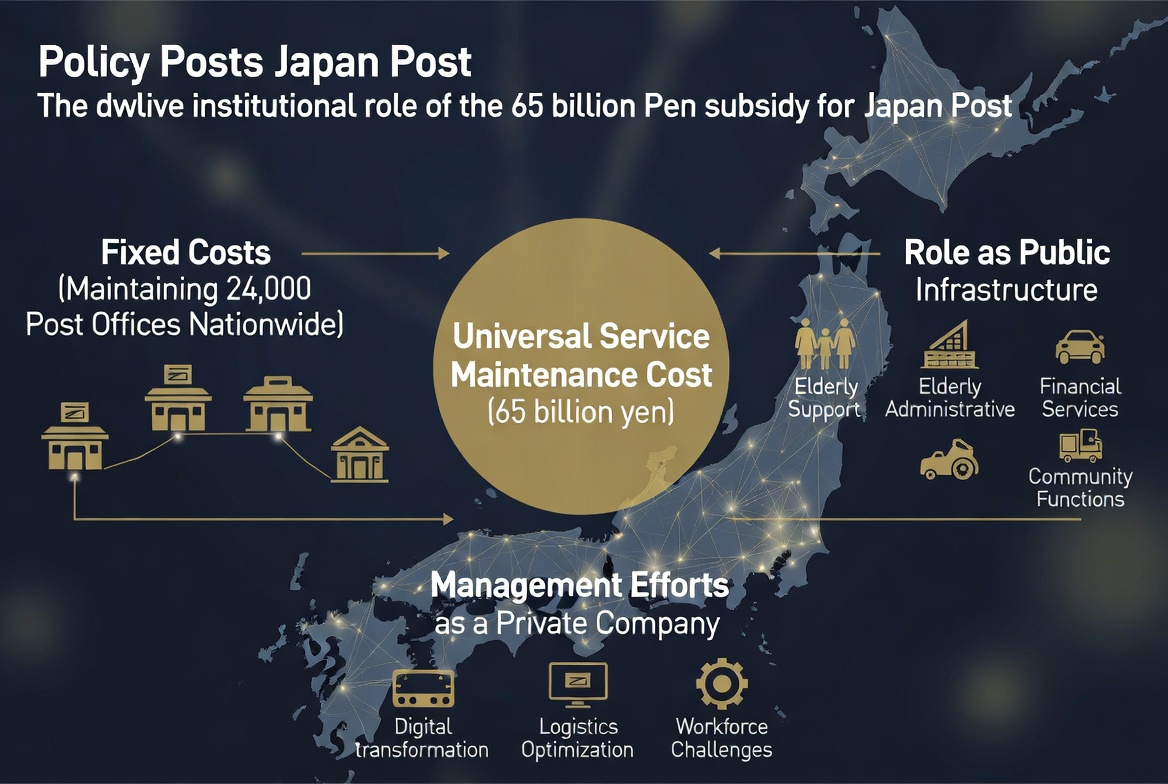
| 郵便局数(全国) | 約24,000局(2026年時点)。大幅な減少は回避。 | 約24,700局(民営化前) | 「撤退」は限定的だったが、採算度外視の維持が郵便事業の赤字を拡大。 |
| ゆうちょ銀行の預金金利 | 普通預金0.020%(2026年)。メガバンクと同水準。 | 郵便貯金として圧倒的に有利な金利設定を維持(時代による) | 金利面での優位性は消滅。利便性と手数料競争に重点がシフト。 |
| かんぽ生命の市場地位 | 新契約件数は民営化前比で減少傾向。2019年に不正販売問題が発覚。 | 簡易保険として国民的普及率を誇る。 | 上場企業として利益追求に傾いた結果、不祥事を招いたのは最大の副作用。 |
| 政府保有株式(日本郵政) | 約33.4%(2026年)。郵政民営化法で3分の1超の保有義務。 | 100%政府出資の特殊法人 | 完全民営化は依然として政治決断待ち。法改正なしには進められない。 |
ネットの反応と世論の実像|賛成・反対は単純な二元論では語れない
郵政民営化に対するネット上の反応は、2005年の郵政解散時から一貫して賛否が激しく分かれる。しかし2026年現在、その論調は当時とは質的に変化している。 当時のネット掲示板では「小泉支持」「改革断行」と「国民の財産を売るな」「郵便局がなくなる」というイデオロギー対立が支配的だった。ところが現在のSNSや知恵袋では、より生活者目線のリアルな声が目立つ。 「ゆうちょの金利が低すぎる。民営化の意味あるのか」 「過疎地の郵便局、閉鎖は免れてるけど営業時間が短くなった」 「かんぽ生命の親が契約してた。結局、営業ノルマの犠牲になった」 「株は持ってるけど、郵便事業の赤字が怖い」 こうした声に共通するのは、「民営化は進んだけど、利用者である自分たちの利益は実感できない」という徒労感だ。特に2019年のかんぽ生命による不正販売問題は、民営化の負の側面を象徴する出来事として記憶されている。上場企業としての業績圧力が、現場の営業担当者を不正に追い込んだ構図は、まさに民営化の副作用だった。 一方で、株式市場では「民営化されたから上場して、個人でも株主になれた」という肯定的な声も存在する。高配当を目当てに長期保有する個人投資家も多く、単純に「民営化は失敗だった」と断じることはできない。一般に知られていない盲点とネットの誤解|「民営化=郵便局がなくなる」は半分ウソ
郵政民営化をめぐる誤解で多いのが、「民営化されると過疎地の郵便局が次々に消える」というものだ。だが実際には、民営化後も郵便局数はほぼ維持されている。これは郵政民営化法が「全国あまねく公平に郵便サービスを提供する義務」を日本郵政に課しており、郵便局網の維持が法律上の責務になっているからだ。 つまり、完全な営利企業にはなれない「中途半端な民営化」が制度設計上、最初から織り込まれていたと言える。郵便局は減らないが、その維持コストは郵便・物流事業を圧迫し、赤字を生み続ける。この構造こそが、純粋な民営化論者が期待した「市場原理による効率化」とは程遠い。 もう一つの盲点は、ゆうちょ銀行の資金が再び国債購入を通じて国の資金調達に貢献していることだ。民営化前は財政投融資に吸い上げられ、民営化後は国債を大量に引き受ける。形は変わっても「国民の預金が国の財政を支える」構造は温存されている。これを「官から民への資金還流」と呼べるのか。専門家からは「実態は官製マネーの再官製化だ」という辛辣な指摘もある。【プロの結論】郵政民営化が残した制度的教訓と今後の判断基準
郵政民営化は単なる企業再編ではなく、「公的インフラを市場に委ねるとはどういうことか」を問う壮大な社会実験だった。その結果として得られた教訓は、経済学分野に留まらず、家族社会学や組織心理学の観点からも解釈できる。 社会学者の視点では、郵政民営化は「大きな政府」から「小さな政府」への移行過程で、国家がリスクを個人へ転嫁する新自由主義的改革の典型例とされる。国民に選択の自由を与える一方で、自己責任を暗に求める。預金も保険も郵便も、すべて市場で「選べる」ようになった代わりに、「守られる」度合いは低下した。 心理学的には、改革を主導した小泉氏のコミュニケーション手法は「カリスマ型リーダーシップ」の典型で、単純な二元論(改革か抵抗か)で世論を動員した。この構図は、SNS時代のポピュリズム政治の先駆けとも言える。複雑な制度設計を単純化して支持を集める手法は、当時は熱狂を生んだが、その後の制度疲労を招く温床になった。 2026年時点で郵政民営化法を評価するなら、「理念は完遂したが、生活者の実利には十分に還元されていない」というのが公正な結論だ。今後、法改正によって政府保有義務の緩和や郵便局維持スキームの見直しが進む可能性は高い。だが、そこで判断すべきは株価でもイデオロギーでもない。あなたの町の郵便局が、明日も開いているかどうか。その一点に尽きる。【郵政 民営 化 法】に関するよくある質問(FAQ)
Q1:郵政民営化法とは具体的にどのような法律ですか?
A1:2005年に成立した法律で、日本郵政公社を解体し、持ち株会社と郵便・金融事業を分離して民営化するための基本法です。2007年に日本郵政グループが発足し、2012年の改正を経て現在の形になっています。
Q2:郵政民営化は2026年現在、完了しているのですか?
A2:ゆうちょ銀行とかんぽ生命の株式売却は概ね完了し、金融2社は独立した民間企業になっています。ただし、日本郵政本体には政府が約3分の1超を保有しており、完全民営化には法改正を含む政治決断が必要です。
Q3:小泉純一郎氏の郵政解散はなぜ起きたのですか?
A3:2005年8月8日に参議院で郵政民営化法案が否決されたのを受け、小泉首相が衆議院を解散して国民の信を問うたものです。9月11日の総選挙で自民党が圧勝し、法案は成立しました。
Q4:郵政民営化のメリットとデメリットを簡単に教えてください。
A4:メリットは官製金融の縮小、資本市場の活性化、上場による透明性向上です。デメリットは金利優遇の消滅、かんぽ生命の不正販売問題、郵便事業の構造赤字、地域サービス維持コストの増大などが挙げられます。
Q5:日本郵政グループの株価と民営化は関係ありますか?
A5:関係は大いにあります。上場以来、株価は政府の売却方針や郵便・金融事業の業績、かんぽ不正問題などに左右されてきました。2026年現在は高配当銘柄として個人投資家に人気ですが、郵便事業の赤字が中長期的なリスク要因とされています。
Q6:郵政民営化法の改正は今後行われますか?
A6:政府内や与党内で郵便局ネットワーク維持のための制度的見直しが検討されています。具体的には郵便局維持コストの分担や政府保有株式の扱いが焦点です。2026年時点では改正案は成立していませんが、次の通常国会などで議論が本格化する可能性があります。 (出典: 郵政 民営 化 法(Yahoo!ニュース))
