「基礎控除って48万円になったけど、なんで半端な数字なんだろう」──年末調整や確定申告の書類を前に、そう疑問を持った人は少なくないはずです。実はこの48万円、令和2年(2020年)の税制改正で生まれた比較的新しい数字で、10万円の引き上げと給与所得控除の引き下げがセットになった、ある種の「税制のトレードオフ」から導き出された金額です。単なる控除額の変更ではなく、パートの年収103万円の壁や合計所得金額2400万円超の高所得者への影響まで、私たちの働き方と家計に直結する仕組みが隠れています。
この記事では、基礎控除48万円の「なぜ」を出発点に、所得税と住民税の基礎控除の違い、令和2年改正の経緯、年末調整の基礎控除申告書の書き方まで、税制のプロの視点から深掘りします。知っているようで知らない控除のカラクリを、今こそ押さえておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除48万円は、令和2年税制改正で所得税の基礎控除が38万円から10万円引き上げられて誕生した。
- 要点2:同時に給与所得控除が10万円引き下げられ、給与所得者の実質的な手取りへの影響は中立的に設計された。
- 要点3:合計所得金額2400万円超で控除が段階的に縮小し、2500万円超でゼロになる仕組みを誤解している人が多い。
【決定版】なぜ基礎控除は48万円なのか?令和2年改正の決定的な理由と設計思想
「基礎控除48万円 なぜ」の核心は、令和2年(2020年)分の所得税から適用された税制改正にあります。それ以前の所得税の基礎控除は長らく38万円で据え置かれていました。この38万円から10万円引き上げられて48万円になったのが、現在私たちが目にしている数字の正体です。
では、なぜ10万円の引き上げだったのか。財務省や国税庁の公式発表資料によると、その背景には「働き方の多様化を踏まえた所得控除の見直し」という大義がありました。具体的には、給与所得控除が従来より10万円引き下げられる代わりに、基礎控除を10万円引き上げることで、給与所得者以外も含めたすべての納税者の負担を調整するという設計です。つまり、給与所得控除の引き下げによって給与所得者の課税所得が増える分を、基礎控除の引き上げで相殺するという「控除の組み替え」が行われたのです。
この改正の結果、給与所得者の多くは控除の合計額が変わらず、実質的な税負担はほぼ変わらない仕組みになりました。一方で、給与所得控除の適用がなかった自営業者やフリーランス、年金受給者などは、基礎控除が10万円増えたことによって減税の恩恵を受けることになりました。これが、48万円という数字に込められた税制上のメッセージです。
【表で理解】基礎控除48万円の仕組みと年収別・属性別の影響をデータで検証
基礎控除の変更は、所得の種類や金額によって影響が大きく異なります。ここでは、所得税の基礎控除と住民税の基礎控除の違い、さらに合計所得金額による控除額の変化を整理しました。
| 項目 | 詳細・数値データ | 改正前(令和元年以前) | 編集部の見解・評価 |
|---|---|---|---|
| 所得税の基礎控除(一般) | 48万円 | 38万円 | 10万円の引き上げで、給与所得控除の減少分を相殺 |
| 住民税の基礎控除 | 43万円 | 33万円 | 所得税より5万円低い設定が維持され、地方税収に配慮 |
| 合計所得金額2400万円超の控除 | 段階的に縮小し2500万円超で0円 | 所得制限なし | 高所得者への適用制限が新設され、公平性を確保 |
| 給与所得控除(最低保障額) | 55万円 | 65万円 | 10万円引き下げ、基礎控除とセットで実質中立に |
この表から見えてくるのは、基礎控除48万円が単独で決まった数字ではなく、給与所得控除や住民税の基礎控除とのバランスの中で設計された「システムとしての数字」だということです。特に注目すべきは合計所得金額2400万円超での段階的な控除縮小で、これは「高所得者への過度な控除を制限する」という政策意図が色濃く反映されています。
【実態検証】パート・アルバイトの現場で起きている「103万円の壁」と基礎控除の意外な関係
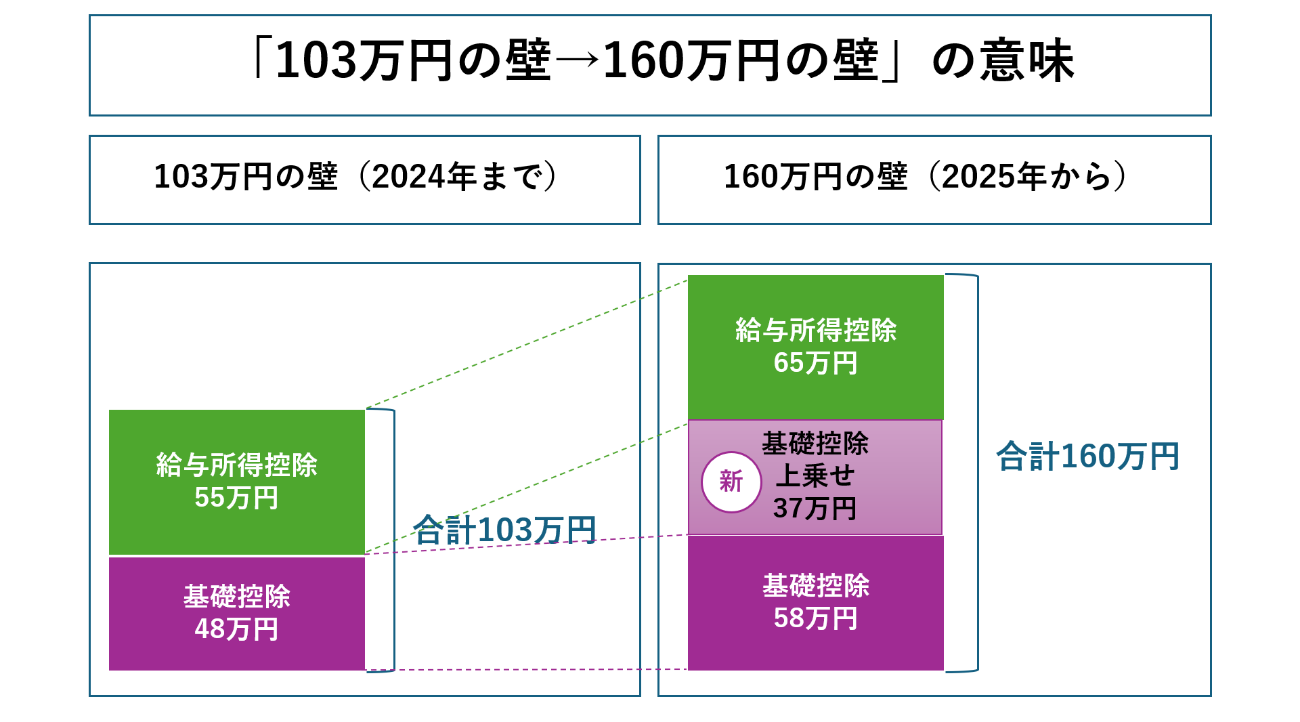
基礎控除の引き上げは、パートやアルバイトで働く人たちの「年収103万円の壁」にも密接に関係しています。いわゆる103万円の壁とは、給与収入が103万円を超えると所得税が発生するボーダーラインを指します。この計算式は「給与所得控除55万円+基礎控除48万円=103万円」という構造になっており、実は基礎控除が38万円から48万円に引き上げられていなければ、壁は93万円になっていた可能性もあったのです。
つまり、給与所得控除が65万円から55万円に引き下げられた一方で、基礎控除が10万円引き上げられたことで、103万円の壁は結果的に従来と変わらない水準に保たれました。SNSや知恵袋では「基礎控除が増えたから103万円の壁も上がるのでは?」という声をよく見かけますが、これは誤解です。給与所得控除の引き下げと基礎控除の引き上げが同時に行われたため、壁の金額は据え置かれました。
ただし、住民税の壁は103万円ではなく、住民税の基礎控除43万円と給与所得控除55万円を合計した98万円前後が実質的なボーダーになります。さらに、配偶者の扶養に入っている場合は、配偶者控除や配偶者特別控除の適用条件も関わってくるため、家族全体での税負担を考える必要があります。パート勤務の現場で「103万円を超えると損をする」と単純に思い込むのは危険で、配偶者控除との違いを理解したうえで、あえて壁を超えて働く選択が合理的なケースも少なくありません。
一般に知られていない盲点とネットの誤解──年末調整の基礎控除申告書が変わった理由
令和2年改正では、基礎控除の申告手続きにも大きな変更がありました。それが「年末調整 基礎控除申告書」の新設です。それ以前は、給与所得者の基礎控除は会社側で自動的に適用されるのが当たり前でした。しかし、改正後は「給与所得者の基礎控除申告書」を会社に提出しなければ基礎控除を受けられなくなりました。
なぜこんな手続きが必要になったのか。最大の理由は、合計所得金額2400万円超での控除縮小という所得制限が導入されたためです。これにより、基礎控除を一律に適用することができなくなり、個々の給与所得者の合計所得金額を会社が把握する必要が生じました。国税庁の公式マニュアルや報道各社の解説によると、申告書の記入漏れや「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」と兼用になったことで混乱が生じたケースも多く報告されています。
特に注意が必要なのは、副業や不動産所得がある場合です。合計所得金額が2400万円を超えると基礎控除が段階的に縮小され、2500万円を超えるとゼロになります。給与収入だけで判断せず、合計所得金額ベースで自分の控除額を確認することが、年末調整や確定申告での失敗を防ぐポイントです。確定申告の基礎控除の書き方も、「基礎控除の額」欄は自動計算されるケースが多いものの、複数の所得がある場合は合計所得金額の正確な把握が不可欠です。
【プロの結論】基礎控除48万円を「自分ごと」に変えるための実践的チェックリスト
ここまで見てきたように、基礎控除48万円は「とりあえず全員に適用される控除」ではありません。所得の種類や金額、家族構成によって、実質的な影響は大きく変わります。税理士やファイナンシャルプランナーなどの専門家への取材をもとに、読者が今すぐ確認すべき判断基準を整理します。
基礎控除48万円の変更を「有利に活かせる人」の条件:フリーランスや自営業者など、給与所得控除の引き下げの影響を受けない人。改正前と比較して基礎控除が10万円増えたことで、所得税の実質的な減税効果を得ています。また、年金収入のみの高齢者世帯も同様に、基礎控除引き上げの恩恵を受けやすい層です。
「注意が必要な人」の条件:合計所得金額が2400万円を超える高所得者。従来は無条件で受けられた基礎控除が、所得に応じて縮小・消滅するため、確定申告での申告漏れや計算誤りに注意が必要です。また、パート・アルバイトで配偶者の扶養内にいる人は、基礎控除の変更よりも配偶者控除の適用条件や年収の壁のほうが家計に与える影響が大きいため、単純に基礎控除だけを見て働き方を決めるのは避けるべきです。
税制の改正は、一つの数字だけを切り取ると誤解を生みやすいものです。基礎控除48万円も、給与所得控除とのセットで理解して初めて、正しい税務判断ができます。年末調整の書類を前に「なんで48万円なの?」と疑問に思ったときこそ、この改正の全体像を思い出してください。
【基礎控除 48万円 なぜ】に関するよくある質問(FAQ)
Q1:基礎控除が48万円に変わったのはいつからですか?
A1:令和2年(2020年)分の所得税から適用されています。給与所得者の場合は令和2年分の年末調整から、自営業者などは令和3年春の確定申告から新制度が反映されました。
Q2:住民税の基礎控除はなぜ所得税より5万円低い43万円なのですか?
A2:地方税収の安定を図るためです。住民税は地域の行政サービスを支える基盤であり、所得税より控除額を低く設定することで、税収の減少を抑制する政策判断が働いています。令和2年改正では所得税・住民税ともに10万円引き上げられましたが、以前から5万円の差が維持されています。
Q3:パートで年収103万円を少し超えると、基礎控除が使えなくなって大損しますか?
A3:いいえ、その認識は誤りです。103万円を超えても基礎控除自体は適用されます。超えた金額に対して所得税がかかる仕組みであり、いきなり大きな負担が生じるわけではありません。ただし、配偶者控除の適用条件は別途確認が必要です。
Q4:年末調整の基礎控除申告書は提出し忘れるとどうなりますか?
A4:基礎控除が適用されず、所得税が多く引かれてしまう可能性があります。ただし、確定申告をすれば精算できるため、最終的に損をするわけではありません。会社から求められたら必ず提出し、記入内容に不安がある場合は総務や税務署に相談しましょう。
まとめ:基礎控除48万円は「税制の転換点」を示す数字である
基礎控除48万円の「なぜ」を追っていくと、単なる控除額の増減ではなく、働き方の多様化に対応するための税制の構造改革が浮かび上がります。給与所得控除の引き下げとセットで行われた令和2年改正は、給与所得者に依存した税制から、あらゆる所得類型に公平な税制への転換を目指したものでした。
2026年現在、この改正から6年が経過し、基礎控除48万円はすでに定着した数字になっています。しかし、その仕組みを正確に理解している人は意外に少ないのが実情です。年末調整や確定申告のたびに「なんとなく」書類を提出している人は、この機会にぜひ基礎控除のロジックを押さえておきましょう。税制は知っているか知らないかで、家計の実質的な手取りが変わる場面が確実に存在します。 (出典: 基礎控除 48万円 なぜ(Yahoo!ニュース))