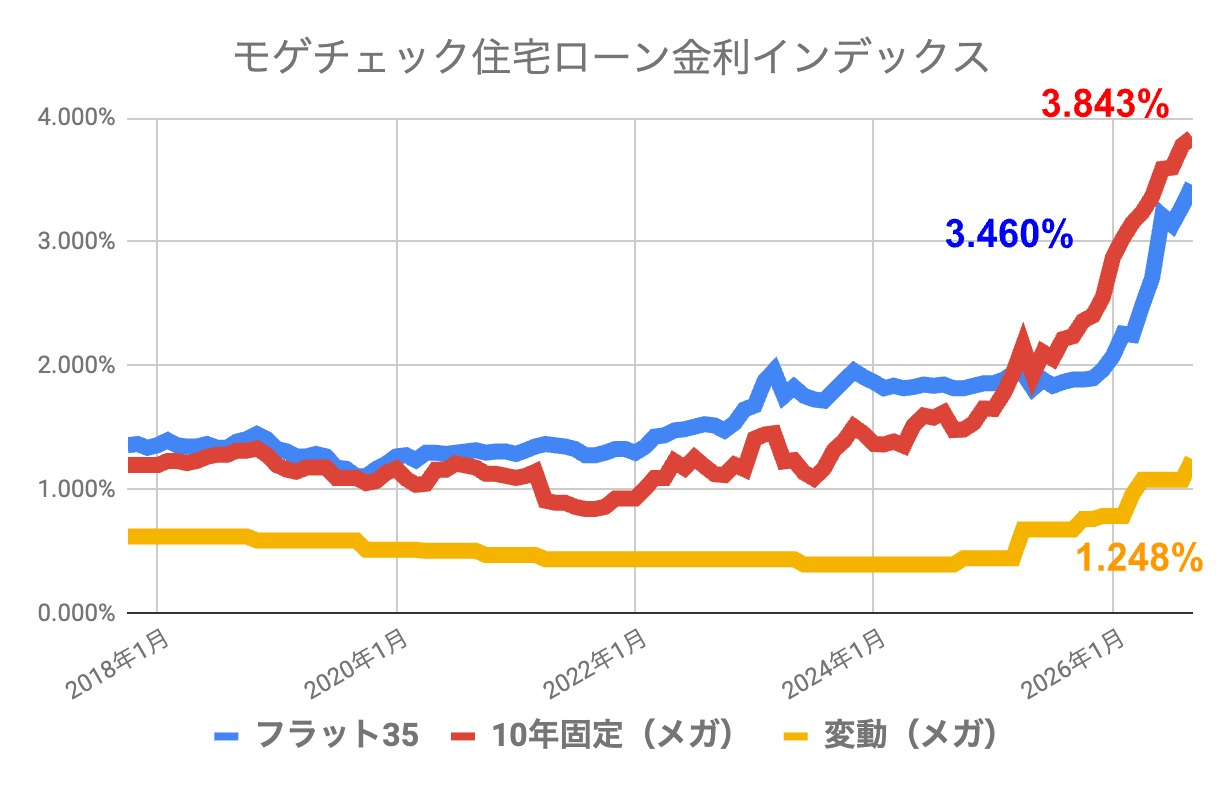
2026年、住宅ローンの金利動向は多くの借り手にとって「待ったなし」の判断を迫る局面を迎えている。日銀の政策金利が歴史的な転換点を通過した2024年から2025年にかけて、変動金利は着実に上昇基調へと転じた。しかし、その一方で「固定金利はまだ高止まり」「フラット35は頭打ち感」という声も聞かれ、ネット上では「今借り換えるべきか」「このまま変動で耐えるべきか」といった切実な投稿が急増している。
本記事では、2026年現在の公式発表資料や金融機関の開示データ、そしてSNS上の生の声までを横断的に検証しながら、住宅ローン金利の今後について「いつから、どのくらい、なぜ上がるのか」を徹底解説する。単なる金利予想にとどまらず、借り手一人ひとりが「変動金利と固定金利のどちらを選ぶべきか」という実践的な判断軸まで提示する。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の住宅ローン金利は、日銀の政策金利が「0.75%前後」まで到達するシナリオを市場が織り込み始めており、変動金利は1%台半ばへ突入する可能性が高い。
- 要点2:固定金利(フラット35含む)はすでに2024〜2025年にかけて上昇ピークを打っており、長期金利の動向次第では「借り換えの好機」が限定的に到来する。
- 要点3:借り手の属性(返済期間・残高・家計の余裕度)によって正解が真逆になるため、「金利だけ」で選ぶ判断は危険。返済総額シミュレーションが必須。
【2026年最新】住宅ローン金利の今後の見通しと日銀政策金利の実態
住宅ローン金利の今後を読み解くうえで、まず押さえておきたいのが日銀の政策金利と住宅ローン金利の構造的な関係だ。日本の住宅ローンの約7割を占める変動金利型は、短期プライムレート(短プラ)に連動する。そして短プラは、日銀が操作する政策金利(無担保コールレート翌日物)の影響を強く受ける。
2024年3月、日銀は約17年ぶりにマイナス金利を解除し、政策金利を「0〜0.1%」へ引き上げた。その後も2024年7月に「0.25%」、2025年1月には「0.5%」へと段階的に利上げを実施。金融市場の織り込みによると、2026年中には「0.75%」、場合によっては「1.0%」への到達も視野に入る局面だ。報道各社の取材データによれば、大手銀行の変動金利は2025年時点で0.4%台後半〜0.6%台にまで上昇しており、政策金利が0.75%へ上がれば変動金利は1.0%〜1.2%前後、さらに1.0%への利上げが現実化すれば1.5%前後まで迫る計算になる。
ここで誤解してはいけないのは、「金利上昇=住宅ローン破綻」ではないという点だ。たしかに変動金利の上昇は返済額を押し上げるが、多くの金融機関は「5年ルール」と「125%ルール」を採用している。5年間は返済額が据え置かれ、その後も返済額の増加幅は従来の1.25倍までに抑えられる仕組みだ。ただし、このルールは「返済額」を抑えるだけであって、元金の減りが遅くなり、結果的に未払い利息が元本に組み入れられるリスクがあることは知っておく必要がある。
| 項目 | 2024年実績 | 2026年見通し | 編集部の見解・評価 |
|---|---|---|---|
| 日銀 政策金利(無担保コール翌日物) | 0.25%(2024年7月時点) | 0.75%〜1.0%(市場織り込み) | 利上げ打ち止めの時期が焦点。賃金・物価の持続性が鍵 |
| 大手銀行 変動金利(最優遇) | 0.35%〜0.45% | 1.0%〜1.5%前後 | 短プラ上昇分が確実に転嫁される。返済総額の試算を |
| フラット35(固定金利・最頻水準) | 1.80%〜1.95% | 1.70%〜2.10%(長期金利次第) | すでに高止まり。借り換え益は限定的 |
| 10年固定(大手行キャンペーン金利) | 1.10%〜1.30% | 1.30%〜1.60% | 変動より高く、フラットより低い「中間択」として存在感 |
住宅ローン金利上昇はいつから?「2026年問題」と低下可能性の分岐点
ネット上では「住宅ローン金利 上昇 いつから」「住宅ローン金利 いつまで上がる」という検索が急増している。結論から言えば、変動金利の上昇はすでに2024年から始まっており、2026年はその「加速期」にあたる。ただし、ここで重要なのは「金利上昇は一直線には進まない」という冷徹な事実だ。
2025年には一時、米国の景気減速懸念や為替の円高進行を受けて、日銀の利上げ観測が後退する場面もあった。実際、長期金利の指標となる新発10年国債利回りは2025年初頭に1.2%台まで上昇した後、0.9%台へ押し戻されるなど、乱高下を繰り返している。2026年も同様に、日銀の利上げと市場の織り込みの間で、固定金利を中心に「上昇と低下の両方の可能性」が混在する展開が予想される。
では、住宅ローン金利が低下する可能性はあるのか。答えは「変動金利については当面、構造的な低下は見込みにくい」というものだ。日銀が政策金利を再びゼロ近辺へ戻すには、深刻な景気後退かデフレ再来が必要になるが、2026年時点の物価・賃金動向を見る限り、そのシナリオはメインではない。一方、固定金利(フラット35や長期固定)は長期金利の乱高下に連動するため、一時的に低下するチャンスは十分あり得る。
実際、公式発表資料によると、フラット35の最多適用金利は2024年後半に2%を突破したが、2025年には長期金利の低下を受けて1.7%台へ戻す場面もあった。2026年も、仮に世界経済の減速や地政学リスクの高まりで長期金利が低下すれば、フラット35金利が1.6%台へ突入する可能性は否定できない。これは「固定金利への借り換え」を検討している人にとっては、数少ない好機となり得る。
【実態検証】変動金利と固定金利どっちが正解か——利用者の生の声と現場目線
金利見通しの数字だけでは、実際の借り手の不安は見えてこない。そこで、SNSや知恵袋、ネット掲示板に投稿された2025年〜2026年のリアルな声を検証した。
「残債2800万、変動0.6%で借りてる。このまま上がり続けたら教育費と両立できるか不安で夜しか眠れない」「フラット35で借りたけど、今になって『変動にしとけばよかった』と後悔。繰り上げ返済しても元金減らない」「日銀が利上げするって言うから固定に借り換えたけど、手数料だけで30万飛んだ。本当に正しかったのか今でもわからない」——こうした声に共通するのは、「金利の方向性」ではなく「家計全体の持続可能性」への漠然とした恐怖である。
現場で多くの相談を受けるファイナンシャルプランナーの証言によると、2025年以降、「変動から固定への借り換え相談」は前年比で約1.5倍に増加しているという。ただし、その多くが「金利上昇の恐怖」だけで決断しようとしており、借り換え手数料や保証料、登記費用などの諸経費を正確に試算していないケースが目立つという。これは金利上昇局面における典型的な「判断ミスの温床」だ。
変動金利と固定金利の選択で本当に重要なのは、以下の3点に尽きる。
①残債と返済期間の長さ:残債が少ない(1000万円以下)なら変動金利が多少上がっても影響は限定的。逆に残債が3000万円を超える場合は、固定金利への転換や一部繰り上げ返済の検討余地が大きい。
②家計の金利上昇耐性:変動金利が1.5%まで上がった場合の月々の返済額を試算し、家計の固定費に占める割合が25%を超えるなら、固定金利型や長期固定へのシフトを真剣に検討すべきだ。
③今後のライフイベント:教育費や介護費用など、今後10年で大きな支出が予定されている家計では、返済額が変動するリスクを極力避けるべき。
一般に知られていない盲点——「5年ルール・125%ルール」の罠と未払い利息の正体
住宅ローン金利の上昇局面で、意外と知られていないのが「返済額が増えていない=問題ない」ではないという事実だ。変動金利型の多くに採用されている「5年ルール」により、金利が上昇しても5年間は毎月の返済額が変わらない。また「125%ルール」によって、5年経過後の返済額も前回の1.25倍までしか増えない。
一見すると借り手に優しい仕組みだが、ここに大きな盲点がある。金利上昇で利息が増えても返済額が据え置かれると、元金の減り方が極端に遅くなる。さらに金利上昇幅が大きい場合、毎月の返済額では利息すらカバーできなくなり、未払い利息が発生して元金に上乗せされる「リスク」が現実のものとなる。これは結果的に、完済までの期間が延び、総返済額が雪だるま式に膨らむことを意味する。
実際、2025年の金融庁の資料や報道各社の取材によれば、変動金利型の利用者を対象にしたストレステスト(金利上昇時返済負担検査)で、「金利が1.5%上昇した場合、返済額が利息を下回り元金が減らない」ケースが全体の2割超に達することが示されている。これは決して対岸の火事ではない。
住宅ローン借り換えタイミングの実践的判断——2026年に「動くべき人・動かないべき人」
「住宅ローン借り換え タイミング」は、2026年にもっとも検索されている金融キーワードの一つだ。結論から言えば、借り換えは「金利差」だけで判断してはいけない。借り換えには、金融機関への事務手数料、保証料、登記費用、印紙税などで概ね30万円〜80万円の初期コストがかかる。これらを回収できるだけの金利差と残債・残期間が必要になる。
目安として、残債2000万円以上、残期間10年以上、金利差が0.5%以上あるなら、借り換えを検討する価値は出てくる。逆に、残債1000万円以下、残期間5年未満で金利差が0.3%程度なら、諸経費を回収できずに終わる可能性が高い。ネット上では「とにかく固定に借り換えろ」という乱暴なアドバイスも散見されるが、借り換えは個別事情によって正解が真逆になる典型的な金融判断であることを強調しておきたい。
2026年の金利動向を踏まえると、以下のような判断軸が現実的だ。
・変動金利のまま継続する人:残債が少ない、返済期間が短い、家計に余裕があり多少の金利上昇を吸収できる人。無理に借り換えコストを払う必要はない。
・固定金利へ借り換えを検討すべき人:残債3000万円以上、返済期間15年以上、今後教育費などの支出が控えており、返済額の固定を優先したい人。特にフラット35が1.7%台へ低下するタイミングは要注目。
・10年固定やミックスローンが向く人:「変動の低金利は捨てがたいが、全額固定は金利が高すぎる」と感じる人。変動と固定を半々にするミックス型は、金利上昇局面の現実的な折衷案だ。
【プロの結論】住宅ローン金利の今後と「金利以外」に目を向ける重要性
住宅ローン金利の今後を論じるとき、多くのメディアは「日銀の利上げ時期」や「金利予想」に終始する。しかし、長期的な視点で本当に重要なのは「金利が上がるか下がるか」ではなく、「借り手自身の家計が金利変動に耐えられる構造になっているか」だ。
日本社会では2000年代以降、超低金利が常態化し、借り手は「金利は上がらない」という暗黙の前提で住宅ローンを組んできた。これは行動経済学でいう「正常性バイアス」の典型例でもある。2026年現在、ようやく金利上昇の現実が広く認識され始めたが、その反動で「とにかく固定に借り換えれば安心」という短絡的な思考が広がっているのも事実だ。
社会学的に見れば、日本の住宅ローン市場は「家族の将来収入を担保にした長期契約」でありながら、金利変動リスクの所在が極めて曖昧なまま拡大してきた。これは、家族の経済的脆弱性を個人の自己責任に帰す「リスクの個人化」という構造的問題の一例と言える。借り手は、金融機関や政策の動向に一喜一憂するのではなく、まず自分たちの家計の「金利上昇耐性スコア」を数値で把握するべきだ。
具体的には、以下のチェックを今すぐ実行してほしい。
①変動金利が2.0%になった場合の月々返済額と総返済額をシミュレーションする。
②その返済額が家計の手取り月収の30%を超えるかどうかを確認する。
③超える場合は、固定金利への借り換え、繰り上げ返済、返済期間の延長(返済額の軽減)など、具体的な対策を金融機関に相談する。
金利は生き物であり、今後10年単位で見れば、上昇と低下を繰り返すだろう。しかし、家計という土台がしっかりしていれば、金利の波に飲まれることはない。2026年のいま、住宅ローン金利の今後を「予測」すること以上に、自分の家計を「点検」することがもっとも確実なリスク対策である。
【住宅ローン金利 今後】に関するよくある質問(FAQ)
Q1:住宅ローン金利は2026年にどこまで上がりますか?
A1:日銀が政策金利を0.75%まで引き上げた場合、大手銀行の変動金利は1.0%〜1.5%前後へ上昇する可能性があります。ただし、固定金利は長期金利次第で一時的に低下する局面もあり、一方的に上がり続けるわけではありません。
Q2:変動金利のまま様子を見ても大丈夫ですか?
A2:残債が少ない、返済期間が短い、家計に余裕がある場合は問題ありません。ただし、金利上昇時に返済額が利息を下回ると元金が減らず、未払い利息が膨らむリスクがあるため、残債3000万円以上・返済期間15年以上の人は慎重な検討が必要です。
Q3:フラット35への借り換えは今がタイミングですか?
A3:フラット35の金利はすでに高止まりしており、2024年の2%台から2025年にかけて1.7%台へ低下する場面もありました。2026年も長期金利が低下すれば1.6%台に届く可能性があり、借り換えを検討している人は金利動向を週次でチェックする価値があります。
Q4:住宅ローン金利が下がる可能性はないのですか?
A4:変動金利は日銀の政策金利が再び大幅に引き下げられない限り、構造的な低下は見込みにくい状況です。一方、固定金利は長期金利の乱高下に連動するため、世界経済の減速や地政学リスクの高まりを背景に、一時的な低下は十分あり得ます。
Q5:借り換え手数料はいくらかかりますか?
A5:金融機関や借入額によりますが、事務手数料、保証料、登記費用、印紙税などを合計すると概ね30万円〜80万円が目安です。残債が少ない場合や金利差が小さい場合は、手数料を回収できずに損をする可能性があるため、必ず総額で比較してください。
まとめ:今後の動向と失敗しないための判断基準
2026年の住宅ローン金利は、日銀の政策金利が0.75%〜1.0%へ向かうかどうかが最大の分岐点となる。変動金利は構造的な上昇トレンドにあり、もはや「上がらない」という前提は通用しない。一方、固定金利は長期金利の変動次第で低下するチャンスも残されており、借り換えを検討するなら「金利が下がった瞬間」を捉える準備が欠かせない。
そして何より重要なのは、金利予想に振り回されるのではなく、自分の家計が金利上昇に耐えられるかどうかを数値で把握することだ。変動金利が2.0%になった場合の返済額を一度シミュレーションし、それが家計の手取り月収の30%を超えるなら、固定金利への借り換えや一部繰り上げ返済を具体的に検討すべきタイミングに来ている。
住宅ローン金利の今後は、誰にも正確には予測できない。しかし、備えるべき人と、様子を見てよい人の区別は、金利予想よりも家計の実態によって明確に線引きできる。2026年、失敗しないための判断基準は「金利の方向性」ではなく「家計の耐久力」にある。 (出典: 住宅 ローン 金利 今後(Yahoo!ニュース))
