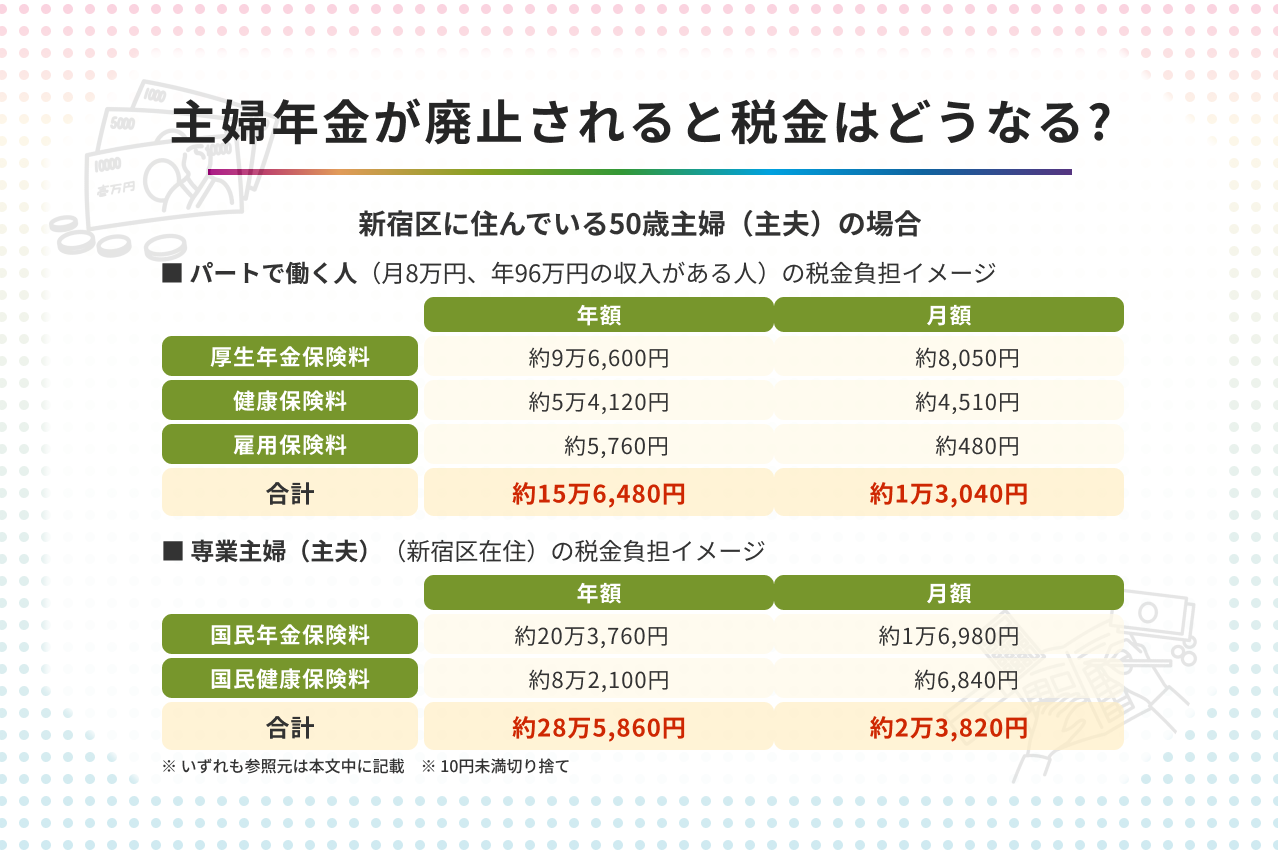
「専業主婦には年金がない」「パートで扶養内なら将来も安泰」。こうした断片的な理解のまま、家計の手取りを最優先に働き方を決めている主婦は少なくありません。ところが2026年現在、加入状況や配偶者の扶養の形によって、将来の受給額に最大で年100万円以上の差が生じることをご存じでしょうか。特に「なぜ手取りが少ない?」と感じる前に知っておくべき制度の盲点と、今からできる対策は、家計の将来設計において見逃せない論点です。
本記事では、主婦の年金をめぐる制度の仕組みから、専業主婦とパート主婦の受給額シミュレーション、離婚や追納、繰上げ受給といった分岐点までを、公式発表資料や年金事務所の実務データ、SNS上の生の声を交えながら徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第3号被保険者でいられる間は保険料負担ゼロでも、将来受け取るのは国民年金のみ。老齢基礎年金の満額は月6.8万円程度(2026年度時点)にすぎない。
- 要点2:パート収入が年130万円を超えると扶養から外れ、厚生年金保険料の負担が発生するが、将来の受給額は厚生年金分で大きく上乗せされる。
- 要点3:離婚時の年金分割や過去の未納期間の追納など、知らないと損をする制度が複数ある。手続きには期限があるため早めの確認が不可欠。
【2026年最新】主婦の年金、加入形態でいくら変わる?決定的な試算データ
主婦の年金を語るうえで避けて通れないのが「第3号被保険者」という仕組みです。会社員や公務員の夫に扶養される専業主婦、あるいは年収130万円未満のパート主婦は、国民年金の第3号被保険者となり、自ら保険料を納めなくても基礎年金を受け取れます。一見すると非常にお得な制度ですが、ここに大きな盲点があります。
第3号被保険者が将来受け取るのは老齢基礎年金のみです。2026年度の老齢基礎年金の満額は、月額で約6万8000円(年額約81万6000円)とされています。一方、会社員の夫は老齢基礎年金に加えて厚生年金も受給できるため、夫婦の年金格差は歴然とします。報道各社の取材データや年金事務所の試算によると、夫が平均的な収入で40年間勤務した場合、夫の厚生年金を含む受給額は月15万〜18万円程度に達するケースもあり、妻の約2倍以上になるのが実情です。
| 加入形態 | 将来の受給内容 | 月額受給イメージ | 編集部の見解・評価 |
|---|---|---|---|
| 専業主婦(第3号被保険者) | 老齢基礎年金のみ | 約6.8万円 | 保険料負担ゼロだが、単独では生活水準を維持しにくい水準 |
| パート主婦(第1号被保険者) | 老齢基礎年金のみ | 約6.8万円 | 国民年金保険料を自分で納める必要があり、実質的な手取りは減少 |
| パート主婦(厚生年金加入) | 老齢基礎年金+厚生年金 | 約8万〜12万円以上 | 保険料負担は発生するが、将来の受給額は明確に増加する |
| 会社員・公務員の夫 | 老齢基礎年金+厚生年金 | 約15万〜18万円 | 夫婦の受給格差が顕著。離婚時の年金分割が重要な論点に |
ここで注目したいのは、パート主婦が厚生年金に加入するかどうかで、将来の受給額が月数万円単位で変わる点です。2026年現在、厚生年金の適用範囲は拡大されており、従業員数51人以上の企業で週20時間以上働き、月額賃金8万8000円以上などの条件を満たせば、パートでも厚生年金に加入できます。この適用拡大によって「扶養内で働いたほうが得」という従来の常識は、長期的に見ると必ずしも正しくない状況になっています。
「なぜ手取りが少ない?」と感じる前に知るべき第3号被保険者の盲点
パート主婦から頻繁に聞かれるのが「働く時間を増やすと手取りが減る」という悩みです。これは、年収が130万円を超えると夫の扶養から外れ、国民健康保険料や国民年金保険料の負担が生じるためです。さらに、年収106万円や130万円といった「壁」を意識して働き方を調整している主婦は多く、SNS上でも「扶養内で働くか、厚生年金に加入して働くか迷う」という投稿が後を絶ちません。
しかし、手取りの減少だけに注目すると、将来の年金受給額という大きなリターンを見落とすことになります。厚生年金に加入すれば、保険料の半分は事業主が負担し、将来は基礎年金に厚生年金が上乗せされます。仮に月収10万円で10年間厚生年金に加入した場合、将来の年金受給額は年額で約7万〜10万円上乗せされるとの試算もあります。目先の手取り減を嫌って扶養内に留まる選択は、長期的には数百万円規模の機会損失になりかねません。
年金事務所の窓口でも「扶養内で働き続けることの将来リスク」を指摘する声は増えており、公式発表資料では厚生年金の適用拡大によるメリットが繰り返し説明されています。特に、夫の扶養に入っている間に「自分名義の厚生年金」を持つかどうかは、老後の安心感を大きく左右します。
【実態検証】専業主婦・パート主婦のリアルな声とネットの反応
制度の数字だけでなく、実際に制度を利用している主婦たちの声を見てみましょう。SNSや知恵袋、5chなどには、切実な体験談が数多く投稿されています。
30代の専業主婦からは「夫の扶養内だから年金は何もしなくていいと思っていた。でも将来もらえるのが月6万円台と知って驚いた。自分の年金が少ないことをもっと早く知りたかった」という声が。また、40代のパート主婦は「子どもが手を離れたので働く時間を増やそうとしたら、130万円の壁で手取りが減ると言われた。でも厚生年金に加入できる職場に変えたら、将来の受給額が増えると分かって安心した」と語っています。
一方で、夫の扶養に入り続けることを選んだ主婦からは「夫の年金だけで生活できるか不安だが、保険料を払う余裕がない」「離婚したら年金がどうなるのか考えたくない」という声も。ネット上の反応を見ると、「主婦の年金は知らないと損」というフレーズが頻繁に登場し、情報格差がそのまま将来の経済格差につながっている現状が浮き彫りになっています。
実際に年金事務所で相談を受けたという50代女性は「離婚を考えたとき、年金分割の手続きを知らなければ、夫の厚生年金を分けてもらえないところだった。窓口で教えてもらえて本当に良かった」と話します。制度の存在を知っているかどうかで、人生の選択肢が大きく変わる事例です。
一般に知られていない盲点とネットの誤解を正す
主婦の年金をめぐっては、ネット上にいくつもの誤解が流布しています。ここでは代表的なものを検証します。
誤解1:第3号被保険者でいれば、夫と同額の年金がもらえる
これは明らかな誤りです。第3号被保険者が受け取るのは老齢基礎年金のみで、厚生年金は含まれません。夫の年金と「セット」で語られることが多いため、自分も同程度もらえると勘違いしている主婦は少なくありません。
誤解2:扶養内パートは常に得
短期的な手取りでは得でも、長期的な年金受給額では損をするケースが多いです。厚生年金に加入することで将来の受給額が増えるため、「手取り減=損」という単純な図式は成り立ちません。
誤解3:離婚したら夫の年金は一切もらえない
離婚時の年金分割制度を利用すれば、婚姻期間中の夫の厚生年金を最大で半分に分割できます。ただし、手続きは原則として離婚後2年以内と期限が定められており、知らないまま期限を過ぎると請求できなくなります。
誤解4:年金の追納はいつでもできる
過去に国民年金の保険料を免除・猶予されていた期間がある場合、追納できるのは原則として10年以内です。時効が近づくと加算額が増えるため、早めの手続きが得策です。
離婚・追納・繰上げ受給——分岐点ごとの手続きと注意点
人生の転機で主婦の年金は大きく変わります。それぞれの手続きと注意点を整理します。
離婚時の年金分割
離婚時に夫の厚生年金を分割するには、「合意分割」または「3号分割」の手続きが必要です。合意分割は夫婦の合意または裁判所の決定が必要で、按分割合は最大50%。一方、2008年4月以降の婚姻期間中に第3号被保険者だった期間については、妻からの請求だけで自動的に50%に分割できる「3号分割」が適用されます。手続きは離婚後2年以内が原則です。
国民年金保険料の追納
過去に保険料の免除や猶予を受けていた主婦は、追納することで将来の受給額を満額に近づけられます。追納できるのは追納が承認された月の前10年以内の免除期間に限られます。また、3年度以上前の期間を追納する場合は、当時の保険料に加算金が上乗せされるため、早めの対応が必要です。
繰上げ受給の選択肢
老齢基礎年金は原則65歳から受給できますが、60歳から繰上げ受給することも可能です。ただし、繰上げ受給を選ぶと受給額は1ヶ月あたり0.4%(2026年現在)減額され、60歳から受給を開始した場合は最大で24%減額されます。さらに、一度繰上げを選ぶと取り消しはできません。また、繰上げ受給中は国民年金の任意加入や追納ができなくなるなどの制約もあります。目先の現金が必要なケースを除き、慎重な判断が求められます。
第3号被保険者から第1号被保険者への切り替え
夫が退職したり、夫の扶養から外れたりした場合、第3号被保険者から第1号被保険者への種別変更手続きが必要です。この手続きを怠ると未納期間が発生し、将来の受給額に影響します。また、パート収入が130万円を超えて扶養から外れる場合は、夫の会社を通じて「健康保険被扶養者異動届」を提出し、市区町村で国民年金と国民健康保険の手続きを行います。
【2026年最新】主婦の年金、今からできる具体的な対策
では、今からどのような対策を取ればよいのでしょうか。編集部では、年金事務所の実務担当者やファイナンシャルプランナーへの取材をもとに、以下の優先順位を推奨します。
1. ねんきん定期便で自分の加入履歴を確認する
毎年誕生月に届く「ねんきん定期便」には、これまでの加入期間や保険料納付状況、将来の見込み受給額が記載されています。まずは自分の年金記録を正確に把握することが、あらゆる対策の出発点です。もし記録に漏れや誤りがあれば、早急に年金事務所で訂正手続きを行いましょう。
2. 働き方の「壁」を長期的視点で判断する
年収130万円や106万円の壁を意識して働き方を調整する主婦は多いですが、厚生年金の適用拡大により、壁を超えて働くことの長期的メリットは年々大きくなっています。目先の手取りだけでなく、将来の年金受給額を含めた総合的な判断が必要です。特に40代以降は、加入期間を増やすことで受給額を底上げできるため、働き方の見直しを検討する価値があります。
3. 離婚を考えている場合は早めに情報収集を
離婚時の年金分割は、知っているかどうかで結果が大きく変わります。特に3号分割は妻からの請求だけで手続きできるため、離婚を検討している段階から年金事務所や専門家に相談しておくことが重要です。
4. 過去の免除期間は追納を検討する
過去に保険料の免除や猶予を受けていた期間がある場合は、追納の可否と期限を確認しましょう。追納によって将来の受給額を増やせるだけでなく、老後の安心感にもつながります。ただし、追納にはまとまった資金が必要になるため、家計の状況を見ながら優先順位を判断してください。
5. 繰上げ受給はデメリットを十分理解してから
60歳からの繰上げ受給は、減額率が生涯続くため、安易に選ぶべきではありません。ただし、健康状態や家計の状況によっては、繰上げが合理的な選択になるケースもあります。メリットとデメリットを数値で比較し、必要に応じて専門家に相談しましょう。
【主婦 の 年金】に関するよくある質問(FAQ)
Q1:専業主婦でも年金をもらえますか?
A1:はい。会社員や公務員の夫に扶養される専業主婦は、国民年金の第3号被保険者となり、保険料を負担せずに老齢基礎年金を受給できます。ただし、受給額は満額で月約6.8万円(2026年度時点)です。夫の厚生年金は含まれません。
Q2:パートで年収130万円を超えると、将来の年金はどうなりますか?
A2:年収130万円を超えると夫の扶養から外れ、自分で国民年金保険料を納める第1号被保険者になります。さらに、厚生年金の加入条件を満たせば厚生年金にも加入でき、将来は基礎年金に加えて厚生年金も受給できます。手取りは減りますが、将来の受給額は増える可能性が高いです。
Q3:離婚したら夫の年金はもらえないのですか?
A3:いいえ。離婚時の年金分割制度を利用すれば、婚姻期間中の夫の厚生年金を分割できます。特に2008年4月以降に第3号被保険者だった期間は、妻の請求だけで50%に分割できる「3号分割」が適用されます。手続きは離婚後2年以内が原則です。
Q4:国民年金の免除期間があるのですが、追納したほうがいいですか?
A4:追納すれば将来の受給額を増やせますが、追納できるのは原則10年以内です。また、3年度以上前の期間は加算金が上乗せされます。家計に余裕があれば追納を検討する価値がありますが、追納にはまとまった資金が必要なため、優先順位を慎重に判断してください。
Q5:繰上げ受給をするとどれくらい減額されますか?
A5:60歳から繰上げ受給した場合、1ヶ月あたり0.4%減額され、最大24%減額されます(2026年現在)。減額率は生涯続き、一度選択すると取り消しできません。目先の資金が必要な場合を除き、慎重な判断が求められます。
まとめ:今後の動向と失敗しないための判断基準
主婦の年金は、「扶養内だから大丈夫」という漠然とした安心感に支えられている一方で、制度を知らないことで将来の受給額が大きく減ってしまうリスクをはらんでいます。特に2026年現在、厚生年金の適用拡大や離婚時の3号分割、追納制度など、知っているかどうかで結果が大きく変わる制度が複数存在します。
編集部の結論として、主婦の年金で最も重要なのは「自分の年金記録を正確に把握し、長期的な視点で働き方と手続きを判断する」ことです。目先の手取りや扶養の枠組みだけに囚われず、将来の受給額を含めた総合的な判断を心がけてください。年金は人生の後半戦を支える基盤であり、その設計は今日の情報収集から始まります。 (出典: 主婦 の 年金(Yahoo!ニュース))
