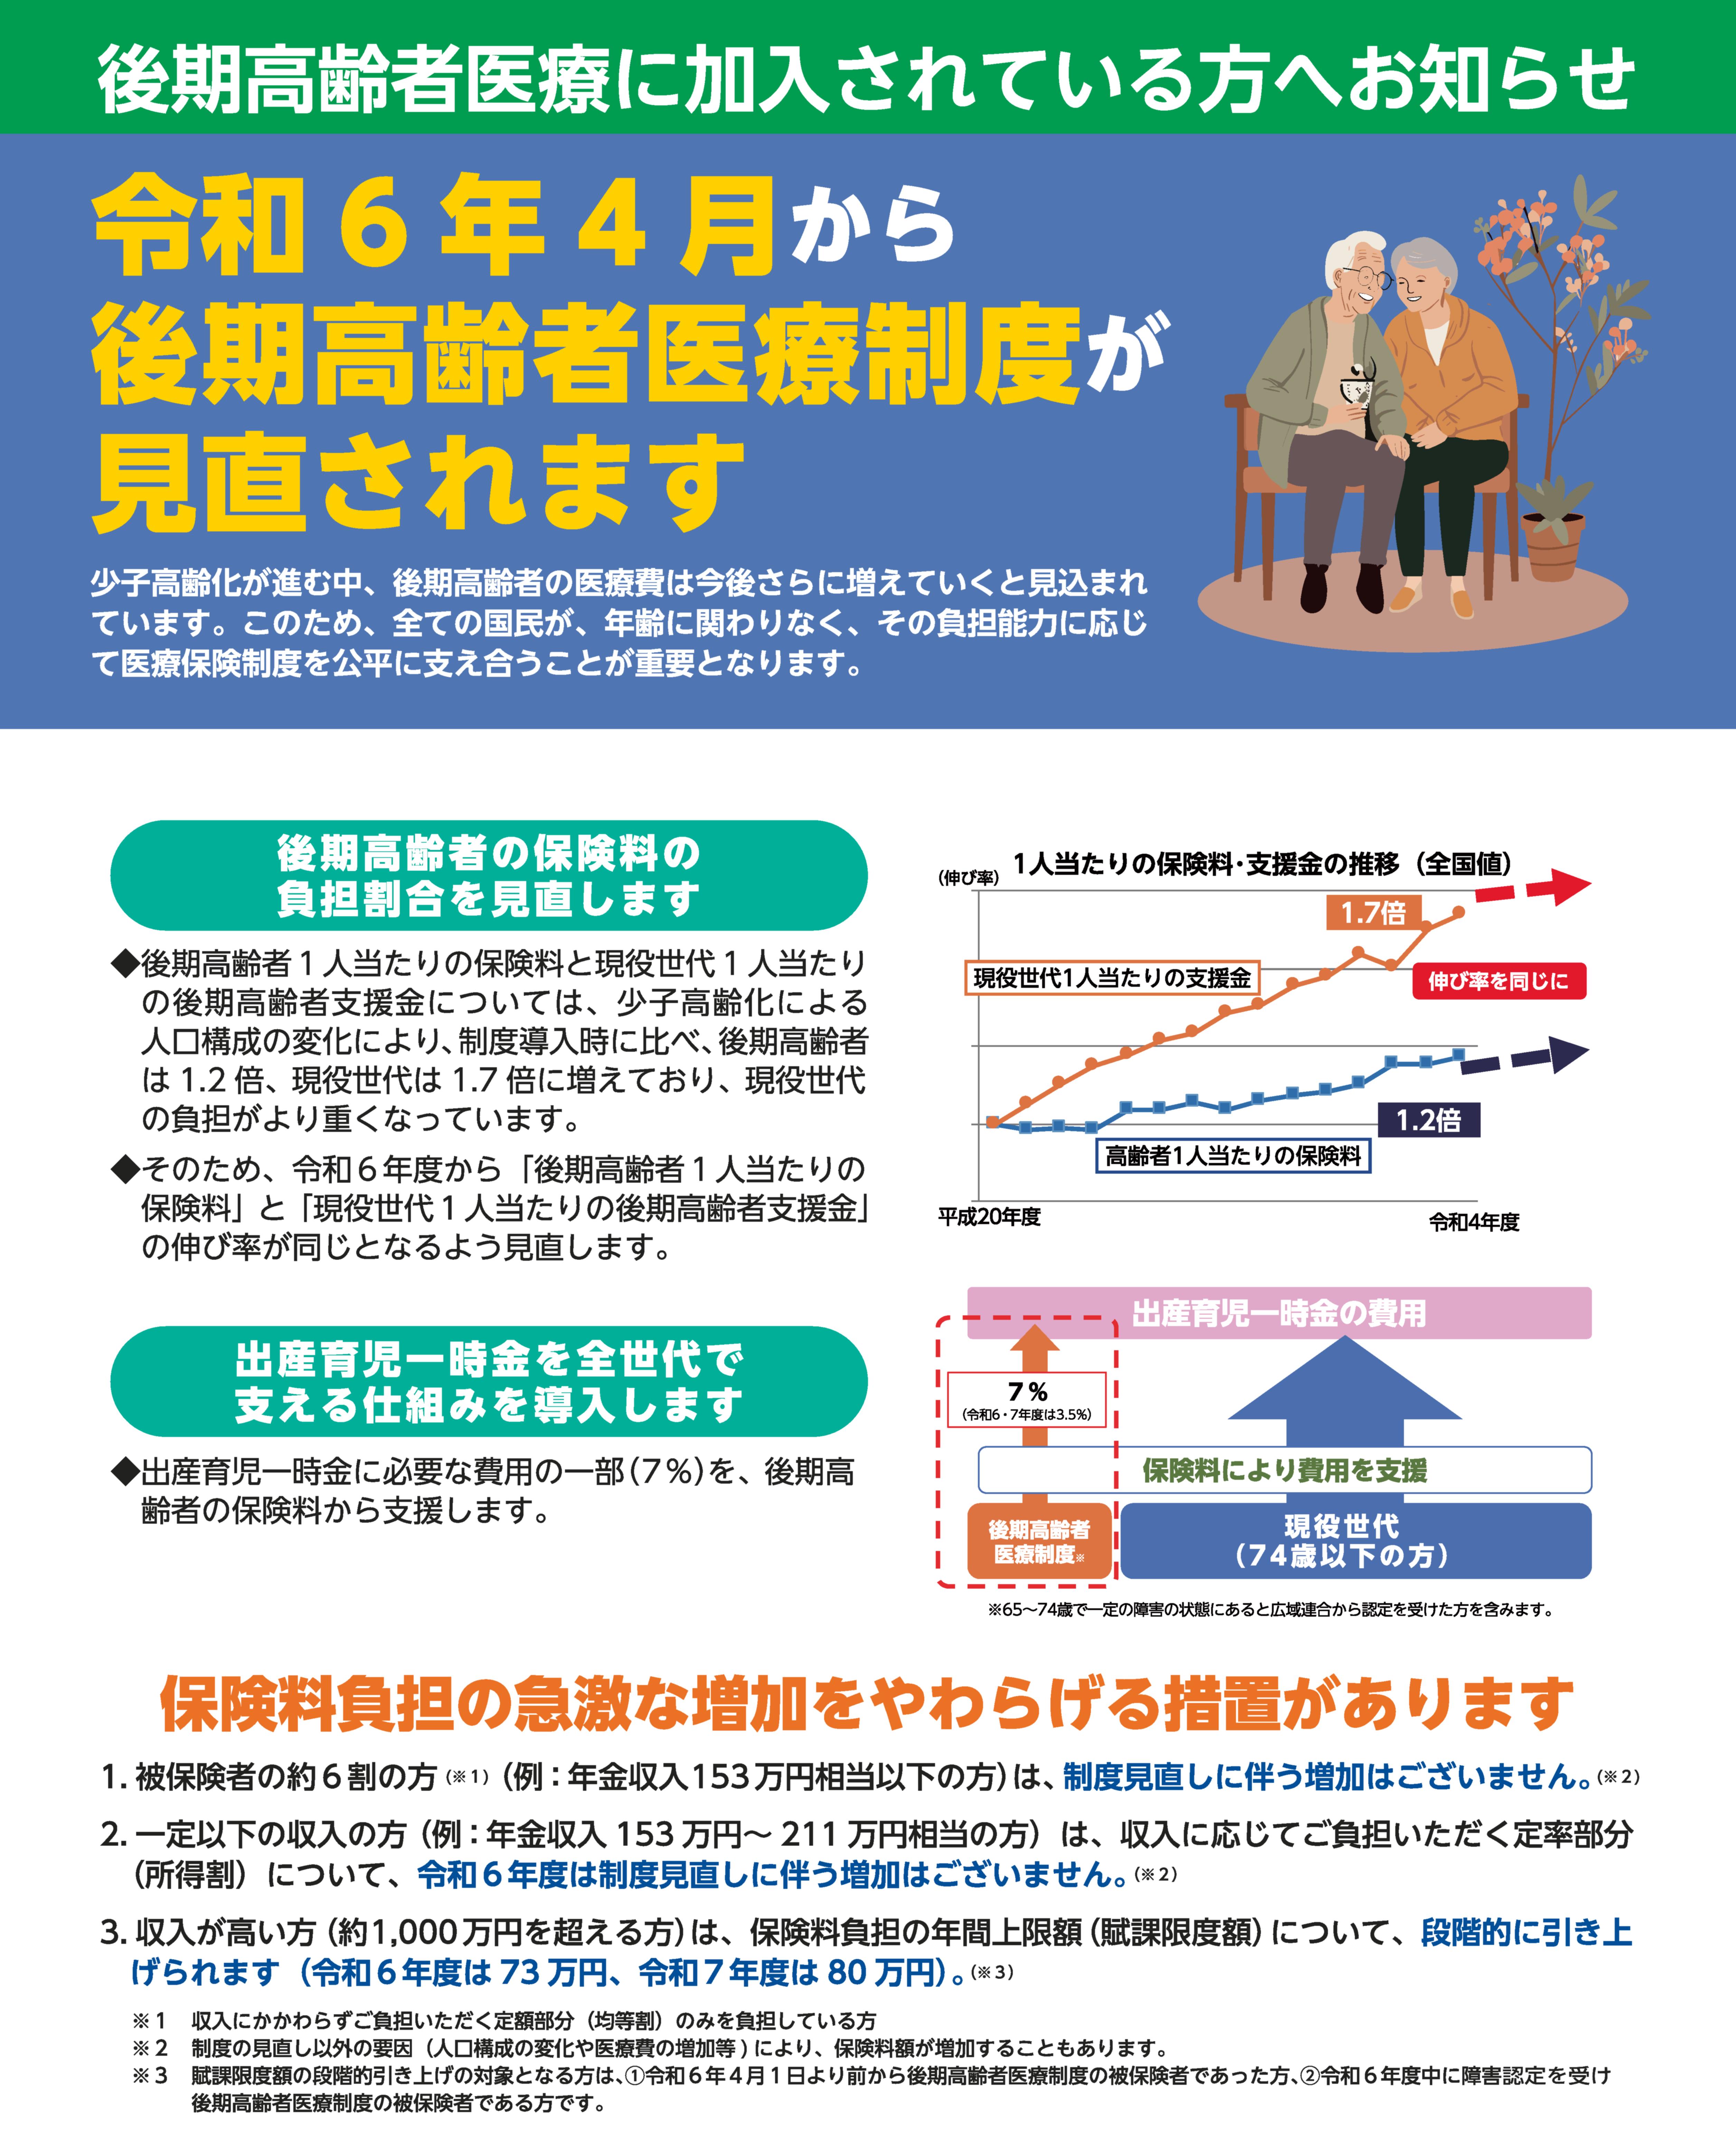
75歳の誕生日を迎えると、それまで加入していた国民健康保険や会社の健康保険から自動的に切り替わるのが後期高齢者医療制度です。「保険料が年金から天引きされて、気づいたら引かれていた」という声は多いのですが、2026年最新の制度改正によって、その保険料の計算方法と負担増の構造が大きく変わろうとしています。今回、厚生労働省の公式資料や各広域連合の公表データを徹底精査し、知られざる負担増の理由と、世帯別のリアルな影響額まで掘り下げました。
📌 【この記事の重要ポイントまとめ】
- 要点1:令和8年度の全国平均保険料は月7,989円。ただし所得や都道府県によって月2,000円台から2万円超まで、10倍近い格差がある。
- 要点2:2026年の制度改正では保険料の「所得割」と「均等割」の比率が見直され、年金収入200万円以上の層で実質負担が増える設計に。
- 要点3:現役世代の後期高齢者支援金は制度導入時の1.7倍に膨張。この負担を抑えるために賦課限度額が87万1,000円まで引き上げられた。
【2026年最新】後期高齢者医療保険料の知られざる計算方法
後期高齢者医療保険料の計算式は、一見シンプルです。「所得割」と「均等割」の合計が年間保険料となり、そこから保険料の軽減措置を差し引く仕組み。しかし、この中身に2026年の制度改正の核心が隠れています。
所得割は「(総所得金額等−基礎控除43万円)×所得割率」で算出され、均等割は「被保険者1人あたりの定額×被保険者数」で決まります。全国の後期高齢者医療広域連合が独自に料率を設定するため、市区町村別の保険料率は47都道府県でバラバラです。所得割率が7%台の自治体もあれば、10%を超える自治体もある。これが「同じ年収なのに隣の県と保険料が違う」と言われる所以です。
| 年金収入(目安) | 概算保険料(月額換算・全国平均) | 実質負担率 | 編集部の見解・評価 |
|---|---|---|---|
| 年金収入80万円以下 | 月0〜1,500円(7割軽減適用時) | 1%未満 | 軽減措置で実質的な負担は限定的。制度のセーフティネット機能が機能している。 |
| 年金収入153万円以下(単身・厚生年金なし) | 月2,000〜3,500円 | 約2% | 7割・5割軽減の分岐点。住民税非課税ラインとの関係を要確認。 |
| 年金収入200万〜300万円 | 月7,000〜11,000円 | 約5〜6% | 2026年改正で負担増を感じやすいゾーン。現役時代の社会保険料との比較で違和感が出やすい。 |
| 年金収入500万円以上 | 月18,000〜22,000円(賦課限度額適用前) | 約7% | 賦課限度額87万1,000円に到達するかどうかが争点。高所得者ほど都道府県差の影響大。 |
公式発表資料によると、後期高齢者1人当たりの保険料は制度導入時の平成20年度と比較して1.2倍に増加。一方、現役世代が負担する後期高齢者支援金は1.7倍に膨張しています。つまり、高齢者自身の保険料負担よりも、現役世代から高齢者への資金移転の方が急激に拡大している。この不均衡を是正するため、2026年の保険料改定では所得の高い高齢者により多く負担させる「応能負担」の強化が盛り込まれました。
負担増の理由を分解する|2026年保険料改定の構造的必然
「なぜ保険料が上がり続けるのか」。この問いに対する答えは、単なる「高齢化」では片付きません。厚生労働省の人口動態統計と医療費データを突き合わせると、3つの構造的要因が浮かび上がります。
第一に、75歳以上の医療費の伸びが現役世代のそれを大きく上回っている点です。75歳以上の1人当たり年間医療費は約90万円で、65〜74歳の約1.5倍、40代の約3倍というデータがあります。高齢化率の上昇に加えて、1人当たり医療費自体が増え続けている。これが保険料と支援金の両方を押し上げる根本的な圧力です。
第二に、保険料の財源構成の歪みです。制度全体の財源は公費が約50%、現役世代からの後期高齢者支援金が約40%、被保険者の保険料が約10%。この比率は長年ほぼ固定されています。しかし、公費のうち国庫負担分の予算配分は硬直的で、支援金で調整せざるを得ない構造が続いています。2026年の改定は、この「10%しかない保険料でどこまで吸収できるか」という限界への挑戦でもあるのです。
第三に、賦課限度額の段階的引き上げです。2026年度は87万1,000円まで上限が引き上げられました。高所得高齢者の負担を増やすことで、低中所得層の保険料上昇を抑える狙いがありますが、年金収入600万円を超える層では実質的な「追加課税」と受け止める向きもあります。この上限引き上げがどこまで続くかが、今後の最大の焦点です。
年金天引きの仕組み|特別徴収と普通徴収の分岐点
保険料の納付方法には年金からの天引きである「特別徴収」と、口座振替や納付書で支払う「普通徴収」の2種類があります。原則として、年額18万円以上の年金を受給している人は特別徴収の対象となり、自動的に天引きが始まります。
この特別徴収には、あまり知られていない「仮徴収」という仕組みがあります。4月・6月・8月の保険料は前年度の実績に基づく暫定額で、10月・12月・2月に確定した年間保険料との差額を調整する。つまり、保険料が改定された年は、後半の天引き額が急に変わる可能性があるのです。2026年の改定では、この仮徴収と本徴収の差額が例年より大きくなるため、10月以降の天引き額に注意が必要です。
一方、年金年額が18万円未満の場合や、年度途中で75歳になった場合は普通徴収が適用されます。市区町村から納付書が届く形式で、口座振替を選べば手数料もかからず管理も楽です。ただし、普通徴収は「支払い忘れ」が発生しやすく、滞納が続くと医療機関での窓口負担が一時的に3割になるケースもあるため注意が必要です。
【実態検証】利用者の生の声と現場で起きていること
SNSや地域の相談窓口には、保険料に対する困惑の声が数多く寄せられています。特に多いのが「何の通知もなく保険料が上がった」「年金が減った理由がわからない」という声です。実際に、社会福祉協議会の窓口相談員や地域包括支援センターのスタッフに話を聞くと、次のような現場のリアルが見えてきます。
「75歳になって最初の保険料通知を見て、『こんなに取られるのか』と驚く人は多い。特に、それまで会社の健康保険で被扶養者だった方や、国民健康保険の軽減措置を受けていた方が、後期高齢者医療制度に移った途端に実質負担が増えるケースは少なくない」(関東圏の地域包括支援センター相談員)
また、ネット上の投稿では「社会保険料控除の対象になることは知っていたが、確定申告しないと還付されないことを知らなかった」という声も散見されます。保険料は全額が社会保険料控除の対象で、年金天引きの場合は自動的に控除されますが、普通徴収の場合は確定申告や年末調整をしないと控除が反映されないケースがあります。この基礎的な知識の欠如が、結果的に税負担を増やしてしまっている実態も明らかになりました。
一般に知られていない盲点とネットの誤解
ネット上では「後期高齢者医療保険料は75歳になったら一律で決まる」「年金収入が同じなら全国どこでも保険料は同じ」という誤解が広がっています。しかし、公式データを精査すると、これは完全な間違いです。
保険料率は47都道府県ごとに異なり、さらに同一都道府県内でも市区町村単位で料率が変わるケースがあります。例えば、医療費の地域差を反映して、西高東低の傾向があることは比較的知られていますが、同じ県内で市部と郡部の間に5%以上の料率差があるケースも確認されています。引っ越しを検討している高齢者にとって、これは無視できない数字です。
もう一つの盲点は、保険料の軽減措置の自動適用です。所得が一定以下の場合、均等割が最大7割軽減されますが、この軽減は自動適用されないケースがあります。特に、配偶者の所得状況や世帯構成の変更があった場合、申告内容と実際の状況に齟齬が生じ、本来受けられる軽減が適用されないまま保険料を払っているケースが報告されています。市区町村への確認を怠らないことが、実質的な節約につながります。
【プロの結論】家計防衛のプロが教える保険料の現実的な向き合い方
社会保障制度における「世代間扶助」という枠組みでは、現役世代から高齢世代への所得移転はある程度避けられません。しかし、2026年の制度改正は、高齢世代内部でも「支払える人がより多く負担する」という応能負担の原則を強化するものであり、社会学的には「高齢者間の階層分化」が制度設計に反映された初めての本格的なケースと言えます。
この制度改正に適応できる人と、できない人の違いは明確です。向いている人は、①年金収入が少なく軽減措置を最大限活用できる層、②社会保険料控除を確定申告で適切に処理している層、③市区町村の広域連合に問い合わせて自分の料率を正確に把握している層です。一方、慎重になるべき人は、①年金収入200〜400万円で軽減措置の境界線付近にいる層、②引っ越しを検討しているが自治体間の料率差を比較していない層、③保険料通知を確認せずに天引き任せにしている層です。
心理学的には、保険料の「可視性の低さ」が問題の根本にあります。年金から自動的に天引きされるため、保険料を「自分の支出」として認識しにくい。この「見えない負担」が、制度への無関心と知識不足を生み、結果的に損をする構造を作り出しています。まずは通知書を開き、自分の料率と軽減措置の適用状況を確認すること。これが2026年を乗り切るための最初の一歩です。
【後期高齢者医療保険料】に関するよくある質問(FAQ)
Q1:後期高齢者医療保険料は年収いくらから上がるのですか?
A1:2026年の制度改正では、年金収入200万円を超えるあたりから実質的な負担増を感じ始めるケースが多いです。特に、年金収入300万円以上の層は、所得割率の引き上げと賦課限度額の拡大により、月1,000〜3,000円程度の上昇が見込まれます。
Q2:保険料を安くする方法はありますか?
A2:軽減措置の適用確認が最優先です。住民税非課税世帯や低所得世帯は、均等割の7割・5割・2割軽減が適用されます。また、社会保険料控除の申告漏れがないか確認することも実質的な節税につながります。
Q3:年金天引きをやめて口座振替に変更できますか?
A3:原則として、特別徴収から普通徴収への変更は認められていません。ただし、年金受給額が18万円未満になった場合や、特別な事情がある場合は市区町村窓口での相談が可能です。
Q4:夫婦2人とも後期高齢者の場合、保険料は世帯でいくらになりますか?
A4:保険料は個人単位で計算されるため、夫婦それぞれに保険料がかかります。夫婦2人で年金収入が合計400万円の場合、月額で合計1万円前後が目安です。ただし、均等割の軽減措置は世帯単位で判定されるため、片方のみ年金収入がある場合は軽減が適用されやすくなります。
まとめ:今後の動向と失敗しないための判断基準
後期高齢者医療保険料は、2026年の制度改正を境に「静かな増税」としての性格を強めています。特に、中等所得層以上の高齢者にとっては、保険料の上昇が家計の実質的な負担として認識される局面に入りました。一方で、低所得層への軽減措置は依然として手厚く、制度のセーフティネット機能は維持されています。
今後、2027年以降も賦課限度額の引き上げと料率の見直しが続くことは確実です。重要なのは、自分の加入する広域連合の料率を正確に把握し、軽減措置の適用状況を定期的に確認すること。そして、保険料を「天引きされて終わり」ではなく、自分の医療費と将来の制度持続可能性を考えるきっかけとして捉えることです。
保険料通知が届いたら、ぜひ一度、自分の市区町村の窓口や広域連合に問い合わせてみてください。知っているかどうかで、毎年の負担額は確実に変わります。 (出典: 後期 高齢 者 医療 保険 料(Yahoo!ニュース))
