突然の入院や手術、抗がん剤治療——。命に関わる医療が必要になったとき、誰もが不安になるのは治療そのものだけではない。「医療費を払えるのか」という経済的なプレッシャーだ。この不安を大きく軽減してくれるのが、公的医療保険に備わる高額療養費制度である。2026年現在、医療費の家計負担を考えるうえで絶対に押さえておきたいのが「自己負担限度額」の考え方だ。厚生労働省の公式発表資料によると、この制度は「家計に対する医療費の自己負担が過重なものとならないよう、医療機関や薬局の窓口で支払う医療費が上限額を超えた場合、その超えた額を支給する」仕組みとして設計されている。本記事では、自己負担限度額の具体的な金額から計算方法、申請手続きまで、2026年の最新情報を基に徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己負担限度額は年齢・所得区分で異なり、70歳未満の一般所得者なら月約8万円台、70歳以上なら外来・入院でさらに細分化される。
- 要点2:限度額適用認定証を提示すれば窓口負担を上限額までに抑えられ、超えた分は高額療養費として後日払い戻される。
- 要点3:所得区分によっては年収200万円台でも月3万5,000円台まで負担が軽減され、1年間に4回以上該当すればさらに上限が引き下がる。
【2026年最新】自己負担限度額の基本構造と所得区分別の具体的な金額
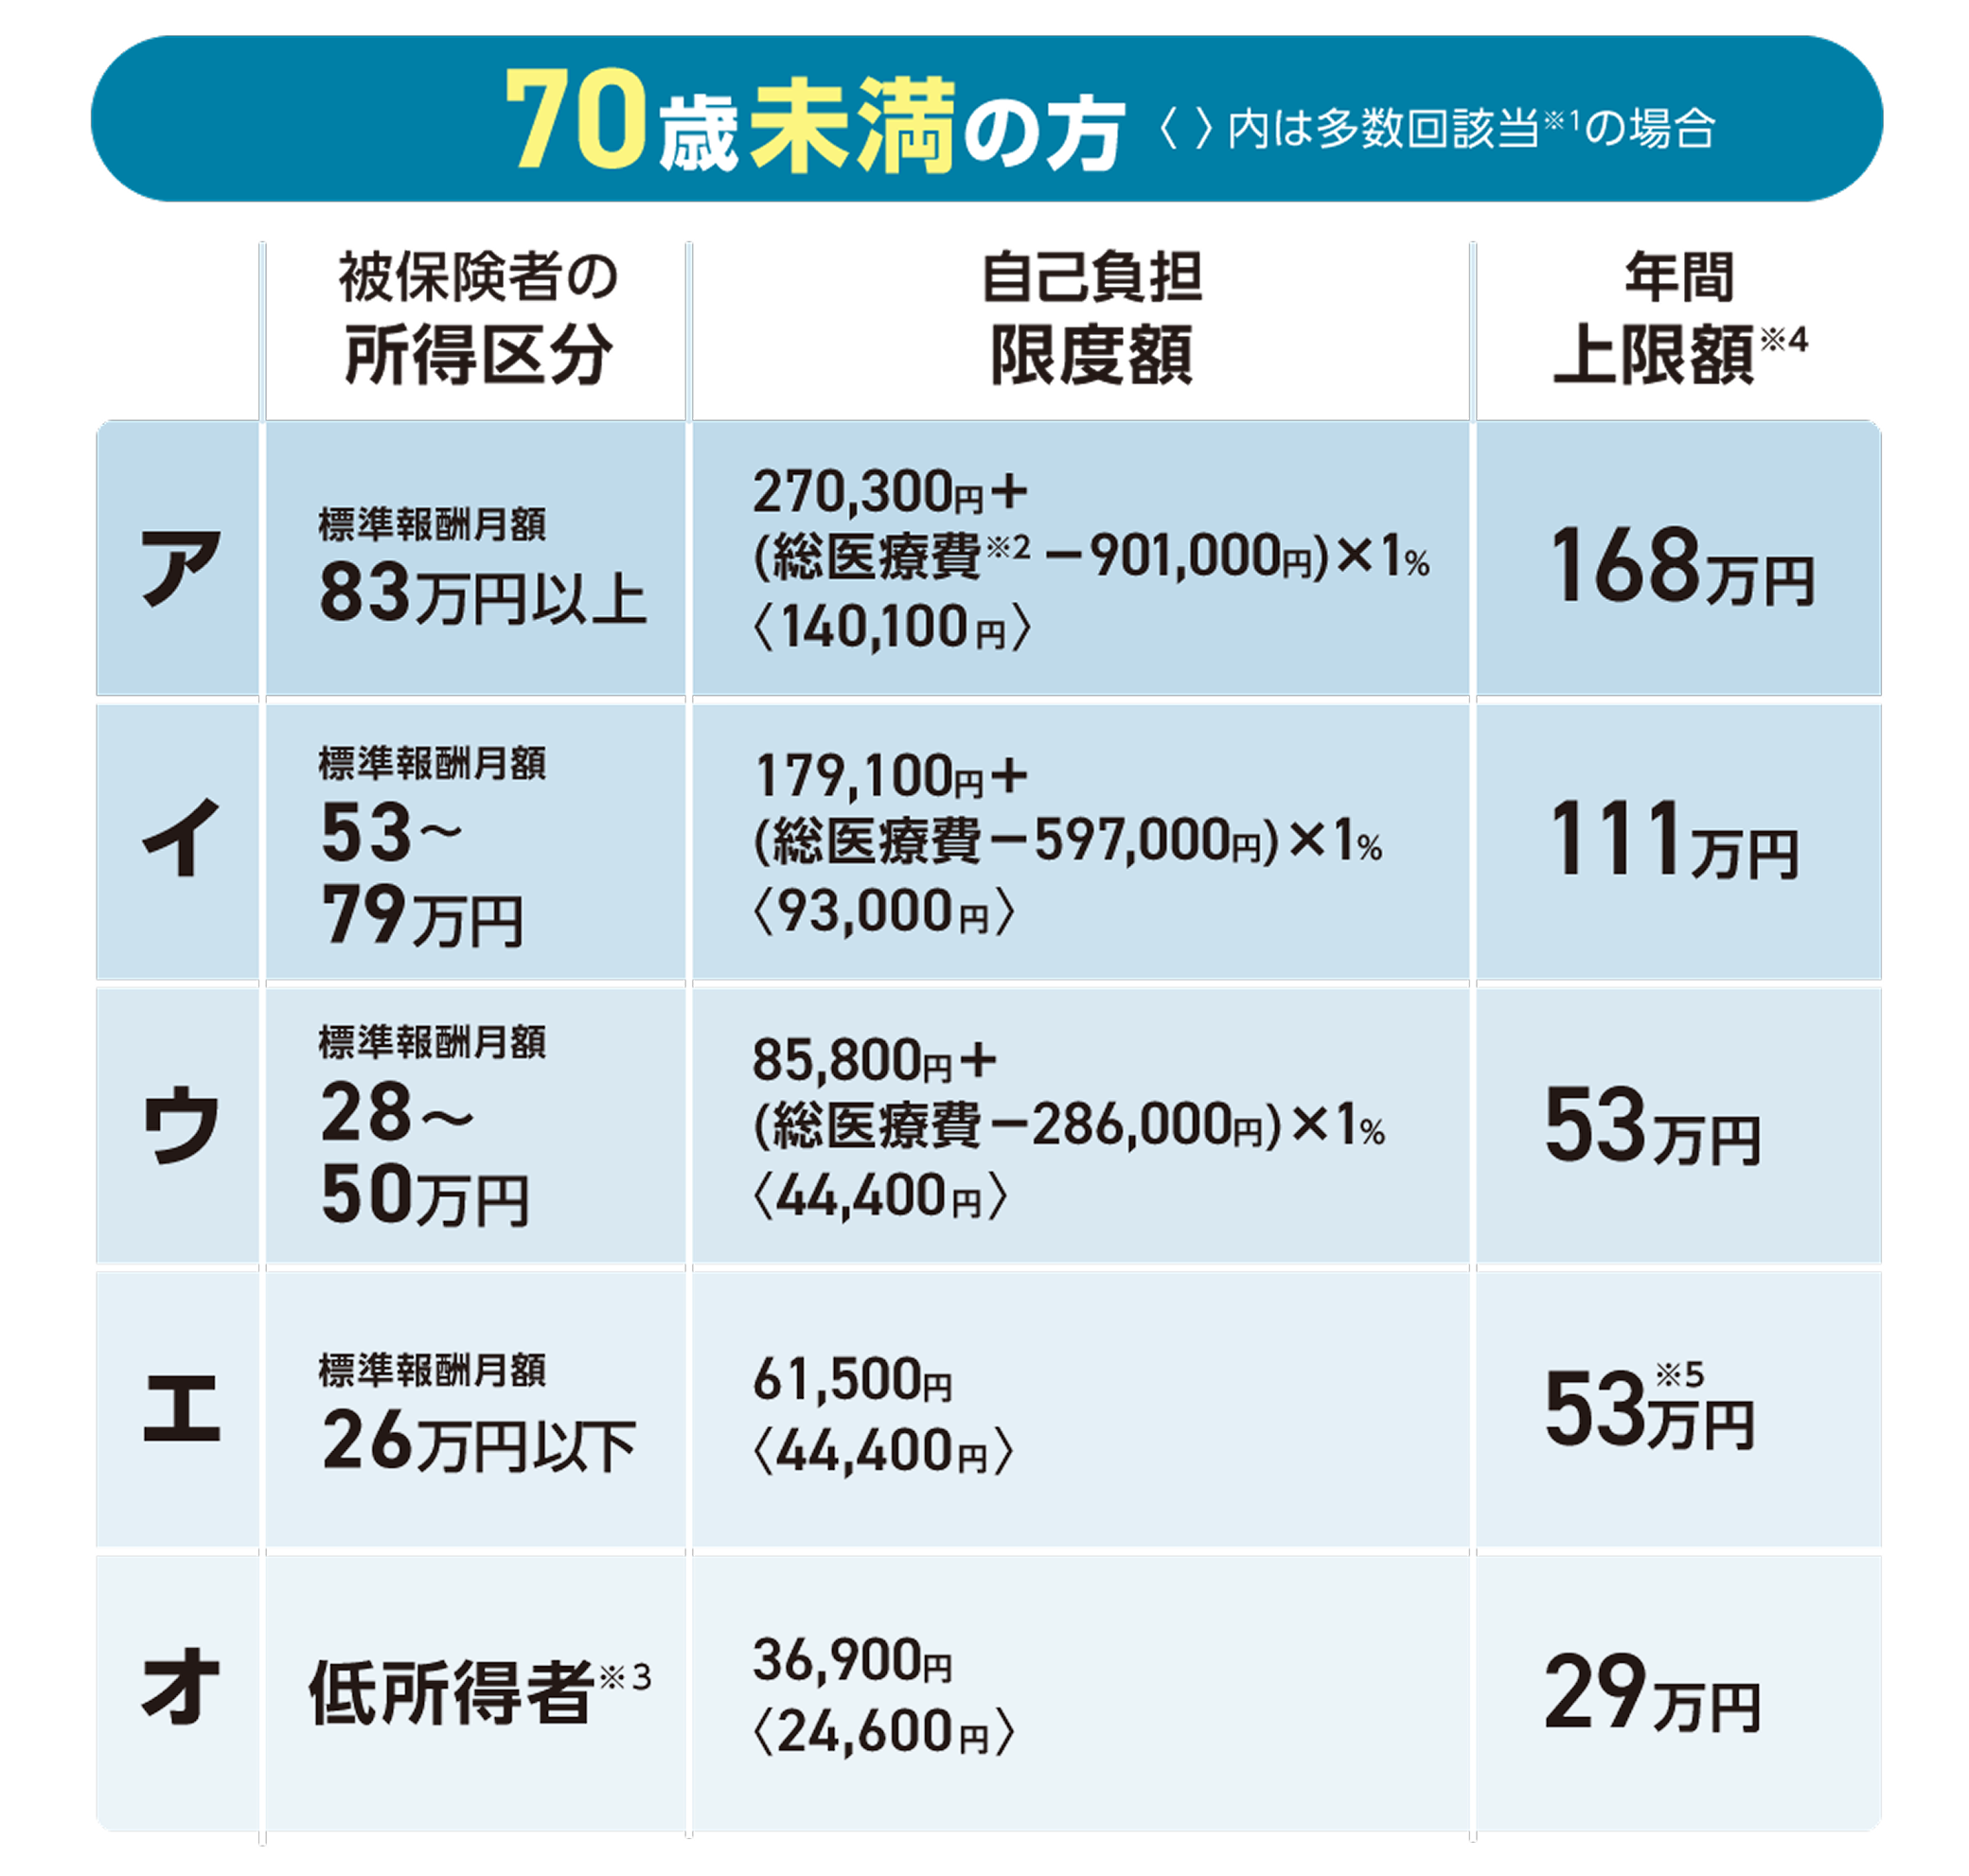
自己負担限度額とは、1か月に支払う医療費の自己負担額に上限を設ける仕組みだ。医療機関や薬局の窓口で支払う金額がこの上限を超えた場合、超えた分が健康保険 高額療養費として払い戻される。重要なのは、この上限額が全国一律ではないこと。加入する健康保険組合や協会けんぽ、国民健康保険などで若干の差はあるものの、基本となるのは年齢と所得による区分だ。金融広報中央委員会の「知るぽると」が公開する資料によれば、70歳未満の自己負担限度額 区分は、標準報酬月額に応じて5段階に分かれる。
実際の現場では、多くの会社員が該当する「区分ウ(一般所得者)」の場合、月の自己負担限度額は約8万100円+(総医療費-26万7,000円)×1%という計算式で算出される。たとえば総医療費が100万円で自己負担割合が3割の場合、窓口負担は30万円だが、自己負担限度額は約8万7,430円となり、差額の約21万円が高額療養費として戻ってくる。この差額の大きさが、制度を知っているかどうかで家計のダメージが劇的に変わる理由だ。
| 所得区分 | 自己負担限度額(月額・70歳未満) | 年収の目安 | 編集部の見解 |
|---|---|---|---|
| 区分ア(上位所得者) | 25万2,600円+(総医療費-84万2,000円)×1% | 約1,160万円~ | 高所得層でも高額治療では一定の安心感あり |
| 区分イ(中所得者) | 16万7,400円+(総医療費-55万8,000円)×1% | 約770万~1,160万円 | 中間層にとって制度の恩恵を実感しやすい区分 |
| 区分ウ(一般所得者) | 8万100円+(総医療費-26万7,000円)×1% | 約370万~770万円 | 最も該当者が多く、制度理解の分かれ目 |
| 区分エ(低所得者) | 5万7,600円 | 住民税非課税程度 | 固定額でシンプル。低所得層への配慮が明確 |
| 区分オ(住民税非課税世帯) | 3万5,400円 | 住民税非課税世帯 | 最も手厚い保護。申請漏れは絶対に避けたい |
この表が示す通り、自己負担限度額 年収の関係は密接だ。年収370万円以下でも住民税を課税されている場合、区分ウに該当し月8万円超の負担が生じる可能性がある一方、同じ年収でも住民税非課税世帯なら月3万5,400円まで抑えられる。この差は生活防衛の観点から極めて大きい。
【仕組みを図解】高額療養費の計算方法と実際の支給フロー
高額療養費 計算例として、具体的なケースを考えてみよう。70歳未満・区分ウ(一般所得者)のAさんが、ある月に医療機関で総医療費100万円(自己負担3割=30万円)を支払った場合、自己負担限度額は8万100円+(100万円-26万7,000円)×1%=8万7,430円となる。差額の21万2,570円が高額療養費として払い戻される。ただし、この計算は1つの医療機関ごとに行われる点が重要だ。協会けんぽの公式情報によれば、70歳未満の場合、1つの医療機関での自己負担額が2万1,000円以上の場合のみ合算対象となる。つまり、複数の病院でそれぞれ1万円ずつ支払っても合算はできない仕組みだ。
一方、70歳以上の場合はこの制約がなく、自己負担額をすべて合算できる。自己負担限度額 70歳以上の区分は、現役並み所得者で月8万100円+(総医療費-26万7,000円)×1%、一般所得者で月5万7,600円、住民税非課税世帯で月2万4,600円(低所得者I)または1万5,000円(低所得者II)と、70歳未満よりさらに手厚い設定になっている。高齢になるほど医療費が増加する現実を踏まえた制度設計と言える。
実際の支給フローは以下の通りだ。まず医療機関の窓口で支払いを行い、その後、自身が加入する健康保険に請求する。審査を経て、指定口座に振り込まれるまでにはおおむね3か月程度かかるのが一般的だ。これを早める手段として有効なのが、事前に限度額適用認定証を取得しておく方法である。認定証を窓口で提示すれば、支払額を最初から自己負担限度額までに抑えることができ、事後の払い戻し手続きが不要になる。入院が決まった時点で、加入先の健康保険に申請するのが実務上の定石だ。
【実態検証】利用者の生の声と現場で見えた制度のメリット・落とし穴
制度の仕組みを理解していても、実際に使ってみると想定外の壁に直面することがある。SNSや知恵袋に投稿された利用者の声を検証すると、いくつかの共通パターンが浮かび上がる。
「限度額適用認定証を提示すれば窓口で上限までしか払わなくて済むと知らず、30万円をクレジットカードで支払ってしまった。後で戻ってくると言われても、その間の生活費に困った」という40代男性の声は、制度の存在意義と周知不足のギャップを象徴する。また、「抗がん剤治療が月をまたぐと、同じ治療でも月ごとに限度額がリセットされる。1月と2月にまたがる入院では2か月分の負担になり、想定より支出が増えた」という50代女性の指摘も、制度設計の本質的な限界を示している。
さらに「薬局での支払いが別会計になり、医療機関と薬局の合算方法を知らなかったために払い戻し申請が漏れた」というケースも散見される。高額療養費 申請方法は、医療機関ごと、薬局ごとに分かれた領収書をすべて保管し、加入保険の指定様式に記入して提出するのが基本だ。オンライン申請に対応する健保組合も増えているが、まだ紙ベースの手続きが主流というのが2026年時点の実情である。
一般に知られていない盲点とネットの誤解を正す
高額療養費をめぐる誤解は多い。最も多いのが「医療費控除との混同」だ。医療費控除 違いを正確に理解していないと、確定申告で二重に控除できると勘違いするケースがある。高額療養費として払い戻しを受けた金額は、医療費控除の対象から差し引く必要がある。逆に、高額療養費制度を利用したうえで、自己負担した医療費が年間10万円(または総所得金額等の5%のいずれか低い方)を超える場合は、確定申告で医療費控除の対象になり得る。両者はバッティングせず、正しく使えば併用が可能だ。
もう一つの誤解は「高額療養費は自動的に払い戻される」というもの。実際には、高額療養費 払い戻しを受けるためには原則として加入保険への申請が必要だ。一部の健保組合では自動振込の仕組みを導入しているが、国民健康保険や協会けんぽでは申請主義が原則である。申請を忘れて期限切れになるケースも多く、時効は2年とされている。過去の未申請がないか、加入先に確認する価値は十分にある。
また、限度額適用認定証は一度取得すれば終わりではない。年度が変わるごとに更新が必要で、所得区分が変わった場合は限度額も変動する。転職や退職で健康保険の種類が変わった場合も、新しい保険者に申請し直す必要がある。このあたりの手続き漏れが、思わぬ高額負担につながる。
【プロの結論】自己負担限度額を使いこなすための判断基準と社会的意義
制度を使いこなせる人・慎重になるべき人の条件
自己負担限度額を含む高額療養費制度は、すべての医療保険加入者に開かれたセーフティネットだ。しかし、制度を最大限に活用できるかどうかは、事前の知識と準備にかかっている。向いている人は、慢性疾患やがん治療などで月々の医療費が高額になりやすい人、入院や手術を控えている人、そして家族に高齢者や持病のある人がいる世帯だ。事前に限度額適用認定証を取得しておくだけで、突発的な高額医療費にも動揺せずに対応できる。
一方で、慎重になるべき人は、所得区分の判定が曖昧なまま制度を過信する人だ。前年の所得に基づいて区分が決まるため、退職や減収で実際の所得が下がっていても、区分上は高所得者として扱われるケースがある。この場合は、事後的に修正申告をすることで還付を受けられる可能性があるが、申請には専門知識が必要になる。また、公的医療保険の対象外となる自由診療、差額ベッド代、入院時の食事代の一部などは高額療養費の対象外である点も、忘れてはならない。
家族社会学・社会保障の視点から見る制度の本質
日本の公的医療保険は「皆保険」を前提に、現役世代から高齢世代へ、健康な人から病気の人へとリスクを分散する構造を持つ。高額療養費制度は、この相互扶助の精神を具現化した仕組みと言える。とりわけ注目すべきは、制度が所得に応じた段階的な負担上限を設けている点だ。これは単なる医療費補助ではなく、医療アクセスの平等を担保する社会的インフラとして機能している。社会階層論の観点から言えば、医療費負担による貧困の連鎖を断ち切る役割を果たしており、特に低所得層や高齢者にとっての実質的な生存保障となっている。
同時に、制度の複雑さが「情報格差」を生んでいる現実も指摘しておきたい。申請主義を採る以上、制度を知る人と知らない人の間で、同じ病気にかかっても経済的ダメージに大きな差が出る。これは医療における情報リテラシーの問題であり、家族や職場、地域コミュニティでの知識の共有が、実質的な社会保障の一部を担っていると言っても過言ではない。
【自己 負担 限度 額 と は】に関するよくある質問(FAQ)
Q1:自己負担限度額は誰でも同じなのですか?
A1:いいえ、年齢と所得によって異なります。70歳未満では年収目安で5段階に区分され、住民税非課税世帯なら月3万5,400円、一般所得者なら月約8万円台が上限です。70歳以上ではさらに手厚く、一般所得者で月5万7,600円まで引き下げられます。
Q2:限度額適用認定証はいつ、どこで申請すればいいですか?
A2:入院や高額な治療が決まった時点で、加入している健康保険組合や協会けんぽ、市区町村の国民健康保険窓口に申請します。通常1週間程度で発行されます。有効期限は毎年8月1日~翌年7月31日までで、年度更新が必要です。
Q3:高額療養費の払い戻しは自動的に行われますか?
A3:一部の健康保険組合では自動振込を導入していますが、原則は申請主義です。医療費を支払った後、領収書を添えて加入保険に請求します。申請から振込まで約3か月かかることが多く、申請期限は診療月から2年です。
Q4:高額療養費と医療費控除は併用できますか?
A4:併用できます。ただし、高額療養費として払い戻しを受けた金額は医療費控除の対象から差し引く必要があります。確定申告の際は、実際に自己負担した金額を正確に計算して申告してください。
まとめ:2026年、自己負担限度額を知ることは家計防衛の第一歩
医療費の自己負担には、知らなければ払いすぎてしまう「見えない上限」がある。自己負担限度額と高額療養費制度の仕組みを正しく理解し、限度額適用認定証を事前に準備しておくことは、家計を守るために極めて有効な手段だ。2026年現在、医療技術の進歩により高額な治療が増える一方で、この制度の重要性はますます高まっている。病気やけがは誰にでも突然訪れる。そのとき、経済的な不安で治療をためらわなくて済むよう、今のうちに制度の知識を備えておくことが、自分と家族を守る最大の備えになる。 (出典: 自己 負担 限度 額 と は(Yahoo!ニュース))
