📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は権利や財産を他人に移転させる包括的な行為であり、有償だけでなく「無償譲渡」も含まれる。
- 要点2:売買は「有償譲渡」の一種、贈与は「無償譲渡」に該当し、無償や格安であっても税務上は課税リスクが存在する。
- 要点3:事業・不動産・株式・車・ペットなど対象ごとに必要な書面や名義変更の手続きが異なり、事前対策が必須。
【基本定義】譲渡とは何か?贈与や売買との決定的な境界線
【比較で納得】譲渡・売買・贈与の法的位置づけと税務の違い
| 項目 | 売買(有償譲渡) | 贈与(無償譲渡) | 低額譲渡(著しい廉価) |
|---|---|---|---|
| 対価の有無 | 適正な時価相当額を支払う | 対価なし(0円) | 時価の2分の1未満など極端に安価 |
| 渡す側の税金 | 譲渡益が出た場合に譲渡所得税 | 個人間なら原則非課税(法人はみなし課税) | 時価で売却したとみなされ課税の可能性 |
| 受け取る側の税金 | 不動産取得税・登録免許税など | 年間110万円を超えると贈与税 | 時価との差額に対して贈与税または受贈益課税 |
| 契約の成立要件 | 双方の合意(口頭でも成立するが書面推奨) | 双方の合意(書面がないと撤回可能) | 双方の合意(税務調査で否認されるリスク大) |
【税金の落とし穴】知らなきゃ損する譲渡所得税計算方法と特別控除の真実
譲渡所得の基本的な計算式
譲渡所得税の金額は、以下の計算手順で算出します。課税譲渡所得金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額ここで重要なのはそれぞれの項目の内訳です。
- 譲渡価額:資産を売却した金額。
- 取得費:その資産を過去に購入した際の代金、仲介手数料、改良費などの合計から減価償却費を差し引いた金額。先祖代々の土地などで取得費が不明な場合は、譲渡価額の5%を「概算取得費」として計上できますが、税負担が非常に重くなります。
- 譲渡費用:今回の売却のために直接要した費用(仲介手数料、印紙税、建物の解体費用など)。
見逃せない「特別控除」の活用
不動産などを譲渡する場合、要件を満たせば税負担を劇的に減らす制度が用意されています。代表的なのが、居住用財産(マイホーム)を譲渡した際に利用できる譲渡所得特別控除です。 通称「3,000万円特別控除」と呼ばれるこの特例を使えば、譲渡益から最大3,000万円を差し引くことができます。つまり、マイホームを売却して得た利益が3,000万円以内であれば、譲渡所得税は実質0円になります。さらに、所有期間が10年を超える居住用財産であれば、3,000万円控除後の譲渡所得に対して軽減税率特例が併用できるなど、事前の制度把握が手取り額を数百万円単位で左右します。「無償譲渡税金」の罠:個人対法人のみなし譲渡
盲点になりやすいのが、個人から法人へ資産を無償で譲渡(寄付や贈与)するケースです。「お金を受け取っていないのだから利益はゼロ」と思いがちですが、税法上は「時価で売却したものとみなす」という「みなし譲渡課税(所得税法第59条)」が発動します。手元に1円の現金も入っていないにもかかわらず、時価に基づく高額な譲渡所得税の納税通知書が届くという悪夢が現実になり得るのです。【対象別の実務】事業・株式・不動産・車両・ペットの手続きと現場のリアル
「何を譲渡するのか」によって、求められる法的手続きや必要書類はまったく異なります。トラブルが多発している主要な5つの対象について、実務の核心を解説します。1. 事業譲渡(M&A・事業承継)
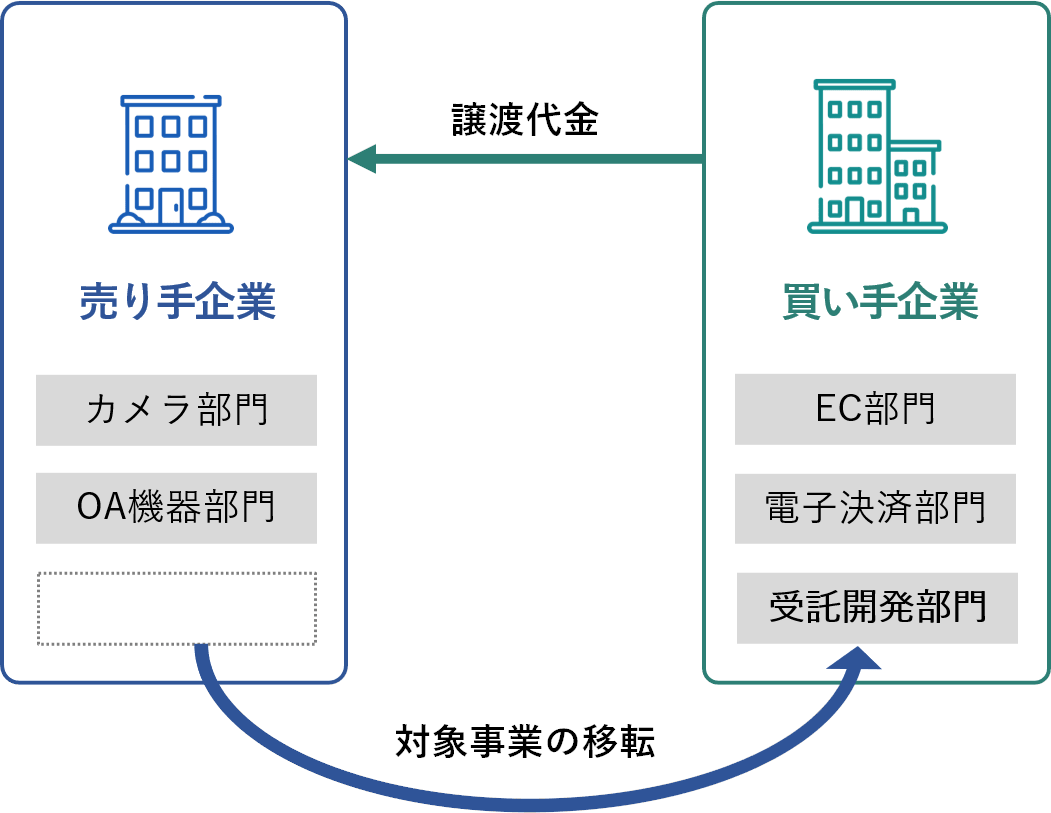
中小企業の事業承継や選択と集中で多用されるのが事業譲渡です。会社丸ごとを売買する株式譲渡とは異なり、事業の全部または特定の事業部門(店舗、設備、取引先契約、ノウハウなど)を個別に選別して譲渡します。 事業譲渡メリットデメリットを整理すると、買い手側のメリットは「不要な資産や簿外債務(隠れ借金)を引き継ぐリスクを遮断できる点」にあります。一方でデメリットは、従業員の雇用契約、取引先との契約、賃貸借契約などをすべて個別に再契約・同意取得しなければならず、手続きの手間が極めて膨大になる点です。2. 株式譲渡
会社の支配権を移転させる最も一般的な手法が株式譲渡です。中小企業の多くは株式の譲渡制限を設けているため、株式譲渡手続きにおいては、まず定款に従って取締役会または株主総会の承認決議を経る必要があります。 その後、株式譲渡契約書(SPA)を締結し、株主名簿の書換請求を行い、会社から「株主名簿記載事項証明書」の交付を受けることで完了します。この名簿書換を怠ると、会社や第三者に対して自分が正当な株主であることを法的に主張できません。3. 不動産譲渡
土地や建物を譲渡する際は、口約束ではなく極めて緻密な不動産譲渡契約書(売買契約書)の作成が不可欠です。境界確認書の有無、土壌汚染や雨漏りなどの「契約不適合責任(旧:瑕疵担保責任)」の免責範囲、固定資産税の清算方法などを明文化しておかなければ、引き渡し後に数十万〜数百万円規模の修繕トラブルへと発展します。所有権移転登記を司法書士に依頼して確実に実行するまで油断は禁物です。4. 車両譲渡(自動車・バイク)
個人売買や知人間の取引で後を絶たないのが、車両譲渡名義変更の放置トラブルです。車を相手に引き渡したものの、相手が名義変更を行わないまま事故を起こしたり、駐車違反を繰り返したり、自動車税の納税通知書が元の持ち主(旧所有者)に届き続けたりするケースが頻発しています。車検証、譲渡証明書、印鑑証明書などを揃え、移転登録が完了するまで旧所有者側で進捗を追跡するか、確実に名義変更を代行する手筈を整えるのが鉄則です。5. ペットの譲渡
近年の動物愛護意識の高まりに伴い、保護犬・保護猫の里親探しやブリーダーからの引き渡しにおいて厳格なペット譲渡条件が設定されるのが通例となっています。単なる「モノの授受」ではなく、命を預かる契約であるため、終生飼養の誓約、完全室内飼育、避妊去勢手術の実施、経済的安定性の証明(年収や住環境の確認)、さらには定期的な近況報告が義務付けられます。安易な気持ちで譲り受けると、契約違反として引き取り解除や違約金請求に発展することがあります。一般に知られていない盲点とネットの誤解|「タダなら無税」の嘘
インターネット上の掲示板やSNSでは、「個人間の売買なら領収書を作らなければバレない」「タダで譲れば贈与税も譲渡所得税もかからない」といった無責任な言説が散見されますが、これらはすべて重大な誤解です。「権利」を譲渡する際の落とし穴
有体物(モノ)ではなく、債権や著作権、特許権、賃借権(借地権・借家権)などの無体財産を譲渡する場合、権利譲渡注意点を押さえておかなければ権利そのものが無効化します。 例えば、借地上の建物を売却して借地権を他人に移転させる場合、地主(賃貸人)の承諾が必須です。地主の許可なく無断で譲渡すると、信頼関係の破壊とみなされ、土地の賃貸借契約を解除される危険性があります。実務では、事前に承諾の証拠を残すために譲渡承諾書雛形を活用し、承諾料(名義書換料)の取り決めを書面で交わす手続きが厳格に求められます。 また、著作権の譲渡においては、著作権法第61条第2項の規定により「著作権法第27条(翻訳権・翻案権等)及び第28条(二次的著作物の利用に関する原著作者の権利)の権利は、契約書に特掲しない限り譲渡人に留保されたものと推定される」という強烈な落とし穴があります。「著作権のすべてを譲渡する」と一文を書いただけでは、改変や二次利用の権利は相手に移転しないのです。ネットの噂の真相:税務署の追跡能力
「登記簿や口座を動かさなければ税務署には分からない」という言説も完全に過去の遺物です。不動産の登記情報は法務局から税務署へ即座に共有されますし、金融機関の出入金データ、オークションサイトやフリマアプリの高額取引データも国税当局の重点監視対象です。数年が経過した後に、無申告加算税や延滞税という重いペナルティを伴って税務調査が入る実態を直視しなければなりません。【実態検証】利用者の生の声と現場目線で見えたリアル
法的な建前と、当事者が直面する現場のリアルには大きな乖離が存在します。編集部が取材した実務現場や当事者の証言からは、譲渡に伴う生々しいトラブルが浮かび上がってきます。【ケース1:親族間の不動産譲渡で思わぬ贈与税】
「父が高齢になったため、実家の土地(時価2,000万円相当)を親孝行のつもりで100万円で買い取りました。家族間だから適当でいいだろうと司法書士も介さず登記だけ済ませたところ、1年半後に税務署からお尋ねが届きました。差額の1,900万円が『みなし贈与』と判定され、数百万円の贈与税と過少申告加算税を一括で請求され、血の気が引きました」(40代男性・会社員の手記より)
【ケース2:友人間の車譲渡で人間関係が破綻】これらの声に共通するのは、「身内や親しい間柄だからこそ、手続きを曖昧にしてしまった」という心理的な油断です。民事トラブルの多くは、見ず知らずの他人との間よりも、信頼関係に甘えて契約書を省いた親族・知人間で起きています。
「乗らなくなった中古車を学生時代の友人に『乗ってくれるならタダであげる』と鍵を渡しました。ところが友人が名義変更を半年以上放置。その友人が起こした接触事故の警察連絡が私の元に入り、さらには自動車税の督促状まで届く始末。催促しても『今度やる』の一点張りで、最終的に弁護士を立てる事態になり、長年の友情は完全に壊れました」(30代女性・自営業の証言)
【プロの結論】法的・財務的トラブルを避けるための判断基準
家族社会学や心理学の観点から見ると、身内間での財産譲渡トラブルの根底には「心理的バウンダリー(境界線)」の欠如が存在します。「家族なのだから察してくれるはず」「金銭の契約書を交わすのは水臭い」という甘えや共依存的な関係性が、後々の決定的な亀裂を生むのです。 譲渡を円滑に成立させ、人生や人間関係を破綻させないための「自己判断の基準」を以下に示します。自分たちだけで進めて良い人(簡易なケース)
- 対象が低額な動産である:時価数万円程度の日用品や不要品の個人間譲渡。
- 双方が即座に義務を果たせる:引き渡しと同時に現金の受領または名義変更がその場で完結する取引。
- 税務上の申告ラインを明確に下回っている:年間110万円の贈与税非課税枠内に収まり、他に譲渡所得が発生しないことが証明できる場合。
直ちに専門家へ相談すべき人(危険なケース)
- 不動産、自社株式、事業そのものを譲渡する:数百万〜数千万円規模の資産移転は、自己流で契約書を作ると致命傷になります。司法書士、税理士、弁護士の関与が不可欠です。
- 時価よりも著しく安く譲る(低額譲渡):みなし譲渡課税や贈与税の直撃を受けるため、事前の税理士試算が絶対に欠かせません。
- 許認可や第三者の承諾が必要な権利を扱う:飲食店の営業許可の承継、地主の承諾が必要な借地権、著作権の移転などは、法的な無効リスクを回避するための書面整備が必須です。
【譲渡とは】に関するよくある質問(FAQ)
Q1:無償で車や家を譲渡した場合、もらった側に税金はかかりますか?
A1:はい、かかります。無償で財産を受け取った場合、税法上は「贈与」とみなされます。年間の受贈額が基礎控除の110万円を超える場合、受け取った側に対して贈与税の申告・納税義務が発生します。不動産の場合はさらに不動産取得税や登録免許税も課されます。
Q2:譲渡所得税の確定申告は、赤字(売却損)が出た場合でも必要ですか?
A2:原則として、譲渡益が出ず売却損(譲渡損失)となった場合は確定申告をする法的な義務はありません。ただし、マイホームの買い替えや売却に伴う損益通算・繰越控除の特例を利用して「給与所得など他の所得から税金の還付を受ける」場合は、確定申告を行う必要があります。
Q3:契約書を作らず口頭の合意だけで譲渡は成立しますか?
A3:民法上、売買や贈与を含む多くの譲渡契約は口頭の合意(諾成契約)のみで成立します。しかし、口頭契約は「言った・言わない」のトラブルが極めて発生しやすく、書面がない贈与は各当事者がいつでも解除できる(民法第550条)という不安定さがあります。また、登記や税務申告の証明資料としても契約書の作成は実質的に必須です。 (出典: 譲渡とは(Yahoo!ニュース))