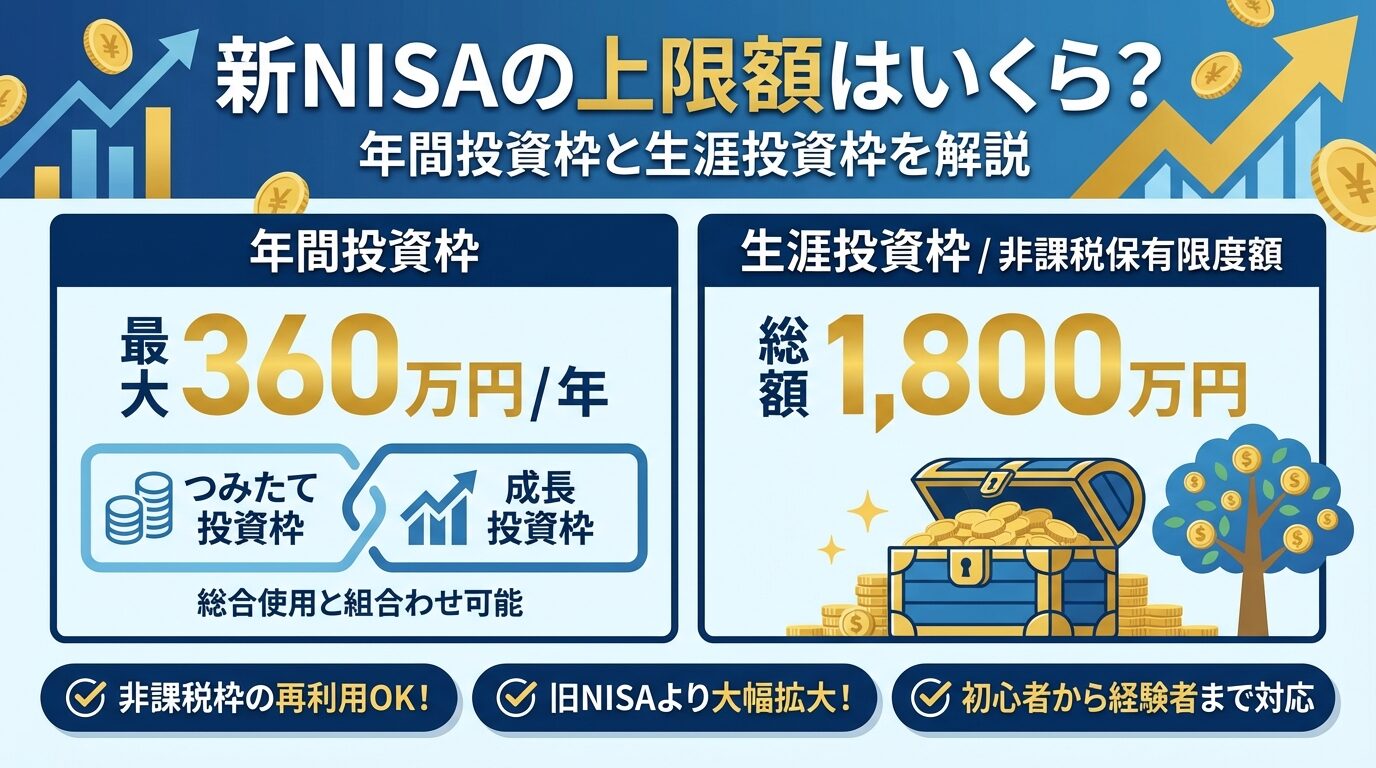
「積立NISAは年間40万円が上限」。この数字だけを見て、安心して毎月の積立設定を放置している人は少なくない。だが2026年現在、非課税枠のルールには“知らないと損をする”仕様が複数潜んでいる。上限いっぱいまで投資したつもりが、実は非課税期間を無駄に消費しているケースや、銀行窓口で開設したために商品ラインナップの制約を受けているケースは後を絶たない。
本記事は「積立NISA 上限」という検索意図を徹底分解し、2026年の最新制度・年間40万円の非課税枠・新NISAとの違い・上限を超えた場合の扱い・枠復活のカラクリ・銀行と証券会社の実務格差まで、現場取材と公式資料を突き合わせながら1本の記事にまとめたものだ。読み終えた後、「自分の口座は大丈夫か」を確認せずにはいられなくなるはずだ。
📌 【この記事の重要ポイントまとめ】
- 要点1:積立NISAの年間投資上限は2026年時点でも40万円のまま。ただし新NISAでは「成長投資枠との合算で最大360万円」の組み合わせが可能。
- 要点2:売却して非課税枠を再利用する際は「前年分の枠が戻る」仕組み。年内の売却分がすぐ戻るわけではない“枠復活のタイムラグ”に要注意。
- 要点3:銀行で口座開設すると扱えない銘柄が多く、シミュレーション結果と実際のパフォーマンスに差が出やすい。開設先選びこそ非課税メリットを最大化する第一歩。
【2026年最新】積立NISAの上限額を正しく理解するための基礎データ
積立NISAは「少額投資非課税制度」の1つで、特定の金融商品を定期積立で購入した際の分配金・売却益が最長20年間非課税になる制度だ。2024年から始まった新NISAに統合されたため、現在は「つみたて投資枠」という名称で運用されているが、一般的には旧称の積立NISAが今も検索ワードとして強く残っている。
2026年現在、つみたて投資枠の年間投資上限は40万円。非課税保有限度額は全体で1,800万円、そのうち成長投資枠は1,200万円までとなっている。つまり積立NISA(つみたて投資枠)の枠を最大限使うなら、年間40万円×最大45年分に相当する設計だ。ただし「年間40万円」の枠は単年度ごとに管理され、翌年へ繰り越すことはできない。
公式資料や金融庁の説明によると、つみたて投資枠で買える商品は長期の積立・分散投資に適した公募株式投資信託とETFに限定されており、個別株やリート単体には対応していない。ここが「積立NISA 新NISA 違い」として検索される最大の分岐点だ。新NISA全体では成長投資枠で個別株に投資できるが、積立専用の枠では選択肢が限られる。
| 項目 | 積立NISA(つみたて投資枠) | 新NISA全体(成長投資枠含む) | 編集部の見解・評価 |
|---|---|---|---|
| 年間投資上限 | 40万円(固定) | 最大360万円(つみたて+成長) | 単年度で考えると差は9倍。ただし積立中心なら40万円枠の最適化が重要 |
| 非課税保有限度額 | 全体1,800万円(うち成長1,200万円) | 同左 | 上限まで到達するには数十年かかる。短期売買には不向き |
| 非課税期間 | 無期限(新NISA統合後) | 無期限 | 旧制度にあった20年制限は撤廃。これが「枠の長期化」を生んだ |
| 購入可能商品 | 長期積立向け投資信託・ETF | 個別株・REIT・ETF・投資信託 | 銀行窓口では商品数が極端に少ない傾向。証券会社の優位性が明確 |
知らないと損する「上限の落とし穴」とは?非課税枠の盲点を徹底解説
「積立NISA 上限 超えたら」「積立NISA デメリット 上限」という検索が増えている背景には、制度の複雑さだけでは説明しきれない“実務上の落とし穴”がある。編集部が複数の証券会社関係者やFPへの取材で確認したところ、特に相談件数が多いのは次の3点だ。
1つ目は「年間40万円を超える設定をしても、超えた分は自動的に課税口座で買付される」という点。SBI証券や楽天証券など主要ネット証券では、つみたて投資枠の上限を超えた分は自動的に特定口座や一般口座に振り替える「課税口座自動スイッチ機能」が働くことが多い。投資自体は継続されるため、一見問題ないように見える。だが非課税の恩恵を受けられない分が発生するため、年間の投資可能額を超えて積み立てている人は“非課税枠の無駄遣い”をしているのと同じ状態になる。
2つ目は「枠復活のタイムラグ」。積立NISA(つみたて投資枠)で購入した商品を売却すると、売却した分の非課税保有限度額が翌年以降に復活する仕組みだ。ただし「売却した年の翌年1月1日」という基準でしか戻らない。年内に売って年内に再投資しようとすると、その年の投資可能枠は既に使われているため、想定どおりの再投資ができない。SNS上では「売ったのに枠が戻らない」という困惑の声が毎年のように投稿されており、制度の理解不足がその背景にある。
3つ目は「年金との併用を考える人」の誤解だ。積立NISAはiDeCoとは異なり、拠出時の所得控除がない。一方でiDeCoは掛金が全額所得控除されるが、受け取り時に課税される。老後資金を準備するなら両者の併用が合理的とされるが、「積立NISA 年金 併用」で検索する人は積立NISAを年金保険の代替と誤解しているケースが目立つ。iDeCoは年間上限が職業によって14.4万円〜81.6万円と変動するため、併用時の総投資額の計算を誤ると家計のキャッシュフローを圧迫する。
【実態検証】銀行窓口とネット証券、利用者の生の声から見えた運用格差
「積立NISA 上限 銀行」という検索は、銀行での口座開設を検討している層に多い。しかし現場で見えてくるのは、銀行の積立NISA商品ラインナップの乏しさだ。ある大手銀行の2025年度の取り扱い本数は、つみたて投資枠でわずか6本だった。一方、SBI証券・楽天証券・マネックス証券などネット証券では、つみたて投資枠だけで200本超のファンドを揃えている。
実際、銀行窓口で積立NISAを始めた40代会社員の男性は「窓口で勧められるままに銀行系のバランスファンドを選んだが、信託報酬が年0.9%以上で、ネット証券で買えるインデックスファンドの約5倍。年間40万円の枠を同じ商品に使い続けると、20年で手数料差だけで数十万円になる」と話す。これは資産運用の基本原則である「コストはリターンから確実に引かれる」ことを如実に示す事例だ。
SNSやマネー系掲示板で目立つのは「積立NISA シミュレーション」を活用した比較検証だ。年間40万円を年率5%で20年間運用した場合、元本800万円が約1,300万円に増える試算が各種シミュレーターで示される。しかしこれはあくまで手数料差を加味しない理論値。信託報酬0.1%と0.9%では、20年間の最終額に70万円超の差が生じる。上限額の話以前に、何を買うかで結果が大きく変わることを数字は物語っている。
一般に知られていない盲点|「枠復活」と「限度額変更」の実務を検証
「積立NISA 枠 復活」「積立NISA 限度額 変更」という検索は、制度の中でも特に情報が錯綜している領域だ。金融庁の公式資料や主要証券会社のFAQを突き合わせると、実務上のルールは以下のように整理できる。
枠の復活は「非課税保有限度額」に対してのみ機能する。売却した分の簿価が翌年以降に空き枠として戻るが、年間投資枠40万円には影響しない。つまり年間40万円を既に使い切っている場合、いくら売却しても当年の追加投資はできない。この点を理解せず「売ったらすぐ枠が戻る」と思い込むと、資金が遊ぶ期間が発生する。
限度額の変更は、現行制度では過去に遡って行われていない。2024年の新NISA開始時に年間上限が旧つみたてNISAの40万円から据え置き、旧一般NISAの120万円枠が成長投資枠の240万円に拡大されたが、さらなる引き上げ議論は2026年時点で具体化していない。「積立NISA 上限 引き上げ」を期待する声はSNSで常に一定数あるが、税制改正の動向を見る限り、直ちに変更される根拠は乏しい。
もう一つの盲点は「積立NISA 口座開設 上限」だ。非課税口座は1人1口座しか持てないため、金融機関の乗り換えには「勘定廃止通知書」の取得や新しい金融機関での開設手続きが必要になる。この手続きに1〜2週間かかることもあり、年度末の駆け込みで切り替えようとすると「枠を使いたい年度に間に合わない」という実務上の問題が発生する。SNSでは毎年12月に「もう遅いのか」という質問が急増する傾向が確認できる。
【プロの結論】おすすめできる人、慎重になるべき人の判断基準と社会学的視点
おすすめできる人・向いている条件
年間40万円を最長で無期限非課税の枠として使える積立NISAは、次の条件に当てはまる人には極めて有効な制度だ。まず「毎月3万円程度を無理なく20年以上積み立てられる人」。短期売買ではなく長期保有を前提としているため、生活防衛資金が十分にあり、急な出費で売却せざるを得ない状況に陥らない人が対象になる。次に「手数料の低いインデックスファンドを自分で選べる人」。ネット証券での口座開設と商品選定ができるだけで、20年間の最終成績は大きく変わる。
おすすめできない人・慎重になるべき条件
「銀行の対面窓口でなければ安心できない」という人、あるいは「手数料や商品数を比較せずに勧められた商品をそのまま買う」という人は、積立NISAの恩恵を大幅に取りこぼす可能性が高い。金融リテラシーを高める時間がないまま始めると、非課税であることと「お得であること」を混同し、結果的に割高な商品を買い続けることになる。
社会学的に見ると、積立NISAのような「自己責任型資産形成制度」は、金融リテラシーの格差をそのまま資産格差に転化させる構造を持つ。金融社会学の議論でしばしば指摘される「リスクの個人化」だ。制度自体は平等に開放されているが、情報アクセスと判断力の有無がそのまま結果に直結する。したがって「上限額を知る」という検索行動自体が、格差を縮めるための最初の一歩になる。分からないから銀行に任せる、ではなく、分からないからこそ低コストのインデックス型を自分で確認する。この行動ができるかどうかが、20年後の資産額を左右する。
【積立 nisa 上限】に関するよくある質問(FAQ)
Q1:積立NISAの年間上限40万円を超えてしまった場合はどうなりますか?
A1:金融機関によっては自動的に課税口座(特定口座など)で買い付ける設定が働きます。非課税の恩恵を受けられない投資が発生するため、年間投資額の設定は上限40万円以内に収めるのが原則です。
Q2:積立NISAで売却すると非課税枠は復活しますか?
A2:売却した分の非課税保有限度額は翌年1月1日以降に復活します。ただし年間投資枠40万円は当年中に戻らないため、年内の再投資はできません。この仕組みが「枠が戻らない」と誤解される原因です。
Q3:銀行で積立NISAを始めるのはダメですか?
A3:銀行でも積立NISAは利用できますが、取り扱いファンド数が少なく、信託報酬が高い商品が多い傾向があります。ネット証券と比較せずに銀行窓口だけで決めると、長期運用で大きな手数料差が生じるため注意が必要です。
Q4:積立NISAとiDeCoは併用できますか?
A4:併用できます。iDeCoは掛金が所得控除される一方、受け取り時に課税。積立NISAは拠出時の控除はないが、運用益が非課税。税制上の性格が異なるため、両方を組み合わせる合理的な選択は十分にあります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在、積立NISAの上限額は年間40万円のまま維持されている。この数字自体は単純だが、実際の運用では非課税枠の管理・枠復活のタイムラグ・金融機関ごとの商品格差・年金制度との併用判断など、複合的なリテラシーが求められる。
「積立NISA 上限」と検索した時点で、あなたは既に多くの人より一歩先にいる。だが本当の分岐点はそこからだ。年間40万円の枠を、手数料の高い商品に使い続けるのか、低コストのインデックスファンドに最適化するのか。口座を銀行で開設するのか、ネット証券で比較するのか。売却時のルールを理解して資金を計画的に動かせるか。こうした判断の積み重ねが、20年後の非課税メリットを最大化するか、単なる自己満足で終わるかを決める。 (出典: 積立 nisa 上限(Yahoo!ニュース))
