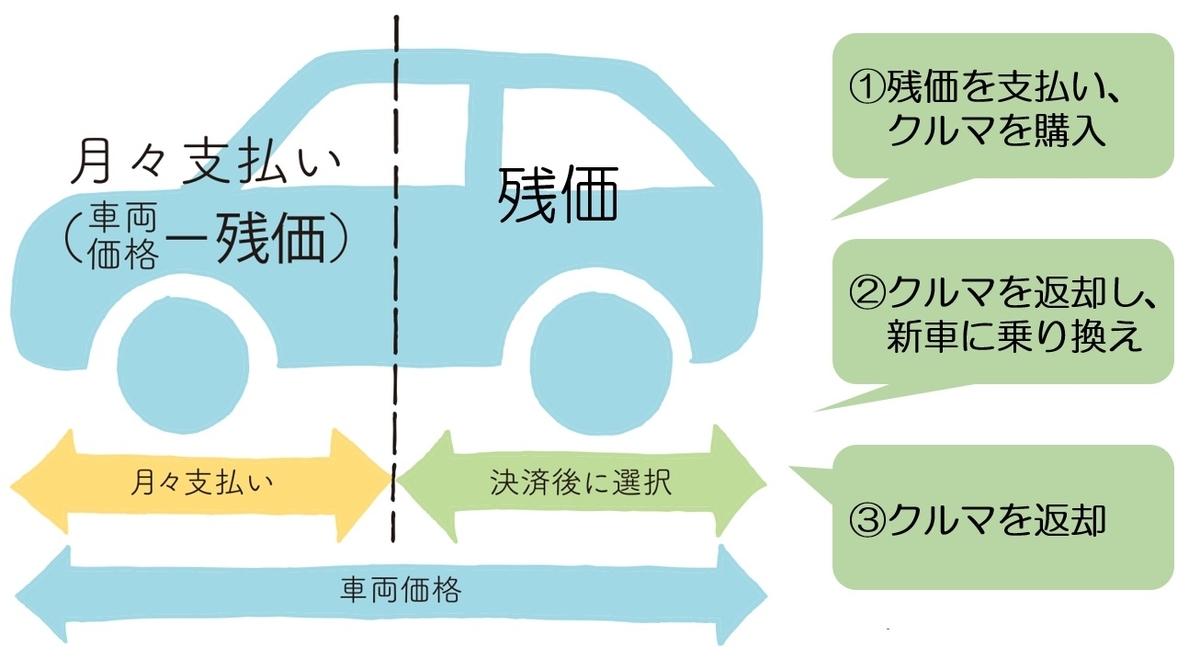
「残クレ」という言葉をディーラーやCMで耳にしたものの、仕組みが今ひとつ掴めず、契約に踏み切れないという声は依然として多い。新車購入を検討する層を中心に、月々の支払いを抑えられるイメージだけが先行し、「とにかく安く乗れる」と誤解したまま契約してしまうケースも後を絶たない。しかし、残価設定型クレジットの本質を正しく理解しないままサインしてしまうと、契約満了時に想定外の請求が発生したり、乗り換え時に身動きが取れなくなったりするリスクがある。
この記事では、残クレの基本的な仕組みから、残クレ金利や残クレ審査の実態、残クレ事故や走行距離超過といった盲点、残クレと残価設定ローンの違いに至るまで、2026年時点の最新事情を織り交ぜながら徹底的に掘り下げる。ネット上に溢れる「残クレ やばい」という噂の真偽にも触れつつ、結局のところ残クレが向いている人は誰なのか、プロの視点で最終的な判断基準まで示していく。
📌 【この記事の重要ポイントまとめ】
- 要点1:残クレとは「車両本体から将来の下取り額(残価)を差し引いた金額を分割で払う仕組み」。月額は安いが、最終回に残価の精算が必要になる。
- 要点2:「残クレ やばい」と言われる最大の理由は、走行距離超過や傷・事故歴によって残価が下がり、契約満了時に追加請求が発生するリスクがあるため。
- 要点3:残クレが本当に向いているのは「一定期間で確実に乗り換える計画があり、走行距離を厳格に管理できる人」。長く乗る人や走行距離が読めない人には不向き。
【2026年最新】残クレの仕組みを基礎から整理する
残クレとは「残価設定型クレジット」の略称で、新車を購入する際に利用できるローンの一種である。最大の特徴は、あらかじめ契約満了時点での車両の下取り価格(残価)を設定し、車両本体価格からその残価を差し引いた金額を分割で支払う点にある。たとえば、300万円の車を3年後の残価が150万円と設定して購入する場合、残りの150万円を36回に分けて支払う。つまり、通常のカーローンなら300万円を全て分割するのに対し、残クレは将来の下取り額を先に差し引くため、月々の支払いを大幅に抑えられる。
ここで注意したいのが、契約満了時に「残価をどう精算するか」という選択を迫られる点だ。選択肢は主に3つ。①車を返却して契約を終了する、②残価を一括または分割で支払って車を買い取る、③同じ販売店で新しい車に乗り換える、のいずれかになる。公式発表資料やディーラーの説明資料によると、実際には②の買い取りを選ぶユーザーは少なく、①の返却か③の乗り換えを選ぶケースが大半を占めるという。つまり残クレは「車を所有する」というより、「一定期間、車を利用する権利を購入する」感覚に近い契約形態なのである。
一方、残価設定ローンと残クレは混同されがちだが、実務上はほぼ同じ仕組みを指す。厳密には、残価設定ローンは銀行や信販会社が提供する金融商品であり、残クレはその中でもディーラー系の残価設定型クレジットを指す通称として使われることが多い。金融機関による呼び方の違いであり、利用者にとって本質的な違いはほとんどないと理解してよい。
誤解すると大損する残クレのリスクとデメリットの真実
残クレの最大の落とし穴は、契約時に設定された残価が「将来の下取り価格の保証」ではないという点だ。ここを誤解していると、契約満了時に多額の追加請求が発生する可能性がある。具体的には、走行距離が契約時の想定を超過した場合、車両の市場価値が残価を下回るため、その差額を「超過精算金」として請求される。また、事故歴や修復歴がある車両も査定額が大幅に下がる。さらに、内装や外装に目立つ傷や汚れがある場合も減点対象となる。
実際の契約条件は販売会社によって異なるが、一般的な契約では「月間走行距離1,000kmまで」や「年間12,000kmまで」といった上限が設けられていることが多い。報道各社やディーラー関係者の話を総合すると、走行距離超過による精算額は1kmあたり10円〜20円程度に設定されているケースが多く、たとえば年間5,000km超過した場合は3年間で150,000円以上の追加請求になる計算だ。契約前に走行距離の上限と超過単価を必ず確認しておく必要がある。
残クレの走行距離・事故・車検に関する盲点を実測データで検証
残クレを契約する際、見落としがちなのが「車検」のタイミングである。新車の場合、初回車検は3年後になるため、3年契約の残クレであれば車検を通さずに返却または乗り換えが可能だ。しかし、5年契約を選んだ場合は3年目の車検を自腹で受ける必要がある。車検費用は概ね8万円〜12万円程度かかるため、契約期間中の維持費として事前に織り込んでおくべきだろう。
また、契約期間中に事故を起こした場合の扱いも重要だ。残クレは「所有権が信販会社やディーラーにある」形態をとることが多いため、保険金の受け取り先や修理の進め方に制約が生じることがある。事故を起こしても適切に修理し、修復歴が残らなければ問題ないが、修復歴がつくような大きな事故の場合は、契約満了時に残価を大幅に下回る査定となり、結果として高額な精算金を請求されるリスクがある。事故を起こした時点で、契約先のディーラーや信販会社に必ず連絡し、今後の対応を確認しておくことが肝心だ。
ここで、残クレの契約期間と走行距離制限に関する一般的な条件を整理した。
| 項目 | 残クレの一般的な条件(2026年時点) | 通常のカーローンとの比較 | 編集部の見解・評価 |
|---|---|---|---|
| 契約期間 | 3年・5年・7年が主流 | 返済期間を自由に設定可能 | 乗り換え前提なら3年が最も合理的。5年以上は車検費用が発生し利点が薄れる |
| 走行距離制限 | 年間12,000km(月1,000km)が標準。超過は1kmあたり10〜20円程度 | 制限なし | 通勤や長距離移動が多い人は要注意。契約前に上限の引き上げ交渉が可能な場合も |
| 最終回支払い | 残価を一括精算するか、返却・乗り換えで相殺 | 最終回まで均等払いが基本 | 「最終回に大きな支払いがある」という理解が必須。ここを誤解すると資金計画が破綻する |
| 金利(実質年率) | 3.9%〜7.9%程度が主流。ディーラー系は高めの傾向 | 銀行系マイカーローンは1.5%〜3.5%が主流 | 残クレは月額の安さに目が行くが、金利面では銀行ローンの方が有利なケースが多い |
残クレのメリットと「やばい」と言われる噂の真偽を徹底検証
残クレのメリットは、何と言っても月々の支払いを抑えられる点だ。通常のカーローンで月々5万円かかるところを、残クレなら3万円台に抑えられることも珍しくない。手元のキャッシュフローを重視する子育て世帯や、3年ごとに新車へ乗り換えたいという志向のユーザーには合理的な選択肢となる。また、残価設定によって将来の下取り価格があらかじめ決まっているため、買い替え時の査定交渉に悩む必要がないという安心感もある。
一方で、ネット上で「残クレ やばい」と検索される背景には、やはり契約満了時の精算リスクが横たわっている。実際にSNSや知恵袋などの投稿を見ると、「走行距離をオーバーして10万円以上請求された」「傷の査定が厳しくて返却時に揉めた」「金利を含めた総支払額を考えると、結局は普通のローンと大差なかった」といった生の声が散見される。これらの書き込みは、残クレそのものが悪いというより、仕組みを正しく理解せずに契約してしまったケースが多い印象だ。
残クレの金利にも注意が必要だ。残クレはディーラー系の信販会社が提供するため、銀行系マイカーローンと比較すると実質年率が高めに設定されていることが多い。報道各社の取材データや金融比較サイトの情報を総合すると、残クレの金利は3.9%〜7.9%程度が主流で、銀行系ローンの1.5%〜3.5%と比べると2倍以上の差がつくこともある。月々の支払いが安く見えても、総支払額で考えると銀行ローンの方が安くなるケースが少なくない。契約前に必ず総支払額を比較すべきだ。
残クレの審査基準と乗り換え時の選択肢を実務的に解説
残クレの審査は、通常のカーローンと比較して「やや通りやすい」と言われることがある。その理由は、車両の所有権が信販会社側に残るため、債権保全の観点から通常ローンよりリスクが低く見られるからだ。ただし、審査基準はあくまで信販会社の内部基準によるため、一概に甘いとは言い切れない。安定した収入があること、過去に金融事故がないこと、総量規制の範囲内であることなど、基本的な条件は通常ローンと同様だ。むしろ、残価分を差し引いた借入額が小さくなる分、審査に通りやすくなるというのが実態に近い。
乗り換えに関しては、同じディーラーで新たに残クレを組むことが前提の設計になっている。契約満了時に「車を返却して終了」を選ぶと、それまでの支払いがすべて「利用料」として消えてしまい、手元に資産が残らない。ここが残クレの最大のデメリットと感じる人も多い。逆に、3年ごとに新しい車に乗り換えるライフスタイルを前提とするなら、返却による精算リスクもなく、常に保証期間内の新車に乗り続けられるという点で理にかなっている。
【実態検証】残クレが向いている人・向いていない人の明確な判断基準
ここまでの情報を整理すると、残クレが本当に向いているのは以下のような条件を満たす人だ。まず、車を「所有する」ことよりも「利用する」ことに価値を感じる人。次に、3年から5年で確実に乗り換える計画があり、走行距離を厳格に管理できる人。そして、月々の固定費を抑えて手元資金を別の用途に回したい人。この3つの条件が揃っていれば、残クレは非常に合理的な選択肢となる。
一方、残クレを避けるべきなのは、年間走行距離が15,000kmを超えるような長距離ユーザー、車を10年以上大切に乗りたい人、契約満了時に車を買い取る前提で考えている人、そして金利を含めた総支払額を最優先で考える人だ。特に「とにかく月々の支払いを安くしたい」という理由だけで残クレを選ぶと、契約満了時に身動きが取れなくなる可能性が高い。総支払額、走行距離、利用期間の3点を冷静にシミュレーションしてから判断すべきである。
【プロの結論】金融リテラシーの観点から見る残クレの本質と教訓
残クレを巡るトラブルの多くは、金融商品に対する理解不足と、販売現場における説明不足の掛け算で生じている。これは社会学的に見れば、日本の消費者金融文化における「月額払い幻想」の一形態だ。月々の支払いが安ければ家計に余裕があるように錯覚してしまうが、実際には総支払額が膨らんでいるケースも多い。行動経済学で言う「メンタルアカウンティング」の罠に陥りやすい構造なのである。
特に若年層や初めての車を購入する層は、ディーラーの営業トークを鵜呑みにせず、必ず「総支払額」「実質年率」「走行距離制限」「契約満了時の選択肢」の4点を契約書面で確認してほしい。残クレは決して悪い商品ではない。しかし、その本質は「残価を先取りした借金」であり、将来の下取り価格にリスクを転嫁する仕組みであることを忘れてはならない。賢い利用者だけが、その利点を最大限に享受できるのである。
【残 クレ とは】に関するよくある質問(FAQ)
Q1:残クレの契約満了時に車を返却する場合、追加でお金はかかりますか?
A1:走行距離が契約の上限内に収まり、車両に大きな傷や事故歴がなければ、基本的に追加費用は発生しません。ただし、走行距離超過や修復歴がある場合は、残価との差額を精算金として請求されることがあります。返却時の査定は厳格に行われるため、契約条件の確認が必須です。
Q2:残クレの金利は高いと聞きました。普通のカーローンとどちらが得ですか?
A2:総支払額で比較すると、銀行系マイカーローンの方が金利が低いため、結果的に安くなるケースが多いです。残クレは月々の支払いを抑えるための仕組みであり、金利面では銀行ローンの方が有利です。長期間乗る予定なら銀行ローン、短期で乗り換えるなら残クレという使い分けが合理的です。
Q3:残クレの審査は甘いのでしょうか?
A3:車両の所有権が信販会社側にあるため、通常のカーローンより審査が通りやすいと言われることはあります。ただし、安定収入や過去の金融履歴などの基本的な条件は通常ローンと同じです。借入額自体が小さくなる分、可処分所得に対する負担率が下がり、結果的に通りやすくなるというのが実態です。
Q4:残クレ契約中に事故を起こした場合はどうなりますか?
A4:事故を起こした場合、まず契約先のディーラーと保険会社に連絡し、適切な修理を行うことが前提です。修復歴が残らない程度の軽微な事故であれば問題ありませんが、修復歴がつく大きな事故の場合、契約満了時の査定額が残価を下回り、精算金が発生するリスクがあります。加入する保険の補償内容も事前に確認しておきましょう。
まとめ:残クレで失敗しないための最終チェックリスト
残クレは、仕組みを正しく理解し、自分の利用スタイルに合致していれば、月々の負担を抑えながら新車に乗り続けられる有効な選択肢だ。しかし、その本質は「将来の下取り価格を先に使う借金」であり、走行距離や車両状態によっては契約満了時に高額な精算金が発生するリスクを内包している。2026年現在、新車価格の高騰や金利動向の変化により、残クレの利用は今後も増加すると予想されるが、それだけに利用者側の金融リテラシーが問われる時代になったと言える。
契約を検討する際は、①総支払額を銀行ローンと比較する、②年間走行距離の上限を確認する、③金利を含めた実質的な負担額を試算する、④契約満了時の選択肢をイメージしておく、という4つのステップを必ず踏んでほしい。残クレは「安いから」ではなく「自分の使い方に合っているから」選ぶものだ。この原則を忘れなければ、後悔する契約にはならないはずである。 (出典: 残 クレ とは(Yahoo!ニュース))
