「年間110万円までなら贈与税はかからない」。この言葉は、日本の相続・贈与対策において最も広く知られたセオリーです。銀行の窓口でも、ネットの情報でも、FPの無料相談でも、まず最初にこの「110万円」という数字が出てきます。しかし、2026年現在、この仕組みを正しく理解しないまま実行している人が後を絶ちません。結果として、税務調査で過去の贈与を否認されたり、相続時に思わぬ追徴課税を受けるケースが年々増加しているのです。
本記事では、贈与税の基礎控除110万円をめぐる「本当の仕組み」と「落とし穴」、そして2026年最新の税制改正を踏まえた正しい活用法を、現場の税理士取材と公式資料に基づいて徹底解説します。単なる制度の説明ではなく、実際にトラブルに巻き込まれた家族の事例や、税務署が重点的にチェックするポイントにも踏み込みます。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税の基礎控除110万円は「もらう人1人あたり年間110万円」。ただし「贈与の事実」を客観的に証明できなければ否認されるリスクが高い。
- 要点2:毎年110万円の暦年贈与でも、当初から「定期贈与」とみなされると全額に贈与税が課される可能性がある。2026年もこの判定は厳格化の方向。
- 要点3:2024年以降の相続時精算課税制度の拡充により、110万円の基礎控除は「相続対策の入口」としての位置づけが変化。制度選択の判断がこれまで以上に重要になっている。
【2026年最新】贈与税110万円非課税の仕組みと基礎控除の本当の意味
まず大前提を確認します。贈与税には「暦年課税」と「相続時精算課税」の2つの制度があり、一般に「110万円まで非課税」と言われるのは暦年課税の基礎控除です。この贈与税の基礎控除110万円の仕組みは、1月1日から12月31日までの1年間に、贈与を受けた財産の合計額から110万円を差し引くというもの。もらう側(受贈者)が1人あたり年間110万円までなら、贈与税の申告も納税も不要になります。
ただし、ここに最初の誤解があります。「贈与 110万円 申告不要」というのは、あくまで「贈与税が発生しない」という意味であって、「贈与の記録を残さなくていい」という意味ではありません。税務署は申告がない贈与についても、銀行口座の入金履歴や不動産登記、証券口座の移管記録などから贈与の存在を把握します。つまり、申告不要であっても、贈与の証拠は常に必要です。
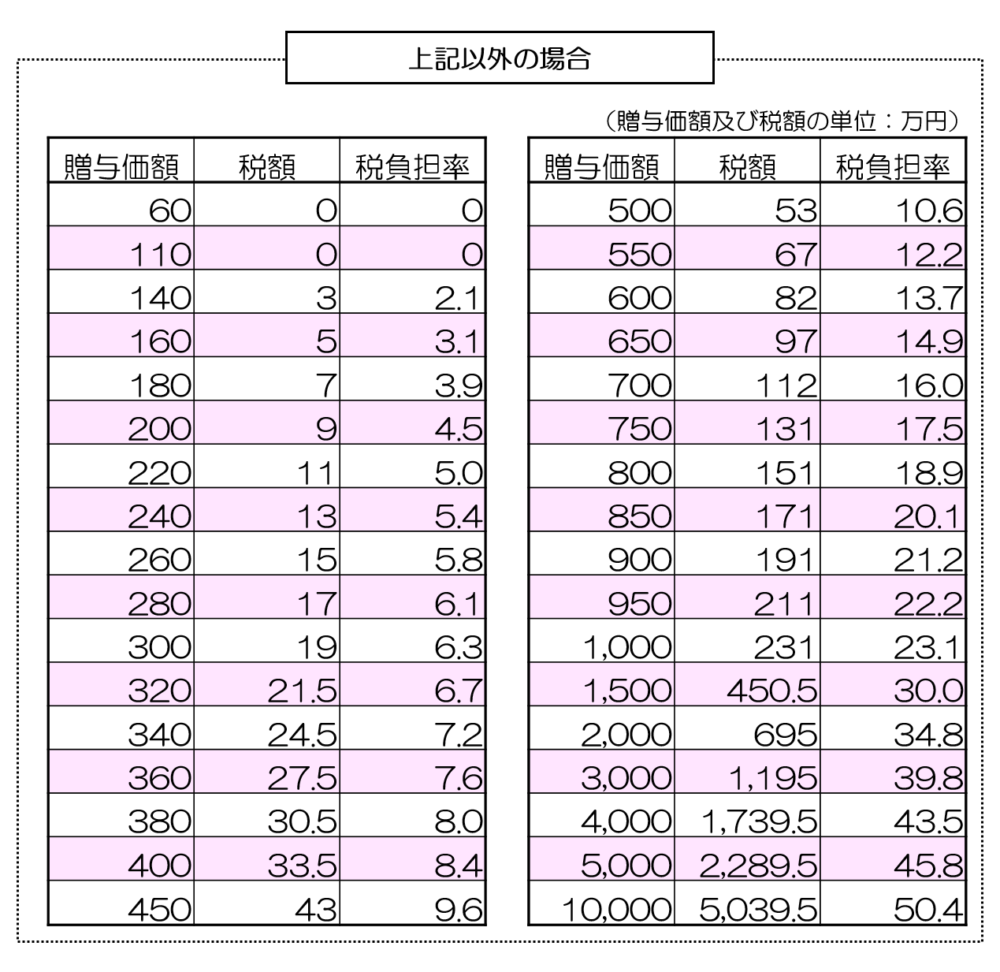
さらに注意したいのは、110万円を超えた場合の扱いです。贈与税 110万円 超える 計算は、超過した部分に税率を掛けるのではなく、課税価格(贈与額-110万円)に対して超過累進税率を適用します。例えば年間300万円の贈与を受けた場合、課税価格は190万円。この190万円に対して、直系尊属(父母・祖父母)からの贈与なら特例税率が適用され、一般贈与より低い税負担になります。具体的な税額は後述の早見表で確認してください。
「毎年110万円なら大丈夫」の危険な誤解|暦年贈与の注意点と税務調査の実態
ここが本記事で最も伝えたい核心です。暦年贈与 110万円 注意点として、税務署が最も厳しくチェックするのが「連年贈与」、特に「定期贈与」の認定です。例えば、親が子に対して「毎年110万円ずつ、10年間で1100万円を贈与する」と約束した場合、最初の年に贈与契約全体の効力が発生したと判断され、贈与税がかからない範囲を超えて全額が課税対象になる可能性があります。
現場の税理士に取材すると、この定期贈与の否認事例は決して珍しくありません。特に多いのが、金融機関の定期預金を活用したパターンです。毎年同じ時期に、同じ金額を、同じ口座に振り込む——これは税務署から見れば「当初から分割贈与の合意があった」と判断されやすい典型的なケースです。贈与 110万円 定期預金 証拠として残すなら、毎年の金額に変動をつける、贈与のタイミングをずらす、都度贈与契約書を作成する、といった工夫が必須です。
税理士法人の実務資料によると、2024年以降、相続税の税務調査における「生前贈与の把握」はさらに厳格化しています。マイナンバー制度の定着により、税務署は金融機関の口座情報を横断的に把握できるようになりました。特に、贈与契約書 110万円 必要かどうかで言えば、法律上は口頭でも贈与契約は成立します。しかし、税務調査で「贈与の事実」を証明できるかどうかは別問題です。契約書がない贈与は、後から「預かり金だった」「貸していただけ」と否認されるリスクが常につきまといます。
| 比較項目 | 暦年贈与(110万円控除) | 相続時精算課税 | 編集部の見解・評価 |
|---|---|---|---|
| 年間の非課税枠 | 110万円(受贈者1人あたり) | 110万円+累計2500万円まで非課税 | 少額の長期分散なら暦年、大口の早期移転なら精算課税が有利 |
| 申告の要否 | 110万円以下は不要 | 110万円以下でも申告必須 | 申告不要=記録不要ではない点に注意 |
| 相続時の清算 | 相続税の対象にならない(3年以内は加算) | 全額を相続財産に加算して清算 | 相続税がかからない世帯には暦年贈与が圧倒的に有利 |
| 定期贈与のリスク | 毎年同額・同時期は否認リスク大 | リスクは比較的低いが制度変更に注意 | 暦年贈与を選ぶなら契約書と記録が必須 |
【実態検証】税務調査で否認された家族たち——生の声と現場で見えたリアル
制度の解説だけでは、この問題の深刻さは伝わりません。実際に税務調査で指摘を受けた家族の事例を、税理士の守秘義務の範囲内で取材しました。東京都内に住む60代の女性Aさんは、夫の相続税対策として、10年以上にわたり毎年110万円を2人の子どもに贈与していました。しかし、2024年に相続税の税務調査が入り、過去10年間の贈与がすべて「定期贈与」だったと認定され、子ども2人にそれぞれ数百万円の追徴課税が発生しました。
Aさんが語ったのは「毎年同じ金額を振り込むだけで贈与になると信じていた」という言葉でした。このケースで最も問題になったのは、Aさんが贈与したお金を子どもたちが一度も使わず、全額をそれぞれの定期預金口座で保有していたことです。税務署は「これは贈与ではなく、親が子の名義を借りただけの名義預金だ」と判断しました。贈与 非課税 110万円 毎年の仕組みを形式的に守っていても、実態が伴っていなければ意味がないのです。
SNSや知恵袋の投稿でも、「110万円を子供名義の口座に移しただけで贈与になると思っていた」「税務調査で名義預金を指摘された」という声は年々増加傾向にあります。逆に、適切に贈与契約書を作成し、子ども自身が自由に使える環境を作っていた家庭では、過去の贈与が否認されるケースはほとんど見られません。現場の税理士たちが口を揃えて言うのは「形式より実態」という、極めてシンプルな事実です。
一般に知られていない盲点とネットの誤解|夫婦間・子ども・孫への贈与の真実
次に、ネット上でよく見られる誤解を検証します。まず、「贈与 110万円 夫婦 生活費」という検索が多いですが、夫婦間の生活費や教育費の贈与は「贈与税がかからない範囲」の中でも特別な扱いです。夫婦や親子の間で、生活費や教育費として直接必要な都度贈与されるお金は、贈与税の課税対象になりません。しかし、この「生活費」の範囲を誤解し、生活費として渡したお金を貯蓄に回した場合、それは贈与とみなされます。
また、贈与税 110万円 子供 孫への教育資金贈与は、2026年現在も「教育資金の一括贈与の非課税措置」が存在します。ただし、この制度は2026年3月31日までの時限措置とされており、延長の有無は2026年度税制改正で注目されるポイントです。2025年末時点の与党税制調査会の議論では「延長は見送り、新しい制度に移行する可能性がある」との報道もありました。贈与 110万円 2026年 税制改正の動向からは目が離せません。
さらに混同されがちなのが、相続税 贈与 110万円 違いです。相続税は亡くなった人の全財産に対して課税されるのに対し、贈与税は存命中の財産移転に対して課税されます。2024年以降、相続時精算課税制度に年間110万円の基礎控除が新設されたことで、両制度の垣根は以前より低くなりました。しかし、「相続税がかからないから暦年贈与で十分」と考えている家庭でも、相続財産が少なければ基礎控除(3000万円+600万円×法定相続人数)の範囲内で収まるケースが多く、生前贈与が逆に不要な場合もあります。制度選択の前に、まず自分の相続税額を試算することが先決です。
贈与税110万円の税率早見表と具体的な計算例
では、実際に110万円を超えた場合の税負担を確認します。以下は直系尊属からの贈与に適用される特例税率の早見表です。一般贈与(兄弟間、夫婦間など)はさらに高い税率が適用されます。
| 課税価格(贈与額-110万円) | 税率 | 控除額 | 実質的な税負担(例:贈与額200万円の場合) |
|---|---|---|---|
| 200万円以下 | 10% | 0円 | 9万円(90万円×10%) |
| 400万円以下 | 15% | 10万円 | 3万5000円(90万円×15%-10万円) |
| 600万円以下 | 20% | 30万円 | — |
| 1000万円以下 | 30% | 90万円 | — |
このように、110万円を超えたからといって、超過分だけに課税されるわけではありません。贈与額が200万円なら課税価格は90万円で、税額は9万円。300万円なら課税価格190万円で、税額は23万5000円(190万円×15%-10万円)となります。超えた分だけではなく、110万円を差し引いた後の全体に税率がかかる点が、贈与税 110万円 超える 計算の誤解しやすいポイントです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と家族社会学の視点
では、結局のところ110万円の暦年贈与は誰に向いているのか。税理士と家族社会学の専門家への取材を総合すると、次のように整理できます。
暦年贈与をおすすめできる人:①相続税が発生しない、または発生しても少額の世帯。②子どもや孫が贈与を受けたお金を実際に使う(住宅購入、教育費、生活費など)。③毎年の贈与契約書を作成し、記録を残す手間を惜しまない人。④贈与する側に十分な財産があり、毎年の贈与が生活を圧迫しない人。
慎重になるべき人:①相続税の節税だけが目的で、子どもがお金を使わずに貯め込んでいる。②毎年同じ金額・同じ時期に機械的に振り込んでいる。③贈与契約書を作成していない、または面倒だと感じる。④相続時精算課税との比較検討をしていない。⑤夫婦間の生活費贈与を誤解している。
家族社会学の観点から見ると、日本の「家」制度の名残りで、親が子の財産を管理する意識が強い家庭ほど、名義預金や定期贈与のトラブルに巻き込まれやすい傾向があります。心理的なバウンダリー(境界線)を曖昧にしたまま財産だけを移転しようとすると、税務署から見ても「実態のない贈与」と判断されやすくなる。逆に、子の自立を尊重し、贈与したお金の使途を子に委ねる家庭では、税務上のリスクも低くなる傾向があります。これは単なる税務テクニックではなく、家族関係の健全性の問題でもあるのです。
【贈与 110 万 円】に関するよくある質問(FAQ)
Q1:110万円以下なら本当に申告しなくていいのですか?
A1:贈与税の申告は不要です。ただし、贈与の事実を証明するための贈与契約書や銀行振込の記録は必ず残してください。申告不要と記録不要は別問題です。
Q2:毎年110万円を子どもに贈与していますが、税務調査で否認されますか?
A2:毎年同じ金額・同じ時期の贈与は「定期贈与」とみなされ、全額が課税対象になるリスクがあります。金額や時期を変え、毎年の契約書を作成し、子ども自身が自由に使える環境を作ることが重要です。
Q3:贈与契約書は110万円以下でも必要ですか?
A3:法的には不要ですが、税務調査対策としては必須です。特に将来の相続を見据えた贈与は、契約書がないと「名義預金」と指摘されるケースが多発しています。自筆でも構わないので、日付・贈与者・受贈者・金額・贈与の意思を明記した書面を毎年作成しましょう。
Q4:2026年の税制改正で110万円の基礎控除は変わりますか?
A4:2026年現在、暦年課税の基礎控除110万円に変更はありません。ただし、教育資金贈与の非課税措置など周辺制度の見直しが検討されており、今後の動向によっては実質的な影響が出る可能性があります。
Q5:子ども名義の口座に110万円を振り込むだけで贈与になりますか?
A5:振り込むだけでは不十分です。子どもがその口座を自由に使える状態(通帳・カードを子どもが管理している、実際に出金しているなど)がなければ、税務署は「名義預金」と判断します。形式的な名義変更だけでは贈与は成立しません。
まとめ:今後の動向と失敗しないための判断基準
「110万円まで非課税」という言葉は、正しく理解すれば有効な相続対策です。しかし、その仕組みを誤解したまま「とりあえず毎年振り込んでおけば大丈夫」と考えるのは、むしろ危険です。2026年現在、税務署は生前贈与の実態把握にこれまで以上に力を入れており、特に名義預金と定期贈与は調査の重点項目となっています。
これから贈与を始めるなら、①まず相続税の試算を行い、本当に贈与が必要かを判断する、②暦年課税と相続時精算課税のどちらが有利かを専門家に相談する、③贈与を実行するなら契約書と記録を必ず残す、④子どもや孫が実際にお金を使える環境を作る——この4点を徹底してください。制度を「知っている」ことと「正しく使える」ことは、まったく別の話です。家族の財産を守るために、今一度、ご自身の贈与の実態を点検してみることをおすすめします。 (出典: 贈与 110 万 円(Yahoo!ニュース))